再転相続とは?数次相続・代襲相続との違いや相続税・相続放棄の注意点を解説
- 相続
相続が発生した後、遺産分割が終わらないうちに相続人の一人が亡くなってしまう――。
このようなケースで発生するのが「再転相続」です。
再転相続とは、一次相続の相続人が、相続を承認するか放棄するかを決める前に亡くなった場合に、その相続人が持っていた相続の承認・放棄を選択する権利を、二次相続の相続人が引き継ぐことをいいます。
一次相続と二次相続が連続して起こるため、相続関係が複雑になり、次のような疑問を持つ方も少なくありません。
・誰がどの相続の相続人になるのか
・相続放棄はどこまで可能なのか
・相続税申告は何回必要なのか
といった点で混乱しやすくなります。
再転相続は、代襲相続・数次相続・相次相続と混同されがちですが、仕組みも手続きも異なります。
特に相続放棄については、2つの相続それぞれで判断が必要であり、論理的に選べない組み合わせが生じるなど、通常の相続とは違う注意点があります。
この記事では、再転相続の基本から、他の相続との違い、相続放棄の考え方、相続税申告や遺産分割協議書などの実務上の注意点まで、順を追ってわかりやすく解説します。
1.再転相続とは「相続人としての地位」を引き継ぐ制度
再転相続とは、一次相続の法定相続人が、承認・放棄するかを判断する熟慮期間(相続開始を知った日から3ケ月以内)中に亡くなった場合に、その「相続人としての地位」を二次相続の法定相続人が承継することをいいます。
図1:再転相続とは「相続人としての地位」を引き継ぐ制度
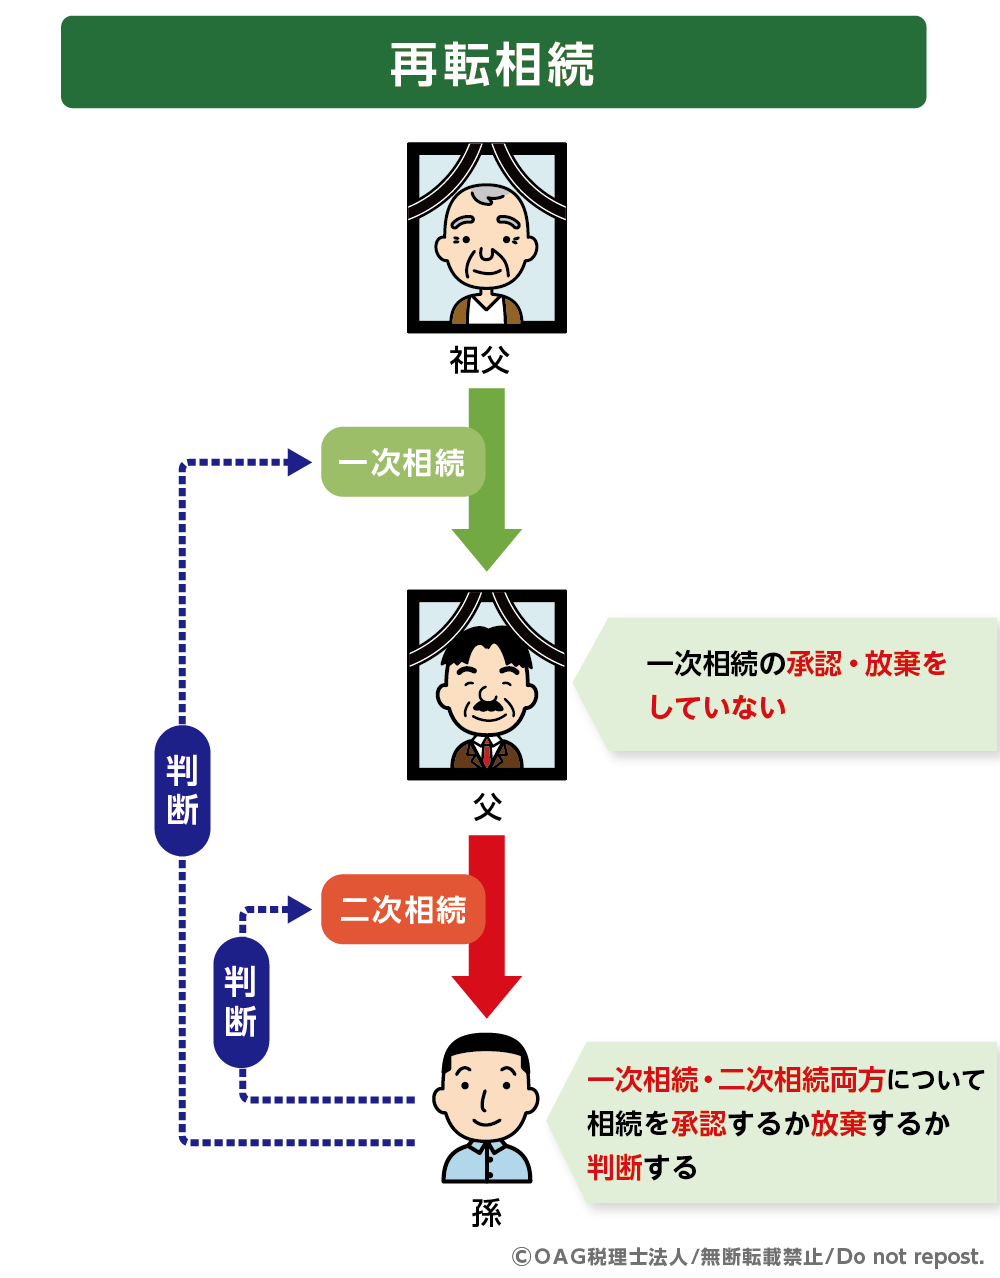
たとえば、祖父が亡くなり、その相続人である父が承認・放棄するかを決める前に亡くなった場合、父の相続人である子(祖父にとっての孫)は、次の2つの相続について判断・手続きを行う必要があります。
・一次相続:祖父の相続
・二次相続:父の相続
このように、再転相続では「2つの相続」が連続して発生し、それぞれについて独立した判断と手続きが求められる点が大きな特徴です。
2.再転相続と混同しやすい2つの相続形式との違い
再転相続は、特に「代襲相続」や「数次相続」と混同されやすいため、それぞれの違いを確認しておきましょう。
2-1.代襲相続との違い
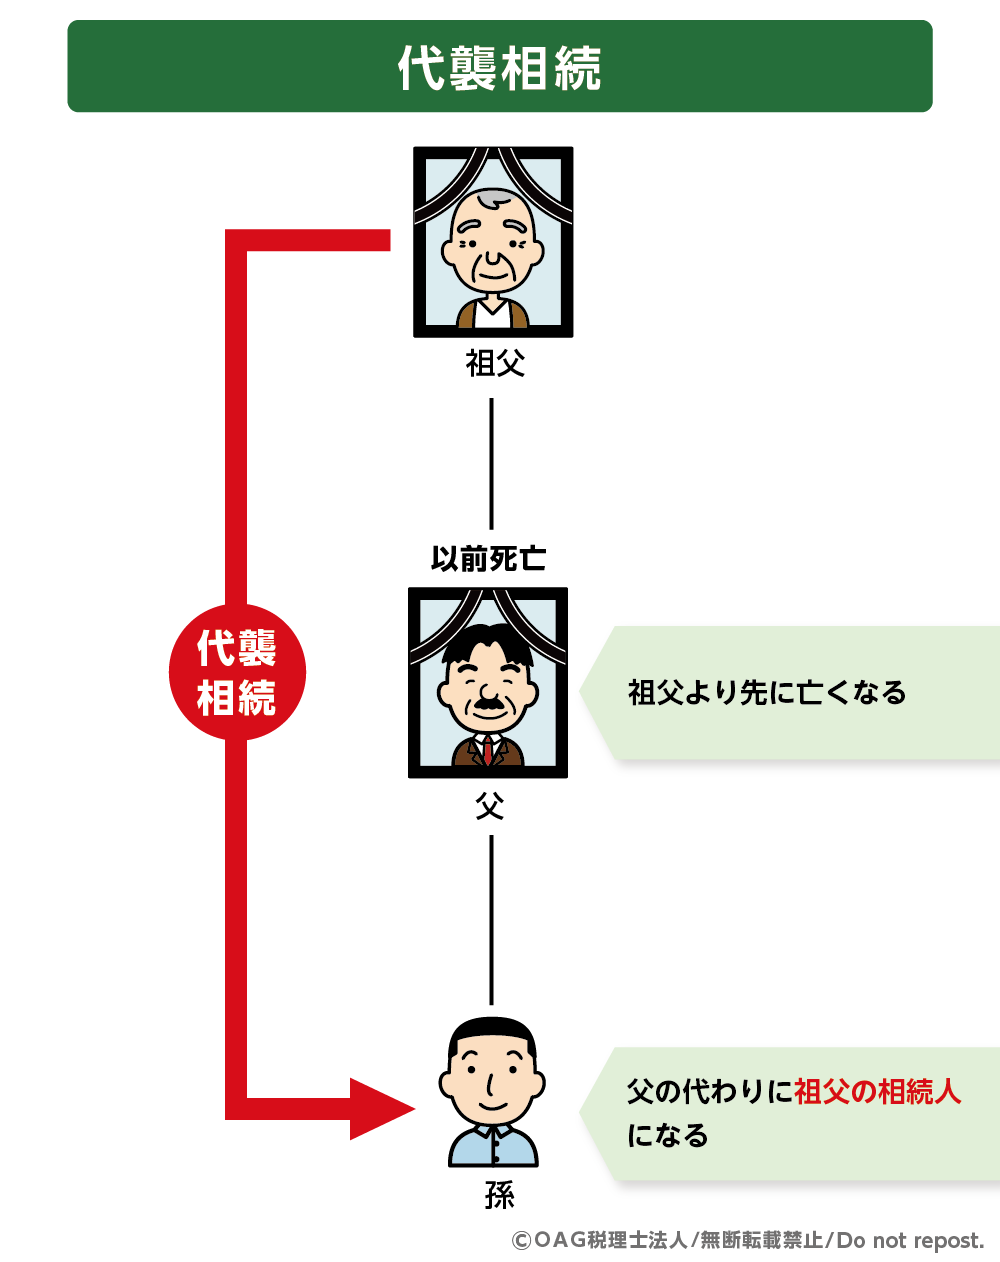
代襲相続とは、本来相続人となるべき人が、相続開始前に亡くなっていたり、相続欠格や相続廃除によって相続権を失っていた場合に、その方の子が代わりに相続する制度です。たとえば、祖父が亡くなった時点ですでに父が亡くなっていた場合、子(祖父にとっての孫)が、祖父の遺産を代襲相続することになります。
再転相続との違いは、死亡する順番です。たとえば、再転相続では祖父、父の順に亡くなるのに対し、代襲相続では父、祖父の順に亡くなります。また、手続きについて再転相続では、父が祖父の相続について判断しないまま亡くなっているため、子(祖父にとっての孫)が「祖父の相続」と「父の相続」の両方について手続きを行います。
一方、代襲相続では父の相続手続きは発生せず、子が直接祖父の相続人となるため、祖父から子への相続手続きのみ行えば足ります。
図2:代襲相続
2-2.数次相続との違い
数次相続とは、相続開始後、遺産分割が完了する前に相続人の一人が亡くなり、さらに次の相続が発生するケースなどをいいます。
図3:数次相続
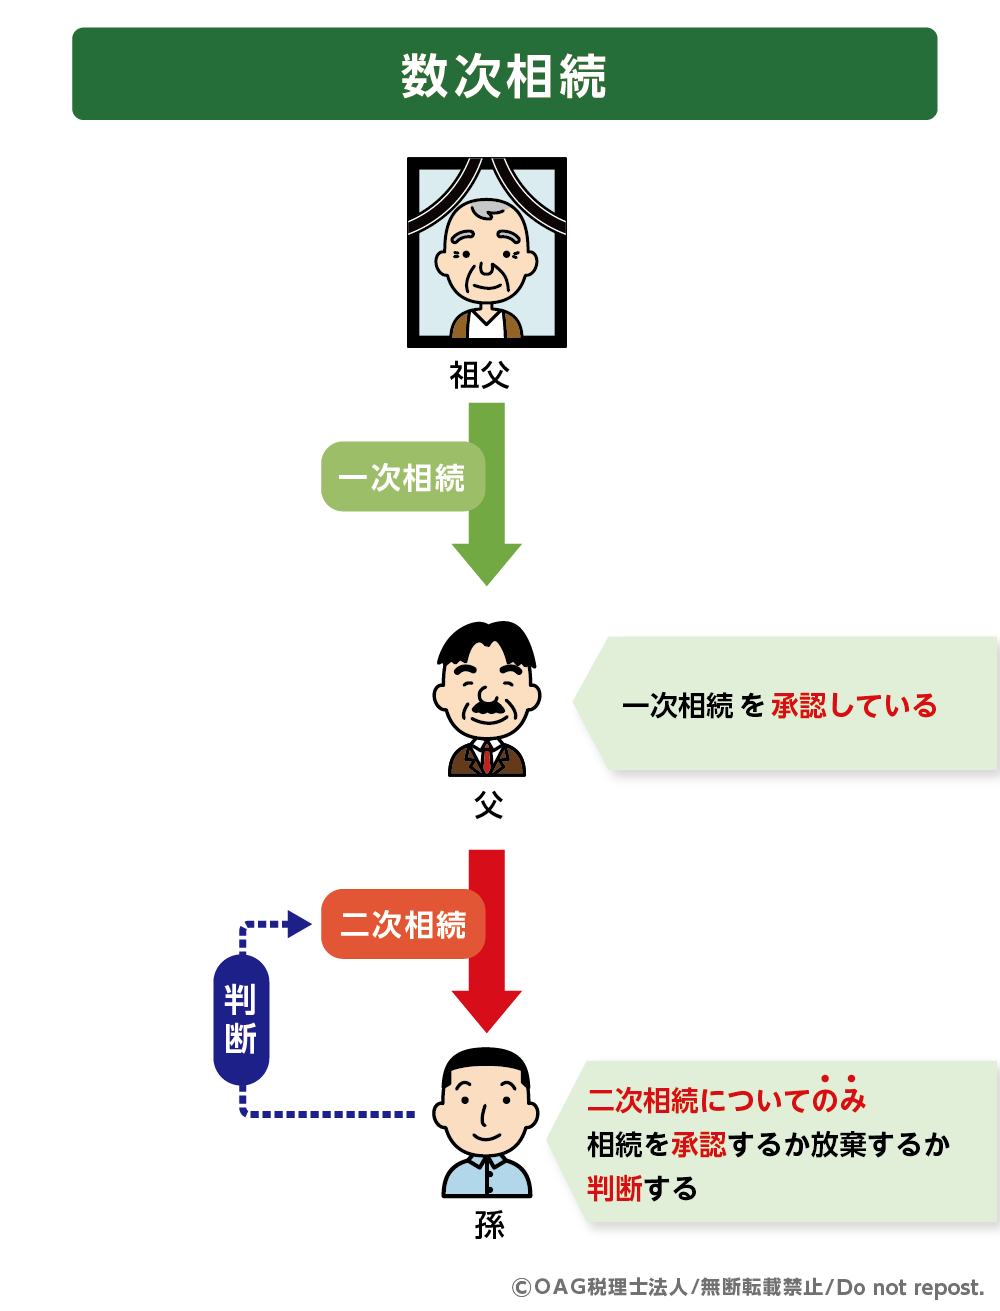
たとえば、祖父が亡くなった後、遺産分割協議が終わらないうちに相続人である父も亡くなってしまったケースです。この場合、子(祖父にとっての孫)が祖父の遺産分割協議にも参加する必要があります。
また、数次相続では相続人が相続開始後に死亡しているため、祖父の相続権は一度父に帰属しています。そのため、子(祖父にとっての孫)は、父がすでに取得した祖父の相続人としての地位を承継しているため、祖父の相続について相続放棄をすることはできません。
一方、再転相続では、父が祖父の遺産についてまだ承認も放棄もしていない段階で亡くなっており、子(祖父にとっての孫)が「祖父の相続を放棄するかどうか」を判断できます。
このように、「二次相続が発生する時期」が、数次相続と再転相続を分ける大きなポイントです。
3.再転相続における相続放棄の考え方
再転相続では、一次相続と二次相続のそれぞれについて、相続を「承認する」か「放棄する」のかを選択できます。ただし、どちらも独立した相続といっても、放棄の選択には制約がある点に注意が必要です。ここでは、再転相続における相続放棄の可否や手続き、期限について解説します。
3-1.再転相続は「2つの相続」について判断が必要
再転相続においては、一次相続と二次相続のそれぞれについて相続放棄を行うかどうかを判断する必要があります。これは、一次相続と二次相続が、それぞれ独立した相続として扱われるためです。
例えば、祖父が亡くなり(一次相続)、その相続人である父が熟慮期間中に亡くなった場合(二次相続)、子(祖父にとっての孫)は、次の2つについて判断することになります。
・祖父の相続を承認するか、放棄するか
・父の相続を承認するか、放棄するか
もっとも、形式上は2つの相続をそれぞれ判断できるものの、どの選択肢でも自由に組み合わせられるわけではありません。法令上、選べない組み合わせも存在します。
3-2.相続放棄の選択可能パターン
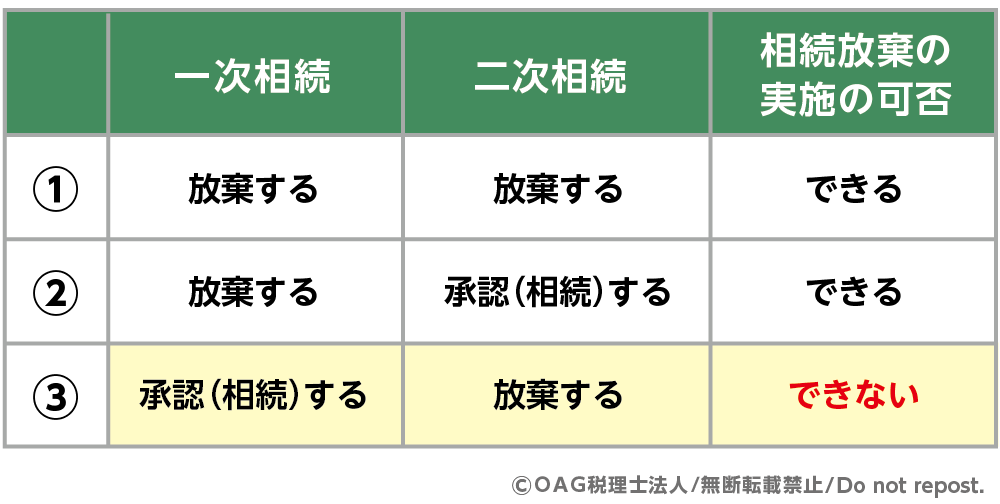
再転相続においては、以下のように放棄の可否に組み合わせの制限があります。一次相続で承認した場合、その相続で得た権利に基づく二次相続を放棄することは原則できません。
相続放棄の手続きは、亡くなられた方の最後の住所地を管轄する家庭裁判所に対して「相続放棄申述書」を提出して行います。放棄が受理されると、プラスの財産だけでなく、借金などのマイナス財産も一切引き継がないことになります。
表1:再転相続で相続放棄ができるケース・できないケース
3-3.「論理的に不可能な組み合わせ」が生じる理由
再転相続では、相続放棄の選択肢を自由に組み合わせられないケースがあります。
その理由は、一次相続と二次相続が「権利的に連動している」ためです。
たとえば、一次相続(祖父の相続)を承認すると、父は祖父の遺産を取得する権利を持った状態になります。
その父が亡くなった場合、祖父の遺産は「父の財産の一部」として二次相続の対象となります。
このため、一次相続を承認しその結果として発生する二次相続だけを放棄するという選択は、すでに取得した権利を前提としながら、その権利の帰属先だけを否定することになり、法的に選択できない組み合わせがあります。
一方で、一次相続を放棄していれば、そもそも祖父の遺産に関する権利は父に帰属していないため、
その後の二次相続との関係も発生せず、整合性が保たれます。
このように、再転相続における相続放棄は、「どの相続を基礎に、次の相続が発生しているのか」という権利関係を踏まえて判断する必要がある点が、大きな特徴といえます。
3-4. 再転相続における相続放棄の熟慮期間の起算点
相続放棄には期限があり、自己のために相続が開始されたことを知った日から3ケ月以内に行う必要があります。
再転相続の場合、一次相続についての熟慮期間は、再転相続人が「自己が再転相続人となったことを知った時」から起算されます。
図4:熟慮期間の起算点
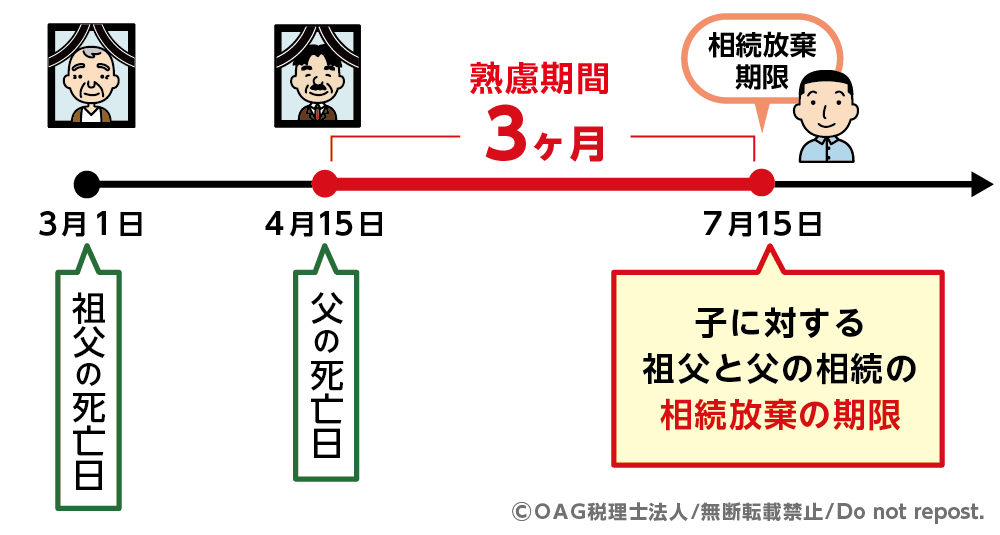
再転相続では、一次相続(例:祖父)と二次相続(例:父)が重なります。起算点はこのとき、「再転相続人が、自己が再転相続人となったことを知った時から3ケ月」となりますので、一次相続の熟慮期間は、自分が再転相続人となったことを知った時から3ケ月以内となります。
4.再転相続における相続手続きと注意点
再転相続が発生すると、一次相続と二次相続それぞれに対応が必要となり、相続人の負担は大きくなります。以下では、再転相続の手続きにおいて特に注意すべき5つのポイントを解説します。
4-1.一次相続と二次相続の両方で相続税申告が必要になるケース
再転相続では、一次相続・二次相続のそれぞれについて、相続税が課税される場合には申告が必要となります。
たとえば、祖父が亡くなり、相続人である父がその後まもなく亡くなった場合、祖父→父の相続に加えて、父→子への相続の2段階で申告と納税義務が生じます。
4-2.二次相続の相続人に限り一次相続の申告期限を延ばせる特例
再転相続の場合、二次相続の相続人については、一次相続の相続税申告期限が延長され、一次相続の相続人(=二次相続で亡くなられた方)の死亡を知った日の翌日から10ケ月以内が申告期限となります。たとえば祖父と父が続けて亡くなった場合、子は「父が亡くなったことを知った日」から10ケ月以内に祖父の相続税も申告できます。
4-3.「遺産分割協議書」は2通作成する理由
再転相続では、一次相続と二次相続で相続人や遺産の内容が異なることがあります。手続きを円滑に進めるため、各相続関係を明確にする目的で、相続ごとに遺産分割協議書を2通作成するのがおすすめです。
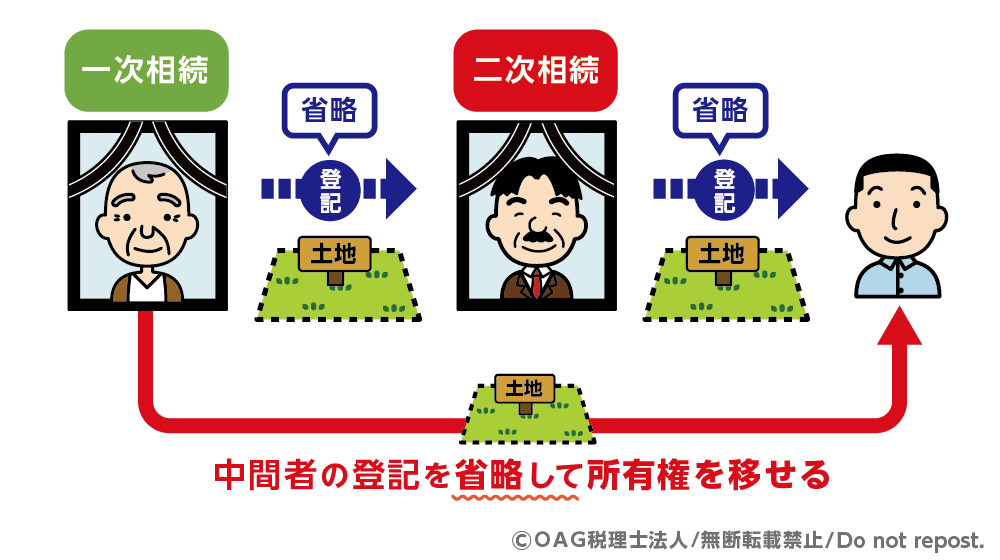
4-4.一次相続の相続人が1人の場合は中間省略登記が可能
一次相続で相続人が1人の場合、または複数の相続人がいた場合でも、遺産分割協議や相続放棄などにより、最終的に不動産を単独で相続した人がいる場合は、「直接移転登記(いわゆる中間省略登記)」が可能です。
たとえば、祖父→父→子という相続関係において、父が祖父の唯一の相続人であれば、祖父→子への登記(直接移転登記)が認められ、登録免許税や手続きの手間を抑えることができます。
図5:直接移転登記(中間省略登記)
4-5.再転相続における特別受益・寄与分の考え方
特別受益とは、生前贈与や遺贈によって特定の相続人が受けた利益を指します。例えば、祖父から父へ住宅取得資金の贈与が行われていた場合、その贈与が特別受益に該当すると、祖父の遺産分割において父の取得分を調整するための対象となることがあります。
再転相続では、父が相続手続きを終える前に亡くなっているため、父が受けていた特別受益をどのように遺産分割へ反映させるかが問題となるケースがあります。また、祖父から子(祖父にとっての孫)への贈与についても、内容によっては特別受益として扱われる可能性があります。
このように、再転相続では特別受益の有無や対象となる相続を正確に整理する必要があり、判断を誤ると遺産分割の内容に影響するおそれがあります。特別受益の取扱いに迷う場合は、相続に詳しい専門家へ相談すると安心です。
5.まとめ
再転相続とは、一次相続の相続人が相続を承認・放棄する前に亡くなり、その「相続人としての地位」を次の相続人が引き継ぐ相続です。
一次相続と二次相続という2つの相続が連続して発生する点が、大きな特徴といえます。
再転相続では、
・代襲相続・数次相続・相次相続とは仕組みが異なる
・相続放棄は2つの相続それぞれについて判断が必要で、自由に組み合わせられない
・熟慮期間や相続税申告、遺産分割協議書、登記など、手続きも複雑になりやすい
といった点に注意が必要です。
判断を誤ると、相続放棄ができなくなったり、想定外の税負担が生じるおそれがあります。
相続が立て続けに発生した場合は、早い段階で状況を整理し、相続に詳しいOAG税理士法人へお気軽にお問い合わせください。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。