相続税の債務控除とは?入院費・葬式費用も対象になるのか詳しく解説
- 相続税
「亡くなった父の未払いの入院費は、遺産から差し引けると聞いたけど、本当なの?」
相続が発生すると、不動産や預貯金などの「プラスの財産」だけでなく、借金や未払いの医療費など「マイナスの財産」も一緒に引き継がれます。こうしたマイナスの財産については、相続税の計算上「債務控除」として遺産の総額から差し引くことができます。
債務控除を適切に使えば、相続税の負担を大きく減らせる可能性があります。しかし、控除の対象になる費用とならない費用があり、判断を誤ると思わぬトラブルや申告ミスにつながるおそれもあります。
本記事では、相続税の債務控除の仕組みや対象となる費用、認められないケースや注意点について、相続手続きを進めているご家族の皆さまにもわかりやすく解説します。相続税の申告でお悩みの方や、少しでも税金の負担を抑えたいとお考えの方は、ぜひ参考にしてください。
1.債務控除とは?相続税から差し引ける「マイナスの財産」
債務控除とは、相続税の計算において、不動産や預貯金などの「プラスの財産」から、借金や未払い金などの「マイナスの財産」を差し引く制度です。債務控除を活用して相続財産の総額を減らすことで、相続税の負担を軽減できます。
相続税の課税対象となる遺産総額の計算式は、以下のとおりです。
図1:相続税の課税遺産総額の計算式
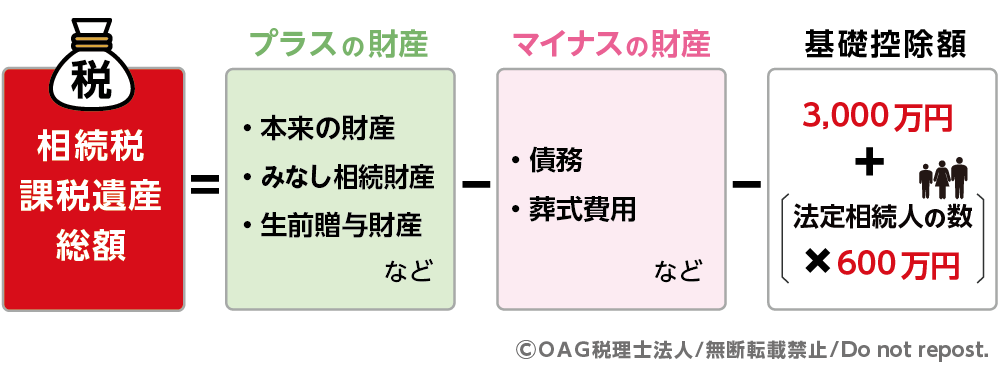
図2:項目ごとの具体的な財産
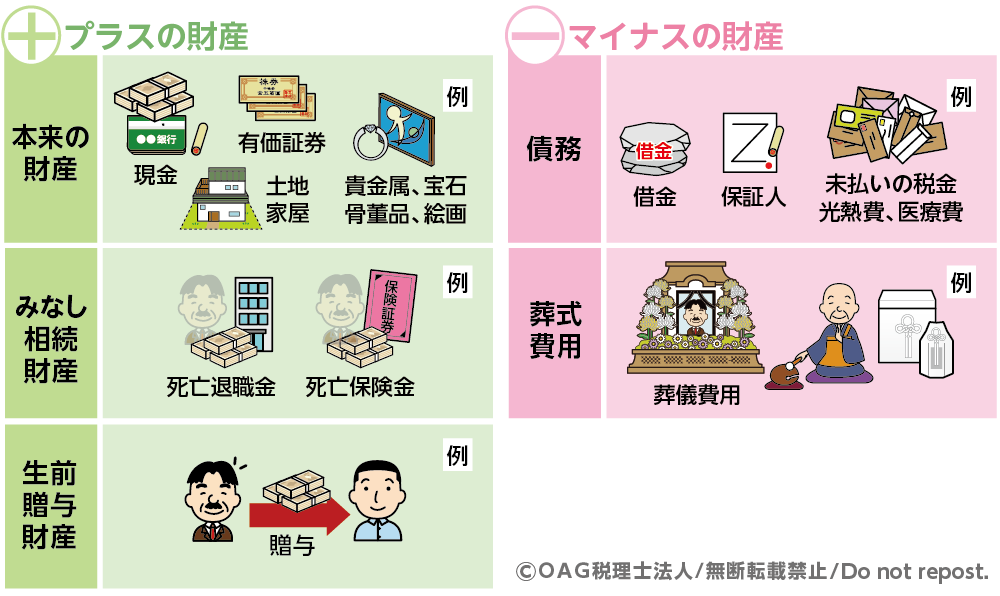
※生前贈与財産について、暦年課税による贈与財産からは債務控除できません。一方、相続時精算課税の適用を受けた贈与財産は、債務控除の対象となります。
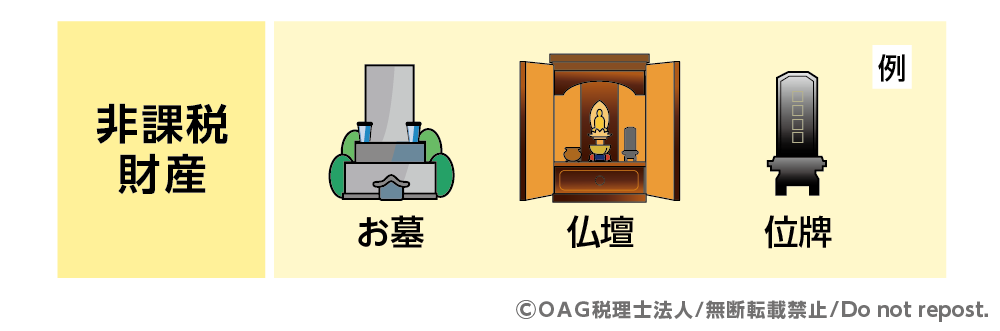
※非課税財産(お墓や仏壇など)は初めからプラスの財産に含めません。そのため、相続発生時点で残っている「お墓のローン(未払い代金)」は債務控除できません。相続税対策としてお墓などを買う場合は、生前のうちに手元の現金(プラスの財産)から支払いを完全に完了させておく必要があります。
2.債務控除の対象となるもの
相続開始時点で亡くなった方(被相続人)が負っていた債務ですでに支払いが確定しているものは、原則として債務控除の対象になります。具体的な例は以下のとおりです。
2-1.銀行など金融機関からの借入金(住宅ローンなど)
住宅ローンや事業資金としての借入金など、金融機関からの未返済の借金は債務控除の代表例です。ただし、団体信用生命保険(団信)によって返済される場合、その分は控除対象になりません(詳しくは4-3参照)。
2-2.親族・知人など個人からの借入金
親族や知人など、個人から借りていたお金も、債務として認められれば控除対象となります。ただし、契約書や返済の事実が確認できることが条件です。口約束だけでは認められにくいため、証拠となる書面や通帳記録が必要です。
2-3. 医療費(入院費・治療費など)
亡くなった時点で未払いとなっている入院費や治療費などの医療費は、債務控除の対象になります。病院からの請求書や領収書などの証拠資料は、相続税申告の際に必要になるため、必ず保管しておきましょう。
2-4.水道光熱費・電話代
亡くなった時点で発生していた電気・ガス・水道料金や、通信費(電話代・インターネット代)なども、債務控除の対象になります。こちらも請求書などで未払いであることを証明できる必要があります。
2-5.準確定申告による所得税
被相続人が生前に得ていた1月1日から死亡日までの所得については、相続人が「準確定申告」を行い、所得税を納める必要があります。この準確定申告で発生した所得税は、被相続人の債務として扱われるため、相続税の計算において債務控除の対象となります。
2-6.事業に関する税金(消費税・個人事業税など)
被相続人が個人事業主だった場合、亡くなった時点までに発生している未納の消費税や個人事業税も、債務控除の対象になります。これらは準確定申告の際などに納税額が確定するため、税理士に相談のうえ正確に計算し、債務として申告するようにしましょう。
2-7.住民税
亡くなった時点で納付義務が生じている住民税(前年分など)も債務控除の対象です。市区町村からの納付書や課税明細書で確認できます。
2-8.固定資産税
被相続人が所有していた土地や建物にかかる固定資産税も、亡くなった時点で未納であれば債務控除に含めることができます。特に固定資産税は、その年の1月1日時点での所有者に課税されます。そのため、亡くなった時点でまだ支払っていない分(納期未到来の分を含む)については、相続が発生した時期にかかわらず債務控除の対象となります。
2-9.賃貸不動産の敷金
被相続人が賃貸不動産を経営していた場合、賃借人から預かっていた敷金(保証金)は将来返還する義務があるため、債務控除の対象となります。ただし、契約上返還不要な権利金や、原状回復費用等に充当されることが確定している分は除きます。
3.葬式費用も債務控除できる?【対象・対象外の違い】
葬式費用(お通夜や葬儀・告別式にかかった費用)は、被相続人の債務ではありませんが、日本の慣習として相続に伴って必然的に支出する費用であることから、債務控除の対象となります。ただし、すべての費用が対象になるわけではありません。対象・対象外の費用について確認しましょう。
3-1.控除対象の葬式費用
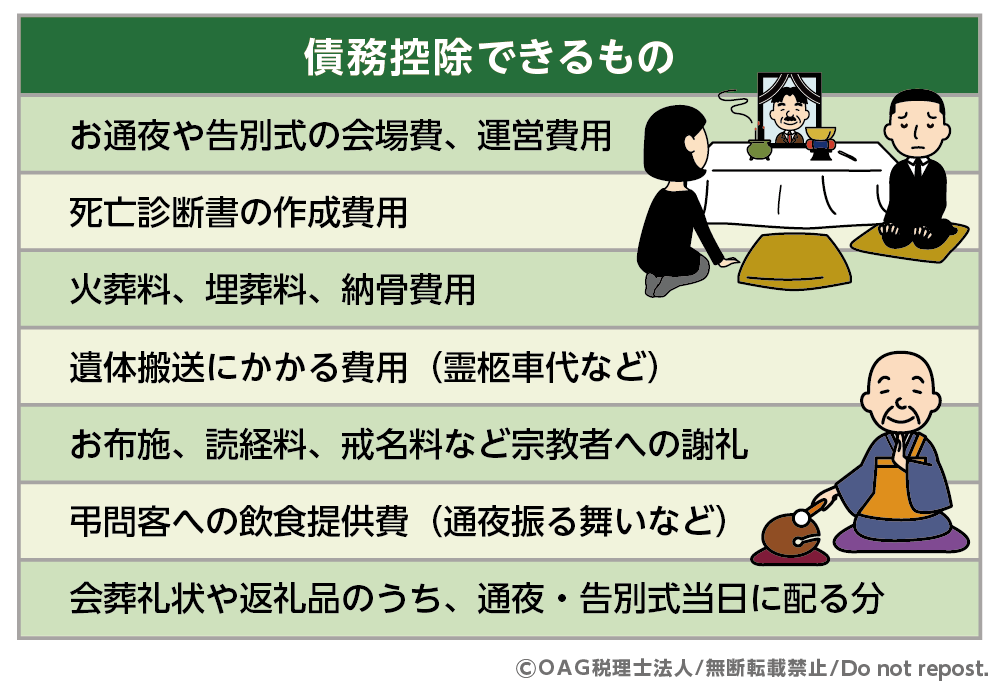
以下のような費用は、相続税の債務控除の対象になります。なお、領収書が発行されないお布施や心付けなどの費用に関しては、メモ書きで構いませんので記録を残しておきましょう。
・お通夜や告別式の会場費、運営費用
・死亡診断書の作成費用
・火葬料、埋葬料、納骨費用
・遺体搬送にかかる費用(霊柩車代など)
・お布施、読経料、戒名料など宗教者への謝礼
・弔問客への飲食提供費(通夜振る舞いなど)
・会葬礼状や返礼品のうち、通夜・告別式当日に配る分
図3:控除対象の葬式費用
3-2.控除対象外の葬式費用
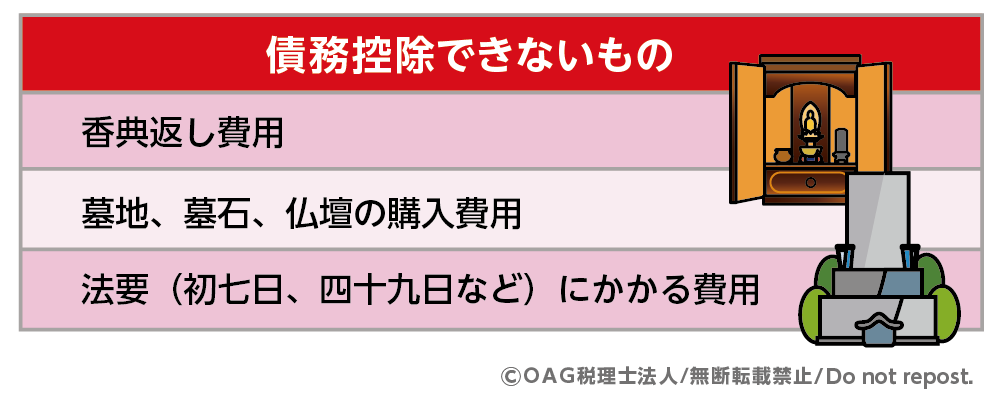
以下は、債務控除の対象外となりますので注意が必要です。墓地や仏壇などの購入費用は祭祀財産であり、相続税の非課税財産として扱われます。これらは相続財産に含まれないため、費用として控除することもできません。
- 香典返し費用
- 墓地、墓石、仏壇の購入費用
- 法要(初七日、四十九日など)にかかる費用
図4:控除対象外の葬式費用
※葬儀費用の取り扱いについて詳しくは、こちらを参考にしてください。
4.債務控除の対象とならないもの
相続税において債務控除の対象とならないのは、「亡くなった時点で支払いが確実でない債務」です。債務として存在していても、以下のようなものは原則として債務控除の対象になりません。
4-1.亡くなった後に発生した費用
相続を理由に支払いが生じた相続登記の費用、相続税申告報酬、相続手続きに必要な戸籍謄本の取得費用などは、亡くなった後に発生する費用となりますので債務控除できません。
4-2.保証債務(連帯保証など)
被相続人が第三者の借金の「連帯保証人」だった場合は債務控除の対象外です。保証債務とは、本来の債務者(お金を借りた人)が返済できなくなった場合に連帯保証人が代わって返済する義務を負うというもので、支払いが確実とは言えないためです。
ただし、本来の借主が返済不能な状態にあり、実際に連帯保証人として返済を行い、かつ支払ったお金を回収できる見込みがないと認められる場合に限り、債務控除の対象となります。
4-3.団体信用生命保険で完済される住宅ローン
被相続人が住宅ローンに団体信用生命保険(団信)を付けていた場合、亡くなった時に保険金によって住宅ローンが完済されます。このケースでは、住宅ローンの債務はすでに解消されているため、相続人に引き継がれる債務が存在せず、債務控除の対象にはなりません。
5.債務控除を受けられない人とは
債務控除は、すべての相続人が無条件に適用できるわけではありません。以下のような方は、原則として債務控除の適用を受けることができませんので、注意が必要です。
5-1.相続放棄をした人
相続放棄をすると、その人は相続人ではなくなるため、債務控除の対象外となります。相続放棄によって、プラスの財産だけでなく借金などのマイナスの財産も一切引き継がなくなるため、債務控除を適用する必要も生じません。
5-2.特定受遺者
遺言によって特定の財産のみを取得する「特定受遺者」は、原則として債務控除を受けることはできません。特定受遺者は相続人とは異なり、遺言で指定された財産だけを取得する立場にあるため、債務の承継や控除の適用対象にはなりません。
ただし、遺言によって財産全体を包括的に譲り受ける「包括受遺者」の場合は、債務も併せて承継するため、債務控除が認められます。
5-3.制限納税義務者
相続人や被相続人が海外に住んでいる場合(制限納税義務者などに該当する場合)は、債務控除ができる範囲が日本国内の債務に限られるなど制限を受けることがあります。海外資産や国外債務がある場合は、事前に必ず専門の税理士へご相談ください。
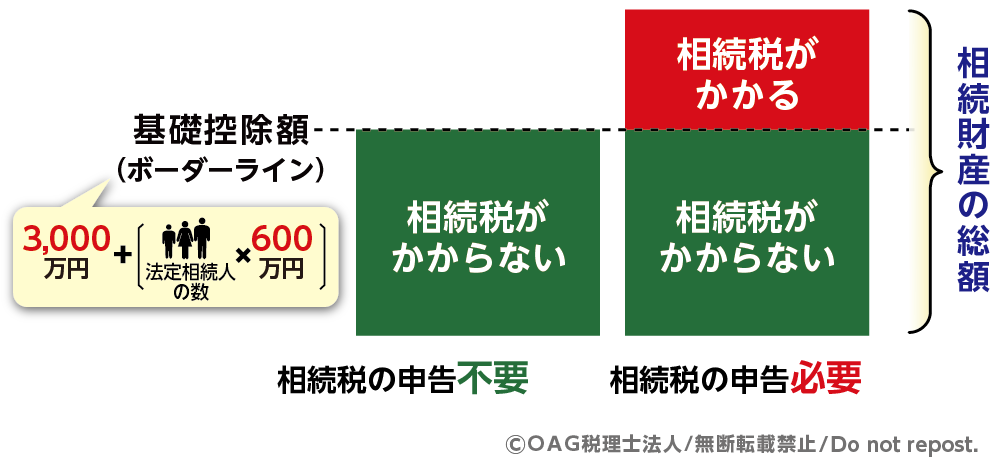
6.債務控除後に基礎控除額を超えるときは相続税申告が必要
相続税には「基礎控除」があり、以下の計算式で求められます。
基礎控除額=3,000万円+600万円×法定相続人の数
※なお、相続放棄をした人がいる場合でも、相続税の基礎控除額を計算する際の「法定相続人の数」には含まれます。
相続税の申告が必要になるのは、プラスの財産から債務や葬式費用を差し引いた正味の遺産額が、基礎控除額を超える場合です。 したがって、プラスの財産だけで見ると基礎控除額を超えていても、債務や葬式費用を差し引くことで基礎控除額以下になれば、相続税の申告は不要になります。
債務控除を正確に行うことで、申告の要否が変わるケースもありますので、判断に迷う場合は早めに専門家に相談しましょう。
図5:基礎控除額と相続税の申告要否の基準
※相続税の基礎控除について詳しくは、こちらを参考にしてください。
7.まとめ
債務控除は、被相続人の借金や未払いの費用を相続財産の総額から差し引くことで、相続税の負担を軽減する制度です。住宅ローン、入院費、未払いの税金や公共料金、葬式費用などが控除の対象となる一方で、香典返しや墓石代などは対象外となります。
債務控除を適用する際は、契約書、借用書、領収書などの証拠資料を適切に保管・準備しておくことが重要です。
また、相続放棄をした人や特定受遺者、制限納税義務者などは、債務控除を受けられない場合があるため、注意が必要です。
相続税の申告や債務控除の判断は専門的な知識を要するため、相続に強い税理士への早めの相談をおすすめします。適切な準備と専門家の助言を得ることで、不要な相続税を支払わずに済むだけでなく、円滑な相続手続きにつながります。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。