相続税率はいくら?計算の7ステップとシミュレーション付き解説
- 相続税
「身内に不幸があり、これから相続の手続きが必要だが、一体どれくらいの相続税がかかるのだろう」
「相続税の税率表を見たけれど、自分の場合はどの区分に当てはまるのか分からない」
相続税の申告を控えた方の多くが抱くのが、このような「税率」に対する不安です。所得税などとは異なり、相続税の計算は少し特殊です。実は、実際に受け取った遺産額に直接税率を掛けるわけではないということをご存知でしょうか。
相続税率は10%〜55%の超過累進税率ですが、遺産総額にそのまま税率を掛けて計算するわけではありません。
相続税率は、亡くなられた方の遺産総額や法定相続人の構成、法定相続分によって決まります。そのため、正しく税率を把握するには、計算の仕組みを順序立てて理解することが不可欠です。
本記事では、相続税率が決まる仕組みや、具体的な計算ステップを7つの工程で分かりやすく解説します。また、ケース別の計算シミュレーションや、将来の納税額を抑えるための生前対策についても触れています。
ぜひ参考になさってください。
1. 相続税率は「法定相続分に応じた取得金額」と相続人構成で決まる
相続税税率は、実際に取得した財産額ではなく、法定相続分どおりに相続したと仮定した場合の取得金額をもとに決まります。
つまり、相続財産の総額に一律の税率がかかるわけではなく、法定相続分で分割した場合に、各相続人が取得する金額ごとに税率が適用される仕組みです。
そのため、「相続財産がいくらあるか」だけで相続税率を判断するのは誤りであり、相続人の人数や続柄によって税率が変わる点には注意が必要です。
図1:法定相続分
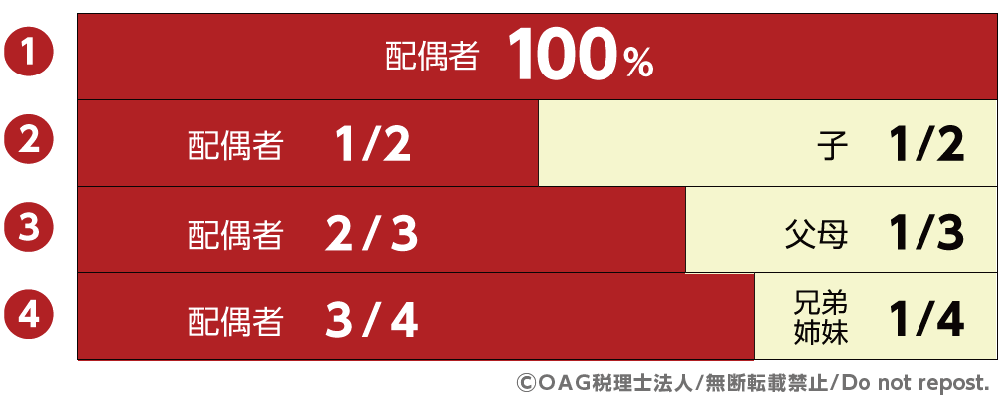
実際の相続では、相続人全員の合意があれば、法定相続分とは異なる割合で遺産分割を行うことも可能です。ただし、相続税の計算上は、あくまで法定相続分で分割したものとして税率を決定し、相続税の総額を算出します。
その後、算出された相続税の総額を、実際に取得した財産の割合に応じて各相続人が負担することになります。
このように、相続税率を正しく理解するためには、まず法定相続分での取得金額を前提に計算する必要があるという点が重要です。
2. 相続税率が適用されるまでの7ステップ
相続税は、実際に取得した財産額に直接税率をかけて計算するわけではありません。まず、課税遺産総額を法定相続分に応じて分けたものとして各相続人の税額を計算し、その合計額を実際の取得割合に応じて配分します。ここでは、相続税率がどのように適用され、最終的な納税額が決まるのかを7つのステップで解説します。
2-1.ステップ1:相続人を確定し法定相続分を確認する
まず、亡くなられた時点の家族構成をもとに誰が財産を相続する権利を持つのか(法定相続人)を確定します。法定相続人の範囲や組み合わせは法律で定められており、家族構成によって法定相続分の割合も異なります。
なお、亡くなられた方の配偶者は必ず法定相続人となる点が特徴です。配偶者に加えて、子、直系尊属、兄弟姉妹のいずれが法定相続人となるかによって、法定相続分が決まります。
法定相続人を確定するためには、亡くなられた方の出生から死亡までの戸籍を収集する必要があり、これには1~2か月程度かかることも少なくありません。申告手続きを円滑に進めるためにも、戸籍収集や相続人の調査には早めに着手することが重要です。
相続税の計算では、実際の遺産分割内容にかかわらず、法定相続分で分割したと仮定して相続税率を判定します。
そのため、相続税率を正しく求めるためには、法定相続人と法定相続分を正確に把握することが最初のステップとなります。
2-2. ステップ2:相続財産の総額を確定し、基礎控除額を差し引く
相続税の計算では、まず相続財産の総額を正確に把握する必要があります。
相続税の計算では、現金や不動産などのプラスの財産を把握したうえで、借入金や未払いの医療費などの債務を差し引いて課税価格を計算します。
また、相続税の計算上は、本来の相続財産に加えて、生命保険金や死亡退職金などのみなし相続財産、相続開始前一定期間内の贈与財産や相続時精算課税を適用した贈与財産など、相続税の課税価格に加算される財産も含めて計算します。
一方で、お墓や仏壇などの相続税がかからない非課税財産は、相続財産の総額に含める必要はありません。また、借入金や未払いの医療費などの債務は、相続財産の総額から差し引くことができます。
小規模宅地等の特例を適用した後の課税価格から基礎控除額を差し引いたものが課税遺産総額です。
生命保険金や死亡退職金については、相続人が取得する場合、それぞれ「500万円 × 法定相続人の数」まで非課税です。
これらの控除や特例を正しく反映させることが、相続税額を正確に計算するための重要なポイントとなります。
2-3. ステップ3:法定相続分どおりに分割したと仮定する
相続税の計算では、実際の遺産分割内容は考慮せず、まず相続財産の総額を法定相続分に従って分けたものとみなします。この割合をもとに、各法定相続人の計算上の取得金額を算出します。
法定相続分とは、法律で定められた相続の割合であり、亡くなられた時点の家族構成によって異なります。
相続税率を確認するためには、この法定相続分による取得金額を基準とする点が重要です。
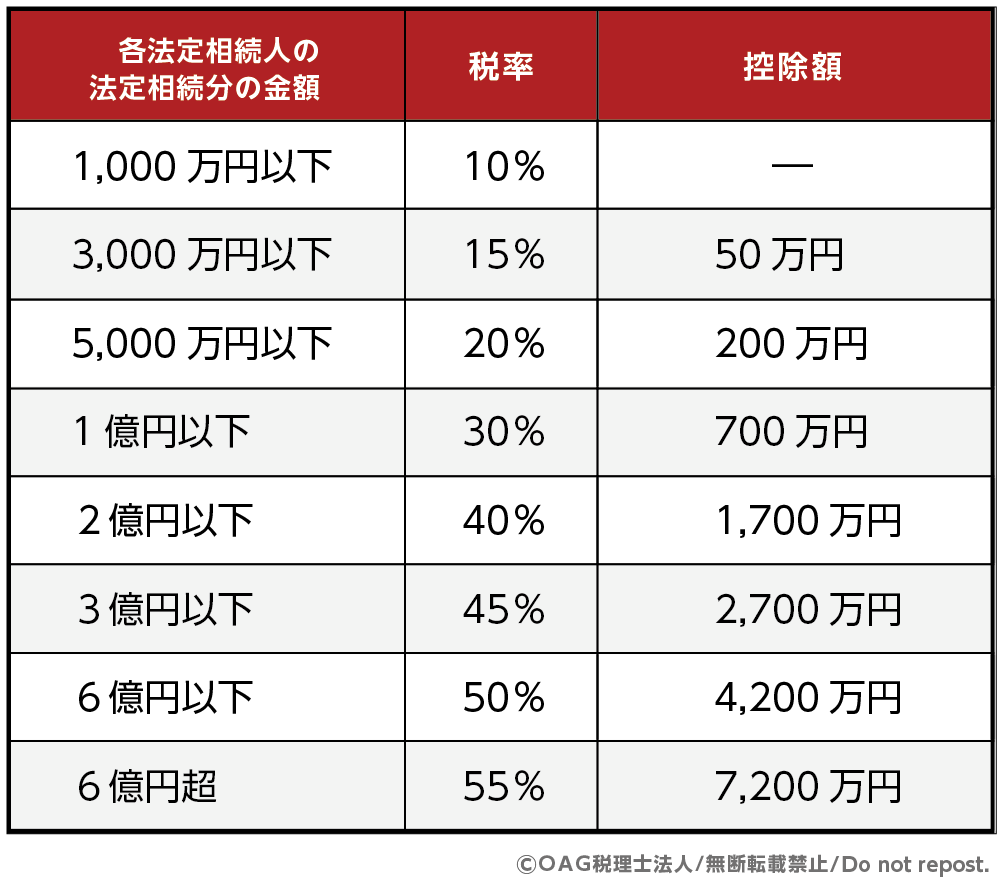
2-4. ステップ4:法定相続分に応じた取得金額から相続税率を確認する
ステップ3で算出した、法定相続分に応じた各法定相続人の取得金額をもとに、
相続税の速算表に当てはめて、法定相続人ごとの相続税率と控除額を確認します。
相続税は、相続財産の総額に対して一律の税率がかかる仕組みではありません。
法定相続分で分割したと仮定した場合に、各法定相続人が取得する金額ごとに税率が決まる点が大きな特徴です。
そのため、相続税率を正しく把握するには、必ず「法定相続分に基づく取得金額」を基準に表を確認する必要があります。
表1:相続税率と控除額
2-5. ステップ5:相続税の総額を算出する
ステップ4で確認した相続税率と控除額をもとに、各法定相続人について
「法定相続分に応じた取得金額 × 相続税率 − 控除額」
の計算式で、相続税額を算出します。
こうして算出した法定相続人ごとの相続税額を合計したものが、相続税の総額となります。
この相続税の総額が、次のステップで実際の遺産分割割合に応じて配分され、各相続人の納税額が決まります。
2-6. ステップ6:実際の遺産分割割合に応じて相続税を按分する
実際の相続では、相続人全員の合意があれば、法定相続分とは異なる割合で遺産を分割することも可能です。
ただし、その場合であっても、相続税率の判定や相続税額の計算は、あくまで法定相続分を基準として行われます。
ステップ5で算出した相続税の総額を、実際に各相続人が取得した財産の割合に応じて按分(割合に応じて配分)し、その按分後の金額が、各相続人が最終的に納税する相続税額となります。
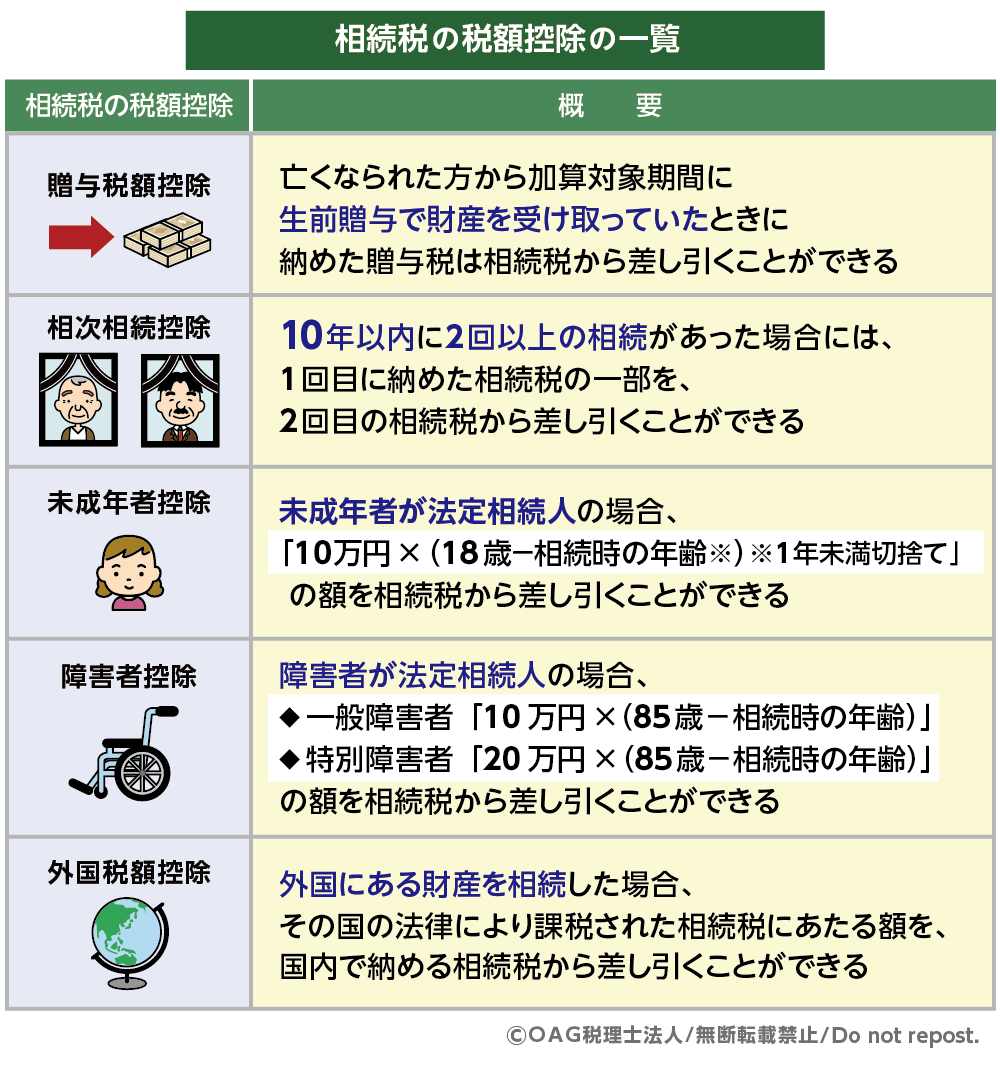
2-7. ステップ7:相続税額から控除額・加算額を反映する
最後に、各相続人の相続税額について、個別の事情に応じた加算および控除を行い、最終的な納税額を計算します。
【相続税の2割加算】
相続や遺贈により財産を取得した方が、亡くなられた方の
・配偶者
・一親等の血族(子および父母)
以外である場合には、その方の相続税額に2割相当額が加算されます。(例:兄弟姉妹、甥・姪、内縁の配偶者など。孫は代襲相続人かどうかなどにより扱いが異なる場合があります。)
表2:相続税の税額控除一覧
3.ケース別 相続税率と相続税額の計算例
ここでは、代表的な相続パターンをもとに、2章でご紹介した相続税率がどのように適用され、最終的な相続税額がどのように決まるのかを確認します。
いずれのケースも、法定相続分を基準に相続税率を判定する点が共通しています。
3-1. 配偶者と子が相続する場合
ここでは、亡くなられた方に配偶者と子2人がいるケースを例に、相続税率がどのように適用され、 最終的な税額が決まるのかを確認します。
【前提条件】
図2:例
相続人:配偶者1人、子2人
遺産総額:8,000万円
遺言書なし(法定相続分を基準に計算)
① 相続人の確定と基礎控除額の計算
相続税の計算では、まず相続人を確定させ、その人数に応じて基礎控除額を算出します。
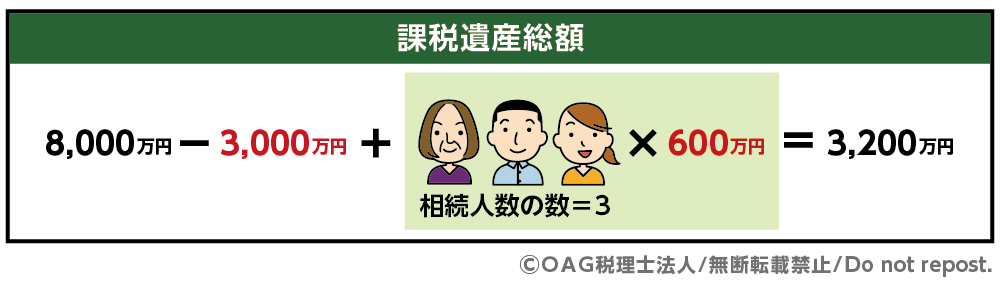
基礎控除額
3,000万円 + 600万円 × 3人 = 4,800万円
② 課税遺産総額の算出
遺産総額から基礎控除額を差し引きます。
8,000万円 − 4,800万円 = 3,200万円(課税遺産総額)
図3:課税遺産総額
③ 法定相続分に応じた取得金額
課税遺産総額は、実際の分け方にかかわらず、いったん法定相続分で分割して計算します。
図4:法定相続分に応じた取得金額
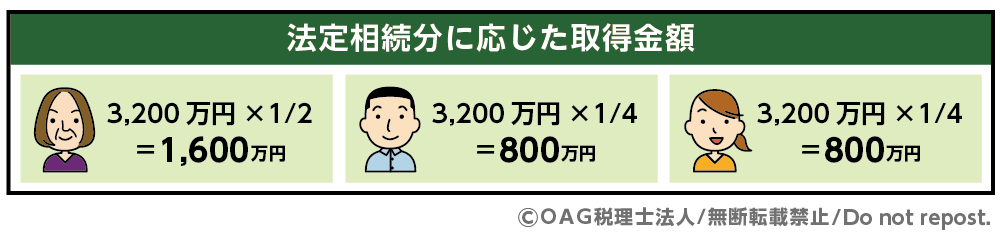
配偶者:1/2 → 1,600万円
長男:1/4 → 800万円
長女:1/4 → 800万円
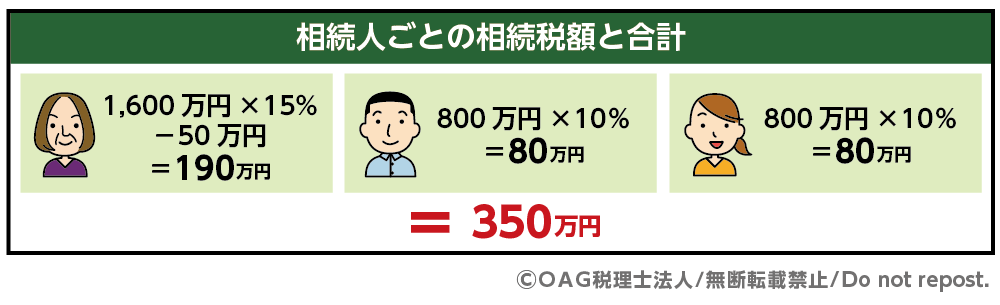
④ 相続人ごとの相続税額
上記金額をもとに、相続税の速算表を使って税額を計算します。
配偶者(1,600万円):190万円
長男(800万円):80万円
長女(800万円):80万円
相続税の総額は 350万円 となります。
図5:相続人ごとの相続税額と合計
⑤ 配偶者の税額軽減を適用した最終的な納税額
ここでは、実際の遺産分割も法定相続分どおり(配偶者2分の1、子がそれぞれ4分の1)で行ったものとして、各人の相続税額を計算します。
相続税の総額350万円を、実際に取得した財産の割合に応じて各相続人に按分します。
配偶者:350万円 × 1/2 = 175万円
長男:350万円 × 1/4 = 87.5万円
長女:350万円 × 1/4 = 87.5万円
次に、配偶者の税額軽減を適用します。
配偶者が取得した財産は、「1億6,000万円」または「法定相続分相当額」のいずれか多い金額まで、配偶者の税額軽減により相続税はかかりません。
本例では、配偶者の取得額は4,000万円であり、配偶者の法定相続分相当額(4,000万円)の範囲内であるため、配偶者の税額軽減により、配偶者の相続税額は0円となります。
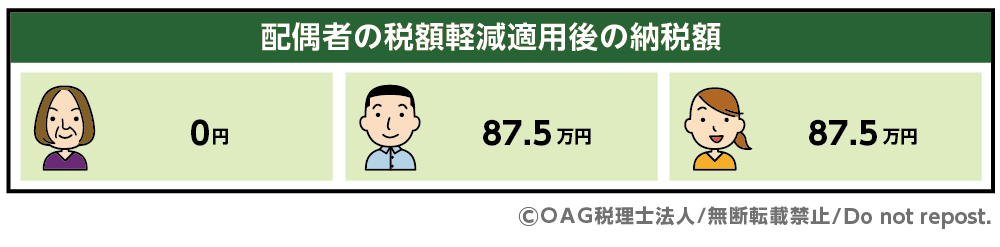
子に適用できる税額控除がない場合、
配偶者:175万円 → 0円
長男:87.5万円
長女:87.5万円
となります。
最終的な納税額は、子2人がそれぞれ87.5万円ずつ負担する形になります。
図6:配偶者の税額軽減適用後の納税額
3-2. 法定相続分と異なる遺産分割をした場合
相続では、相続人全員の合意があれば、法定相続分とは異なる割合で遺産分割を行うことも可能です。
ただし、相続税の計算方法そのものは変わらない点に注意が必要です。
ここでは、3-1と同じ条件を前提に、遺産分割割合を変更した場合の相続税の考え方を確認します。
【前提条件(3-1と同じ)】
相続人:配偶者1人、子2人
遺産総額:8,000万円
基礎控除額:4,800万円
課税遺産総額:3,200万円
このケースにおける相続税の総額は350万円である点は、遺産分割割合を変えても変わりません。
実際の遺産分割割合に応じて税額を按分します。
【例】
実際の遺産分割割合を次のようにした場合
配偶者:70%(5,600万円)
長男:15%(1,200万円)
長女:15%(1,200万円)
この場合、相続税の総額350万円を取得割合で按分します。
配偶者:350万円×70%=245万円 → 配偶者の税額軽減により0円
長男:350万円 × 15% = 52.5万円
長女:350万円 × 15% = 52.5万円
配偶者が取得した財産は、配偶者の税額軽減の適用により「法定相続分相当額」または「1億6,000万円」まで相続税がかかりません。配偶者の税額は0円となります。
子に適用できる税額控除がない場合、
配偶者:0円
長男:52.5万円
長女:52.5万円
となります。
3-3.相続人が配偶者のみの場合
相続人が配偶者のみの場合でも、相続税の計算方法自体は同じです。ただし、配偶者には「配偶者の税額軽減」があるため、配偶者が実際に取得した正味の遺産額が1億6,000万円まで、または法定相続分相当額までであれば相続税はかかりません。そのため、遺産額や取得額によっては相続税が0円になるケースが多くあります。
【前提条件】
相続人:配偶者1人
遺産総額:8,000万円
基礎控除額:3,600万円(3,000万円+600万円×法定相続人1人)
課税遺産総額:4,400万円
相続人が配偶者のみの場合、法定相続分は1(100%)です。
課税遺産総額4,400万円はすべて配偶者が取得したものとして扱われます。
この取得金額を相続税の速算表に当てはめ、
「取得金額 × 相続税率 − 控除額」により相続税額を算出します。
ただし、配偶者が相続する財産については、
「1億6,000万円」または「法定相続分相当額」のいずれか多い金額まで非課税となる配偶者の税額軽減が適用されます。
本例では、配偶者の取得額は4,400万円であり、非課税枠の範囲内に収まるため、相続税は0円となります。
4. 相続税の負担を抑える生前対策
相続税の負担を軽減するためには、生前対策が有効です。
生前贈与などによって課税財産が減り、法定相続分に応じた取得金額が税率区分の境界を下回れば、適用される相続税率が低くなる場合があります。
<生前対策の例>
・暦年贈与
毎年110万円までの贈与は非課税(基礎控除)※
・相続時精算課税制度
年110万円の基礎控除に加え、累計2,500万円までの特別控除が適用される
・住宅取得等資金の贈与制度
省エネ等住宅の場合は1,000万円、それ以外の住宅の場合は500万円までが非課税(令和8年12月31日まで)
・生命保険金の非課税枠
相続時の生命保険金は「500万円 × 法定相続人の数」まで非課税
※暦年贈与には年間110万円の基礎控除があります。ただし、相続・遺贈により財産を取得した人が被相続人から加算対象期間内に受けた贈与は、相続税の課税価格に加算される場合があります。令和6年1月1日以降の贈与については、加算対象期間が段階的に7年に延長されています。
5. まとめ
相続税率は、単に「遺産総額」によって決まるものではありません。
法定相続分に基づく取得金額と相続人の構成によって決定される、独特の仕組みになっています。
そのため、「相続財産がいくらあるのか」「相続人は誰になるのか」「法定相続分はどうなるのか」を順序立てて確認しなければ、正しい税率区分や納税額は分かりません。
本記事で解説したように、相続税は7つのステップで計算されます。
この仕組みを理解しておくことで、どのくらいの納税額になるのか、また生前にどのような対策ができるのかを冷静に判断できるようになります。
また、相続税は一度きりの手続きであり、やり直しがききません。特に、遺産分割の方法や配偶者の税額軽減の活用によって、最終的な税負担は大きく変わります。
早い段階で税理士などの専門家へ相談することも有効な選択肢です。
正しい知識を身につけ、適切な準備を行うことが、円満で円滑な相続につながります。不安がある場合は、お気軽にOAG税理士法人へお問い合わせください。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。