相続放棄の期間は3か月|起算点・延長申立て・期限後の対処法を徹底解説
- 相続手続き
「亡くなった父に借金があるかもしれないが、相続放棄の3か月の期限はいつから数える?」
「もし期限に間に合わなかったらどうなるの?」
相続放棄には「3か月以内」という厳格な期限(熟慮期間)があり、過ぎてしまうと原則として放棄は認められなくなります。
本記事では、相続放棄の期間の考え方や熟慮期間中にやるべきこと、期間延長の申立て方法から期限を過ぎた場合の対処法までわかりやすく解説します。焦らず適切に手続きを進めるための参考にしてください。
1. 相続放棄の期間は原則3か月以内
相続放棄とは、プラスの財産とマイナスの財産をすべて放棄し、亡くなった方(被相続人)の権利や義務を一切引き継がない手続きです。
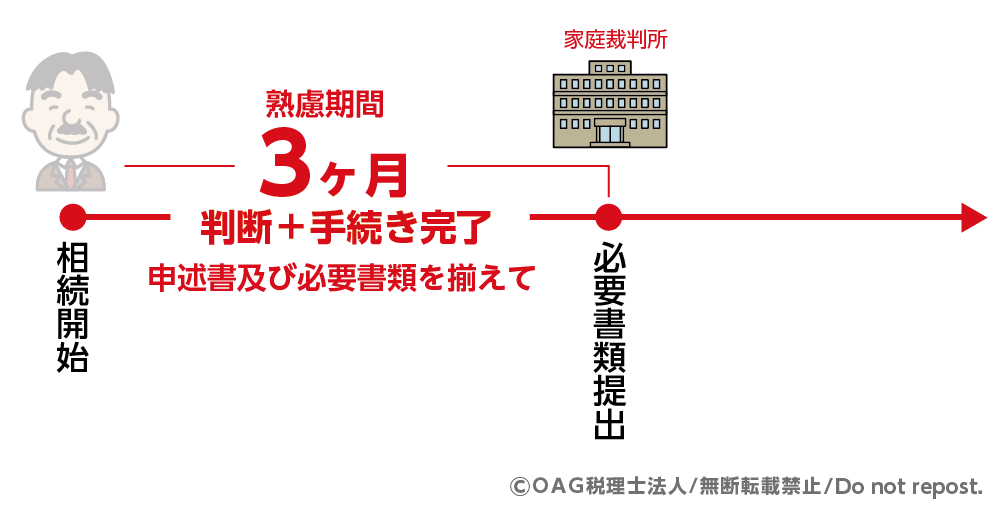
相続放棄の判断を行うための期間(熟慮期間)は、「自己のために相続の開始があったことを知った時から3か月以内」と定められています(民法915条1項)。
この期間内に家庭裁判所へ手続き(申述)を行わない場合、相続放棄はできなくなり、借金を含むすべての財産を引き継ぐ「単純承認」をしたとみなされます。
図1:相続放棄の期限は原則3カ月以内
2. 3か月の起算点「相続の開始を知った時」とはいつから?
相続放棄の3か月の起算点は、「被相続人が亡くなった事実を知り、自分が相続人になったことを認識した日」からスタートします。
一般的には亡くなった日が起算点となりますが、死亡の事実を後から知った場合や、先順位の相続人が全員放棄したことで新たに相続権を得た場合は、「その事実を知った日」が起算点となります。
2-1. 疎遠な親族の死亡を後から知ったケース
被相続人と長年連絡を取っておらず、死亡の事実を後から知った場合は、「死亡を知った日(連絡や通知を受けた日)」から3か月がスタートします。
2-2. 先順位の相続人が全員放棄したケース
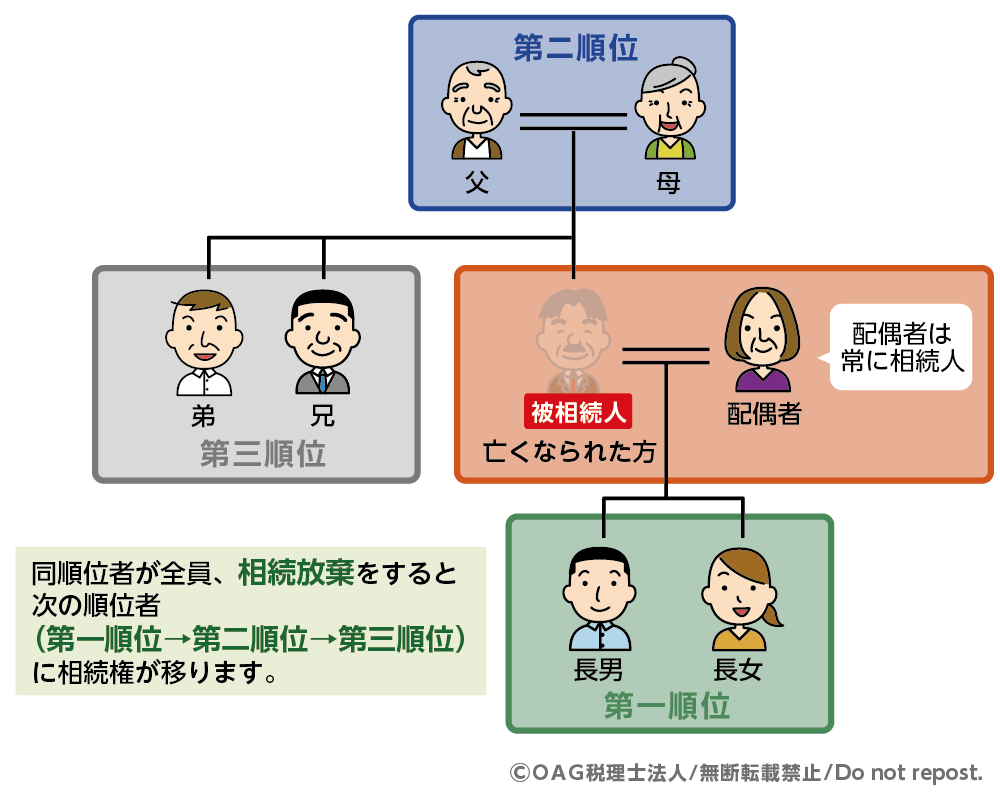
相続人には優先順位があり、配偶者は常に相続人となります。また、先順位の人が全員放棄すると次の順位の人が新たに相続人となります。(※血族相続人)。
- 第1順位:子(亡くなっている場合は孫・ひ孫などの直系卑属が代襲相続。何代でも続きます)
- 第2順位:直系尊属(親や祖父母など)(※第1順位の人がいない場合)
- 第3順位:兄弟姉妹(亡くなっている場合は代襲相続人である甥・姪まで。※甥・姪の子は代襲できません)
この場合の起算点は、「先順位の相続人が全員放棄したことにより、自分が新たに相続人になったこと」を知った日です。
図2:先順位の相続人が全員放棄すると次順位に相続権が移る
3. 熟慮期間中に必ずやるべきこと
3か月の熟慮期間中に、相続を受け入れる(承認する)か、放棄するかを判断します。この期間中に被相続人の財産(預貯金や不動産など)を使ったりご自分の名義に変えたりしてしまうと、相続を受け入れたとみなされる(法定単純承認)可能性があるため、慎重な対応が必要です。
3-1. 相続人の調査(戸籍の収集)
まずは誰が相続人になるのかを正確に確認します。被相続人の出生から死亡までのすべての戸籍謄本を収集し、相続人の範囲や順位を確定させます。前婚のお子さんや養子縁組のある場合は特に注意が必要です。
3-2. 相続財産の調査(特に負債)
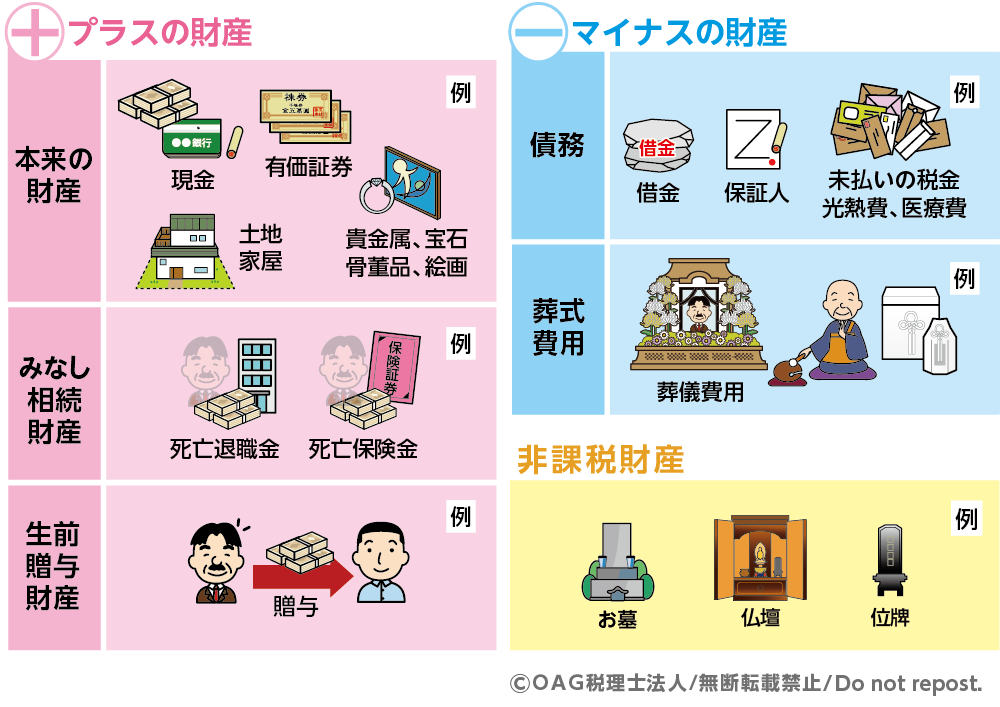
プラスの財産(預貯金、不動産、有価証券など)とマイナスの財産(借金、ローン、未払金、連帯保証債務など)を正確に把握します。
(主な調査方法)
- 預貯金:金融機関に照会
- 不動産:固定資産税通知書や名寄帳で確認
- 借金:借用書や督促状、必要に応じて信用情報機関(JICC、CIC、KSC)へ照会
図3:主な相続財産
【死亡保険金・死亡退職金に関する注意点】
受取人が指定されている死亡保険金や死亡退職金(みなし相続財産)は、相続放棄をしても受け取ることができます。ただし、相続放棄をした人は『非課税枠(500万円×法定相続人数)』が適用されず、受け取った全額が相続税の課税対象になる点に注意が必要です(詳細は税理士にご相談ください)。
※なお、「法定相続人の数」のカウントは、相続放棄した人も人数として含めて計算することができます。
4. 期間を延長したい場合の申立て方法と具体例
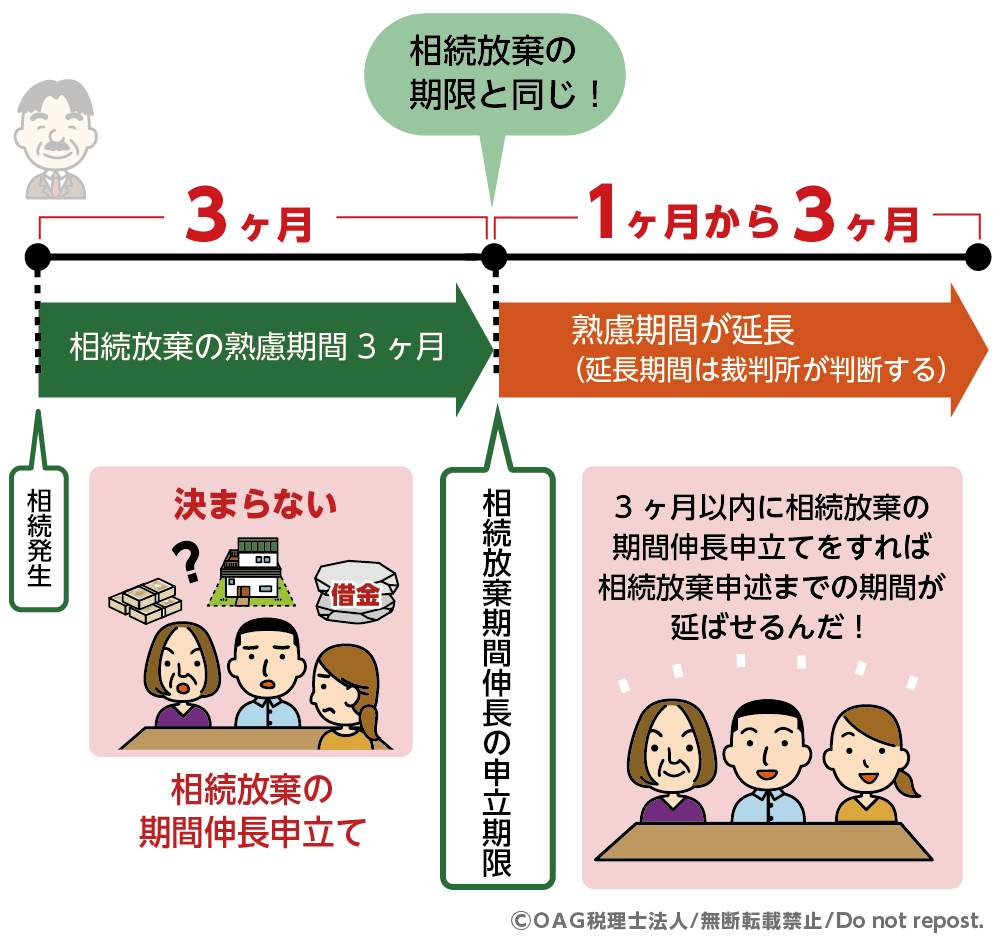
「財産の全容がどうしても3か月以内に分からない」という場合は、家庭裁判所に申立てをすることで、熟慮期間を延長(伸長)できる仕組みがあります。延長の申立ては、必ず最初の3か月以内に行う必要があります。
図4:相続放棄の熟慮期間は延長できる場合がある
4-1. 申立ては3か月の期限内に行う必要がある
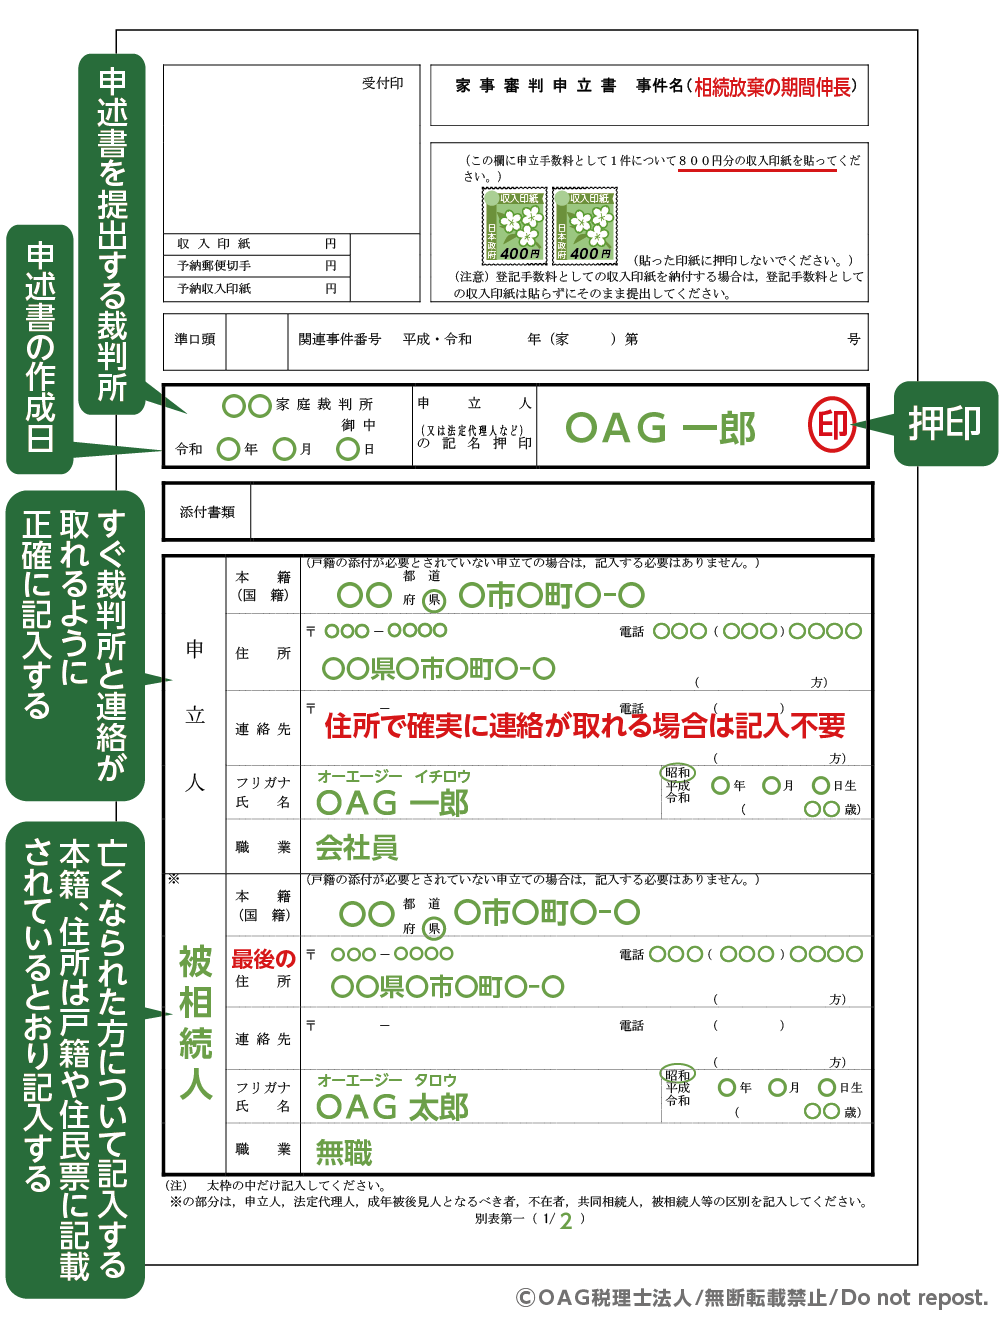
申立書は、被相続人の最後の住所地を管轄する家庭裁判所に提出します。申立てが認められると、通常1か月~3か月程度期間が延長されます(延長期間の長さは裁判所が個別の事情に応じて決定します)。
4-2. 認められやすい「申立て理由」の具体例
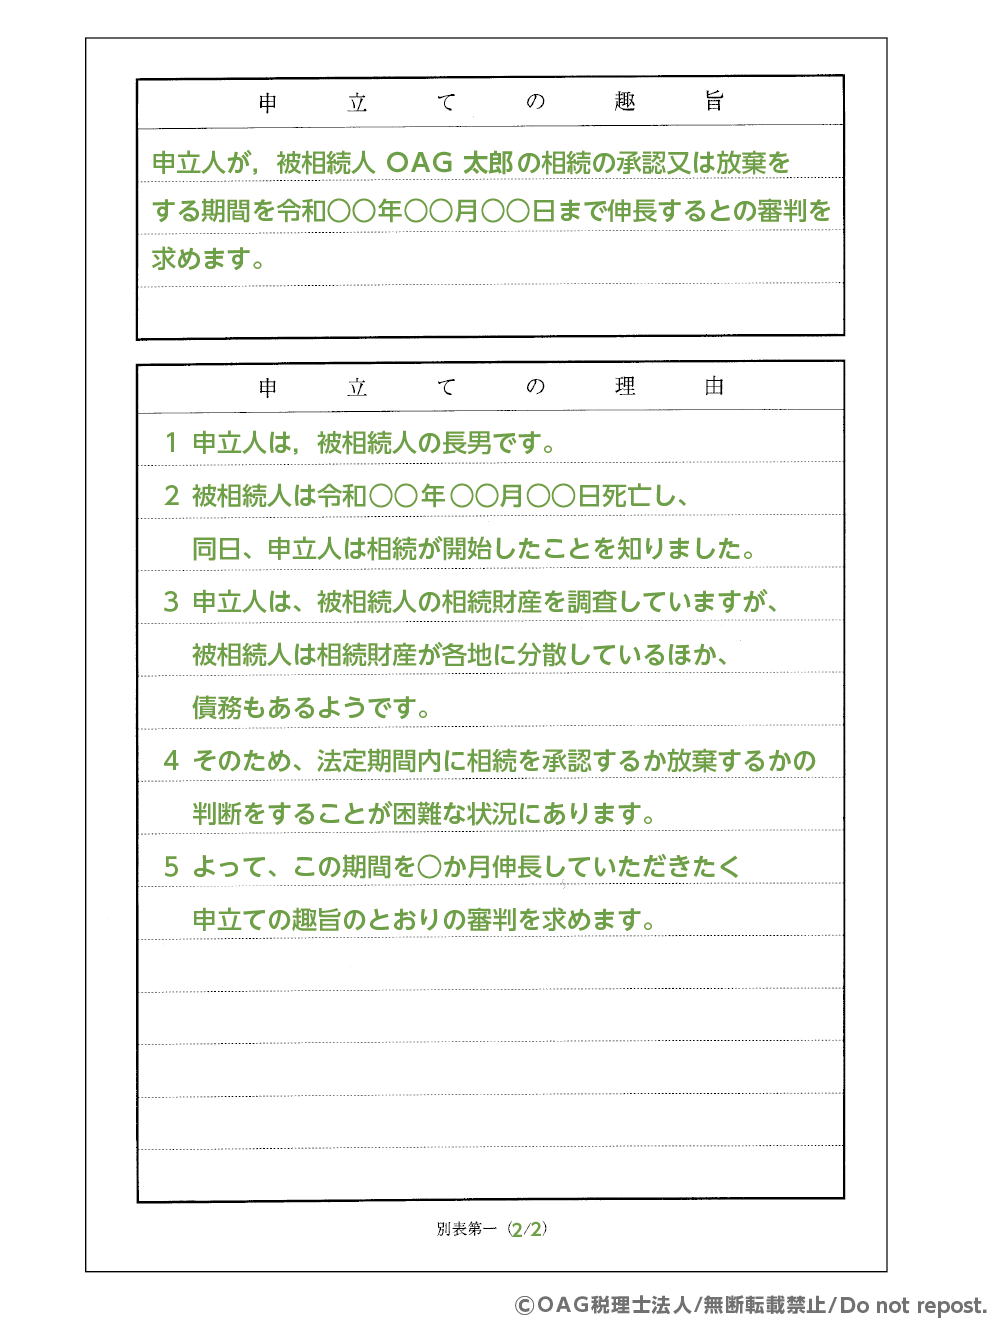
単に「忙しかった」という理由だけでは、延長は認められません。申立書には、「なぜ3か月以内に熟慮できなかったのか」という具体的な理由を記載します。
|
理由の類型 |
具体的な書き方例 |
|
財産調査の困難性 |
・被相続人が複数の都道府県に不動産を所有しており、名寄帳の取得や所有不動産記録証明制度(令和8年(2026年)2月2日スタート)による一括照会、現地の権利関係の調査に時間を要しているため。 |
|
借金の多さ・複雑さ |
・消費者金融からの借入れが多数あり、正確な債務残高の確認や、連帯保証債務の有無の調査に時間を要しているため。 |
|
相続人の事情 |
・戸籍関係が複雑で、相続人の確定(戸籍謄本の収集)に時間を要しているため。 |
|
病気・怪我 |
・申立人が病気で入院しており、調査や手続きが困難な状況にあるため。(※診断書等を添付) |
図5:相続放棄の期間伸長申立書の書き方※裁判所ホームページより引用、改変
5. 期限を過ぎてしまった場合の対処法
5-1. 原則は全ての財産を引き継ぐ(単純承認)
3か月の熟慮期間を過ぎると、原則として相続放棄の手続きはできなくなり、借金やローンも含めてすべての権利義務を引き継ぐ(単純承認)ことになります。
5-2. 例外的に期限後の相続放棄が認められるケース
期限を過ぎると原則放棄できませんが、特別な事情があれば例外的に認められるケースもあります。
法的には、「相続財産(借金)が全くないと信じるに足りる相当な理由」があれば、熟慮期間のスタート地点は「死亡を知った日」ではなく「負債の存在を知った日」まで繰り下げられます。
ただし、裁判所に対して「知らなかった合理的な理由」を説明し、証拠を提出する必要があります。期限後の申述は一度却下されると再申請ができないため、判明した時点ですぐに専門家へご相談ください。
6. まとめ
相続放棄の手続きは、原則3か月以内です。この短期間に相続人と財産を正確に調べ、放棄すべきか判断しなければならないため、あっという間に期限が来てしまいます。
手続きや財産調査に不安がある場合は、早めに専門家へご相談ください。
OAG税理士法人では、相続税の申告や財産評価のアドバイスはもちろんのこと、グループ内や提携の弁護士・司法書士と連携し、相続放棄から税務の手続きまで一貫してサポートいたします。「期限が迫っている」「借金があるかわからない」とお悩みの方は、まずはお気軽にご相談ください。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。