住宅取得等資金贈与の非課税手続きガイド|必要書類や申告の流れを税理士が解説
- 贈与税
「親からマイホーム資金の援助をもらえるのは本当にありがたいけれど、贈与税ってどれくらいかかるのかしら…?」
「住宅取得等資金贈与の手続きや確定申告ってどうやるの?なんだか難しそう」
マイホームの購入や新築の際、父母や祖父母などの直系尊属から資金援助を受けるなら、ぜひ知っておきたいのが「住宅取得等資金贈与の非課税制度」です。
この制度を利用すれば、省エネ等住宅で最大1,000万円、その他の住宅で最大500万円までの贈与税が非課税になります。現在の特例措置の適用期限は2026年(令和8年)12月31日までとなっています。
本記事では、住宅取得等資金贈与の非課税制度について、対象となる要件や必要な書類、申告の手順を税理士がわかりやすく解説します。
1.住宅取得等資金贈与の非課税制度とは?手続きの流れを解説
まずは、この制度でいくらまで非課税になるのか、適用期限、そしてどのようなスケジュールで手続きが進むのか、全体像を把握しましょう。
1-1. 住宅取得等資金贈与の非課税制度とは
「住宅取得等資金贈与の非課税制度」とは、父母や祖父母などの直系尊属から、自分の居住用住宅の新築・購入・増改築等のための資金を贈与された場合、一定の要件を満たすと贈与税が非課税になる制度です。
本制度の適用期限は2026年(令和8年)12月31日までとなっています。
非課税となる限度額は、取得する住宅の種類によって以下の2つに分かれます。
|
非課税限度額(省エネ等住宅) |
1,000万円(断熱等性能等級5以上・一次エネ等級6以上、耐震等級2以上などの基準を満たす住宅) |
|
非課税限度額(一般住宅) |
500万円(上記の省エネ基準を満たさない住宅) |
※暦年課税の基礎控除額(年間110万円)と併用することができるため、省エネ等住宅の場合は最大1,110万円、一般住宅の場合は最大610万円までの贈与が非課税となります。
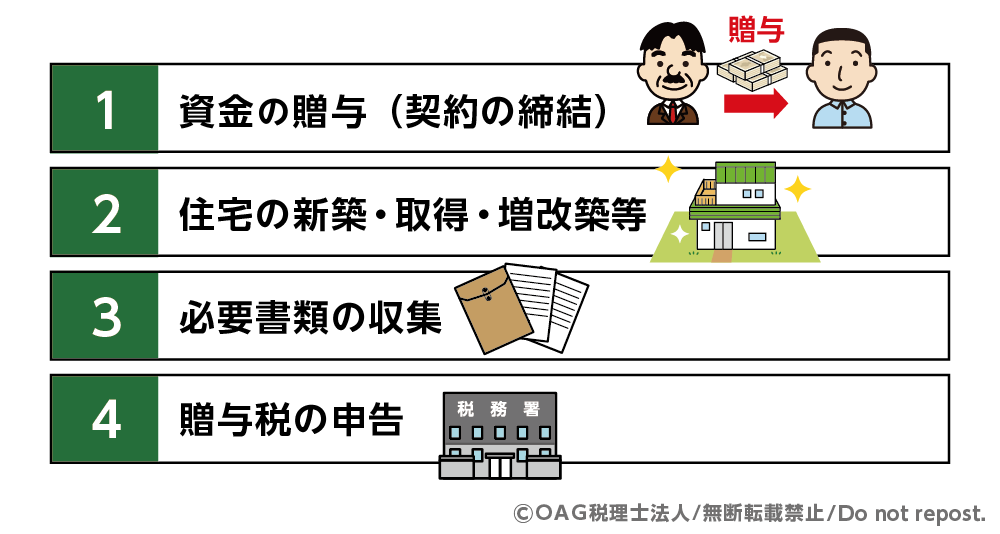
1-2. 手続きの流れ
- 資金の贈与(契約の締結)
2026年(令和8年)12月31日までに、父母や祖父母から口座振り込み等で資金を受け取ります(必要に応じて贈与契約書を作成)。 - 住宅の新築・取得・増改築等
原則として、贈与を受けた年の翌年3月15日までに受贈した資金の全額を充てて住宅を取得し、同日までにその住宅に居住(または遅滞なく居住することが確実と見込まれる状態)します。 - 必要書類の収集
入居完了後〜申告までに、市区町村役場(戸籍謄本)、法務局(登記事項証明書)、ハウスメーカー・建築士(住宅性能証明書等)から必要な証明書類を取り寄せます。 - 贈与税の申告
贈与を受けた年の翌年2月1日〜3月15日までの間に、税務署へ申告書と収集した書類を提出します(e-Tax・郵送・窓口)。
図1:贈与を受けてから確定申告までの流れ
1-3. 非課税でも贈与税の申告が必要な理由
この制度を利用した結果、贈与税が「0円」になる場合でも、必ず贈与税の申告が必要です。
住宅取得等資金贈与の非課税制度は、「期限内に正しく申告書を提出すること」が適用条件となっています。申告をしなかった場合、特例の適用自体が認められなくなり、通常の贈与税が課税されてしまうため注意が必要です。
2.住宅取得等資金贈与の非課税制度の適用要件
制度を利用するには、贈与する人・贈与を受ける人・購入する住宅のそれぞれに設けられた要件を満たす必要があります。
2-1. 贈与する人・贈与を受ける人の主な要件
【贈与する人の要件】
- 贈与を受ける人の直系尊属であること(実の父母、祖父母など)。
※配偶者の父母や祖父母(義理の親・祖父母)からの贈与は対象外(養子縁組をしている場合を除く)。
【贈与を受ける人の要件】
- 贈与を受けた年の1月1日時点で18歳以上であること。
- 贈与を受けた年の所得税に係る合計所得金額が2,000万円以下であること(ただし、新築等をする家屋の床面積が40㎡以上50㎡未満の場合は1,000万円以下)。
- 平成21年分から令和5年分までの贈与税の申告で、「住宅取得等資金の非課税」の適用を受けたことがないこと(一定の場合を除く)。
- 贈与を受けた翌年3月15日までに住宅取得等資金の全額を充てて住宅用家屋の新築等をすること。
- 贈与を受けた時に日本国内に住所を有し、かつ日本国籍を有していること。
2-2. 対象となる住宅・居住要件
対象となる住宅は日本国内にあるものに限られ、主に以下の要件を満たす必要があります。
- 床面積要件:住宅の登記簿上の床面積(マンションの場合は専有部分の床面積)が50㎡以上240㎡以下であること(※受贈者の合計所得金額が1,000万円以下の場合は、40㎡以上240㎡以下に緩和されます)
- 用途要件:店舗併用住宅などの場合、床面積の2分の1以上が居住用であること。
- 築年数・耐震要件:中古住宅の場合、昭和57年(1982年)1月1日以降に建築されたもの(新耐震基準)、または耐震基準適合証明書等により新耐震基準に適合することが証明されたものであること。
- 居住要件:贈与を受けた年の翌年3月15日までにその住宅に居住すること、または同日後遅滞なくその住宅に居住することが確実と見込まれること。
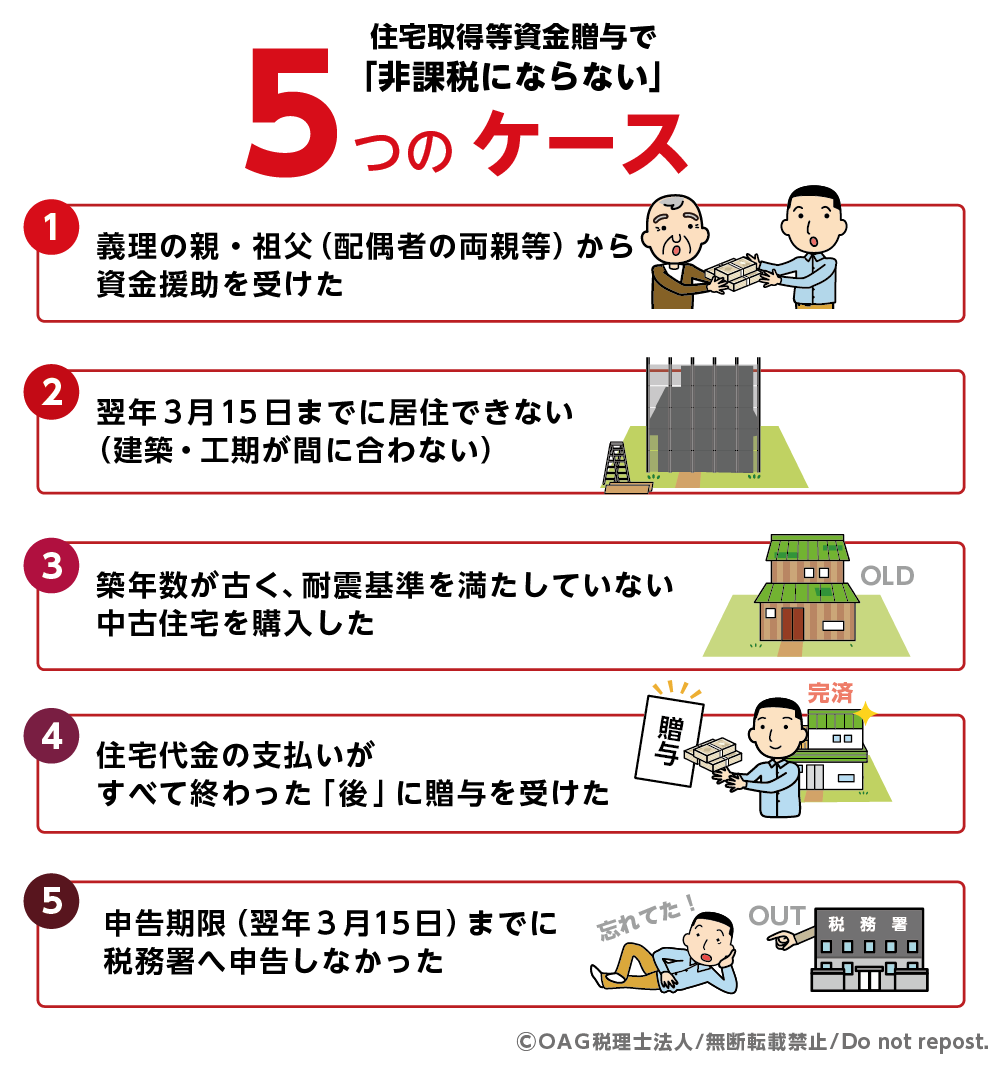
2-3. 住宅取得等資金贈与で「非課税にならない」5つのケース
住宅取得等資金贈与の非課税制度は非常に大きなメリットがありますが、要件が細かいため「使えると思っていたのに適用されなかった」というトラブルが後を絶ちません。特によくある5つのケースを解説します。
-
義理の親・祖父母(配偶者の両親等)から資金援助を受けた
実の父母や祖父母(血縁関係のある直系尊属)からの贈与しか認められません(養子縁組している場合を除く)。 -
翌年3月15日までに居住できない(建築・工期が間に合わない)
申告期限までに居住すること、又は同日御遅滞なく居住することが確実であることが必要です。贈与を受けた翌年12月31日までに居住していないときは、原則としてこの特例の適用を受けることはできません。完成が遅れている場合、注文住宅の場合は少なくとも「上棟」まで完了している必要があります。 -
築年数が古く、耐震基準を満たしていない中古住宅を購入した
1982年(昭和57年)1月1日以降の建築(新耐震基準)か、耐震基準適合証明書等がないと対象外です。 -
住宅代金の支払いがすべて終わった「後」に贈与を受けた
これから支払うための取得資金が対象となるため、決済完了後の資金援助は単なる現金贈与とみなされます。 -
申告期限(翌年3月15日)までに税務署へ申告しなかった
税額が0円であっても、期限内の申告を逃すと非課税特例自体が無効(失効)になります。
図2:住宅取得等資金贈与で「非課税にならない」5つのケース
3.住宅取得等資金贈与の非課税手続きに必要な書類
3-1. 全員共通の必要書類
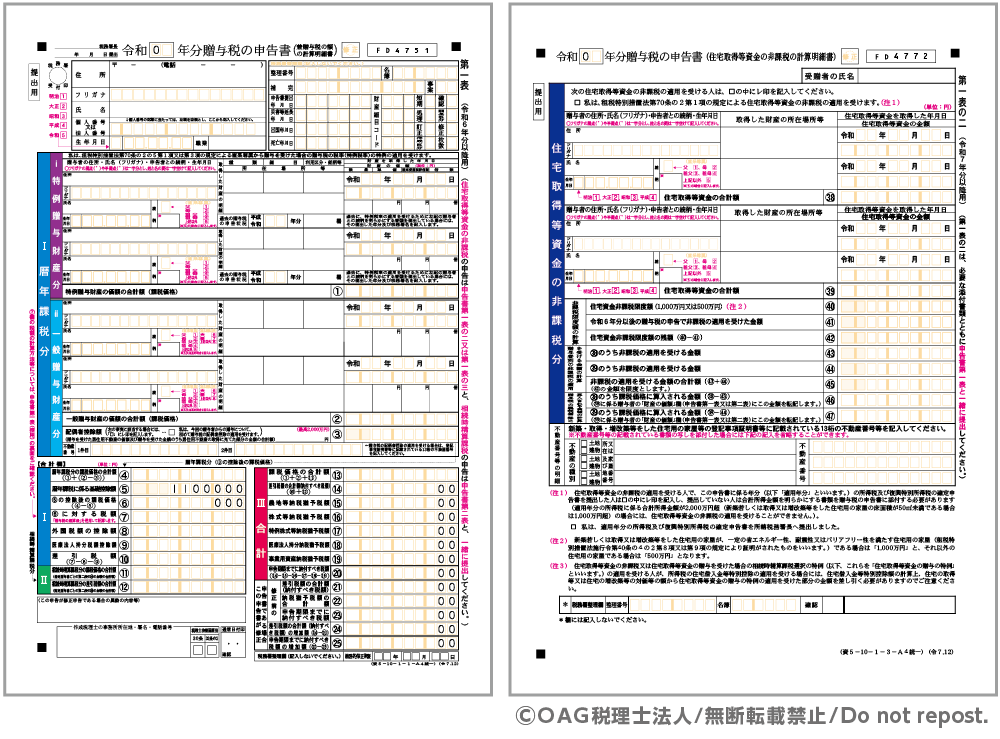
贈与税の申告書(第一表/第一表の2)に加えて、以下の書類を添付する必要があります。
- 受贈者の戸籍謄本: 贈与者が受贈者の直系尊属(実父母や実祖父母)であることを証明するため(※贈与を受けた日以後に作成されたもの)。
- 本人確認書類(マイナンバーカード等): マイナンバー(個人番号)を記載した申告書を提出する際、提示または写しの添付が必要
図3:贈与税の申告書※最新の申告書を使用してください
3-2. 住宅取得に関する必要書類
住宅を取得したことを証明するために、以下の書類も必須となります。
- 契約書の写し(売買契約書や請負契約書など)
- 土地・建物の登記事項証明書(ただし、申告書に「不動産番号」を記載すること等により、添付を省略することも可能)
3-3. 住宅の種類ごとに必要となる証明書
「省エネ等住宅」として1,000万円の非課税枠を適用するためには、一定の基準を満たすことを証明する以下のいずれかの書類を添付する必要があります。
- 住宅性能証明書
- 建設住宅性能評価書の写し
- 住宅省エネルギー性能証明書
- 長期優良住宅(または低炭素住宅)の認定通知書の写し + 住宅用家屋証明書などの認定を証明する書類
- 増改築等工事証明書
※実務上の添付省略要件も含め、専門家へ最終確認をお願いします。
|
書類の種類 |
主な内容・用途 |
取得先 |
|
戸籍の謄本 |
父母・祖父母との関係証明 |
本籍地の市区町村役場 |
|
契約書の写し |
住宅の新築・取得・工事の事実確認 |
不動産会社、ハウスメーカー、工務店など |
|
登記事項証明書 |
住宅の所有権や床面積の確認 |
法務局(オンライン請求も可能) |
|
住宅性能証明書 等 |
省エネ等住宅(上限1,000万円)の証明 |
登録住宅性能評価機関、ハウスメーカー、建築士など |
|
住宅用家屋証明書 |
長期優良住宅等の適用時などに使用 |
物件を管轄する市区町村役場 |
4.住宅取得等資金贈与の非課税制度の申告手続き
4-1. 贈与税申告書の作成方法
贈与税の申告書は、国税庁ホームページの「確定申告書等作成コーナー」を利用して作成するのが大変便利です。 画面の案内に従って、贈与された金額や住宅の情報を入力するだけで、税額が自動計算され、そのまま申告書をPDFで出力したり、e-Taxで送信したりできます。パソコンだけでなく、スマートフォンからの申告(スマホ申告)にも対応しています。
4-2. e-Tax・税務署への提出方法と申告期限
- 申告期限: 贈与を受けた年の翌年2月1日から3月15日まで。
- 提出先: 納税地(受贈者の住所地)を管轄する税務署。
- 提出方法:
- e-Tax(電子申告): 作成コーナーからデータを直接送信します。添付書類もPDF等で送信可能です。
- 郵便送付: 印刷した申告書と添付書類を税務署あてに郵送します。
- 窓口持参: 管轄税務署の窓口へ直接持参して提出します。
4-3. 住宅ローン控除など他制度との関係
この非課税特例は、他の制度と併用することができますが、金額の計算などに独自のルールがあります。
- 住宅ローン控除との併用: 併用は可能ですが、住宅ローン控除の対象となる金額の計算に注意が必要です。住宅ローン控除の対象となる金額は、以下のどちらか低い方になります。
①年末のローン残高
②住宅の取得対価の額 - 非課税特例の適用を受けた贈与額
※「住宅の取得対価の額」について: 住宅ローンに土地の取得費用が含まれる場合は土地代も含めます。また、国や自治体から住宅関連の補助金等を受ける場合は、その補助金等の額も差し引いて計算します。
- 他の贈与税控除との併用: 非課税制度を適用した後の残額に対しては、通常の「暦年課税の基礎控除(110万円)」や、「相続時精算課税(基礎控除110万円および特別控除2,500万円)」を組み合わせて適用することが可能です。
5.住宅取得等資金贈与の非課税制度を利用する際の注意点
5-1. 申告期限に遅れると非課税制度は利用できない
最も重要な注意点は、申告期限(翌年3月15日)の厳守です。この制度は、法律で定められた提出期間内に贈与税の申告書と添付書類を提出した場合に限り、適用を受けることができます。万が一、申告期限に遅れてしまうと、特例は一切利用できなくなり、多額の贈与税を支払うことになります。
5-2. 住宅が未完成・未入居の場合の取扱い
特例の適用を受けるためには、贈与を受けた年の翌年3月15日までに、贈与された資金の全額を充てて住宅の引渡しを受け、居住を開始する(または遅滞なく居住することが確実である)必要があります。
例えば、分譲マンションの契約をして頭金を支払っていても、原則として3月15日までに引渡しを受けて居住を開始している必要があります。ただし、家屋が完成しているものの引っ越しが遅れる場合などは、一定の要件のもと『遅滞なく居住する旨の理由書』を添えて提出することで認められるケースもあります。※家屋自体が未完成・未上棟の場合は適用できません。
5-3. 手続きでよくある質問
- 贈与契約書は必要?
国税庁の申告添付書類として「贈与契約書」は必須とされていませんが、実務上は作成しておくことをおすすめいたします。言った・言わないのトラブルを防ぎ、税務署からの指摘に対して「いつ、誰から、いくら、何のために贈与されたか」を客観的に証明するためにも、口座振り込みの履歴とともに贈与契約書を書面で残しておきましょう。 - 申告を忘れたらどうなる?
提出期間を過ぎてから申告漏れが発覚した場合、特例の非課税枠は適用できません。通常の贈与税がかかるだけでなく、期限後に申告したことによる「無申告加算税」や、遅れた日数分の「延滞税」などのペナルティが課されるリスクがあります。 - 土地だけ取得した場合も対象?
贈与を受けた資金で土地のみを取得した場合は、特例の対象外です。翌年3月15日までに、その取得した土地の上にある「住宅用の家屋」を新築等し、所有する(共有持分でも可)ことにならない場合は、適用を受けられません。
6.まとめ
住宅取得等資金贈与の非課税制度は、最大1,000万円までの贈与税が非課税になる非常にメリットの大きい制度です。
- 「贈与を受ける時期が2026年12月31日までの期限に間に合うか?」
- 「うちの物件は省エネ住宅の要件を満たしているか?」
- 「贈与を受けるタイミングと引き渡し時期の調整は問題ないか?」
といった判定や計算には、高度な税務・不動産の知識が求められます。
「手続きに不安がある」「不備なくスムーズに申告を終わらせたい」という方は、ぜひお気軽にOAG税理士法人までご相談ください。申告書の作成代行はもちろん、お客様のご家庭や住宅購入計画に合わせた最適な節税シミュレーションをご提案いたします。