相続税で現金はいくらから課税される?不利といわれる理由と節税対策を解説
- 相続税
親や配偶者が亡くなり、相続手続きを進める中で
「預貯金や自宅金庫の現金を相続したが、相続税はどれくらいかかるのだろう」
「不動産と違って評価がそのままだから、現金は税金が高いと聞いたけれど本当?」
と不安を感じる方は少なくありません。
相続税において現金は評価方法がシンプルで分かりやすい財産です。
しかしその反面、評価額を下げる仕組みがないため、同額の不動産などと比較すると、結果として相続税の負担が大きくなりやすいという特徴があります。
「とりあえず現金で残しておけば安心」と思っていたことが、結果的に相続税負担を重くしてしまうケースも珍しくありません。
一方で、相続税がかかるかどうかは現金の金額だけで決まるわけではなく、基礎控除や他の相続財産との合計額、相続人の人数など、複数の要素が関係します。
また、現金ならではのメリットや、相続発生後でも検討できる対策があるのも事実です。
この記事では、
・現金を相続した場合に相続税はかかるのか
・いくらから課税対象になるのか
・現金相続が不利になりやすい理由
・現金で相続しても損をしないための具体的な相続税対策
・現金が申告から漏れていた場合のリスク
といったポイントを、分かりやすく解説します。
「現金の相続で後悔しないために、今何を知っておくべきか」を整理したい方は、ぜひ最後までご覧ください。
1. 相続で「現金」を引き継いだら相続税はかかる?
相続で現金を引き継いだ場合、原則として相続税の課税対象になります。
相続税は、亡くなられた方が保有していたすべての財産を合計した「相続財産の総額(財産ごとの評価額の合計)」に対して課税されるためです。
相続財産には、現金・預貯金のほか、不動産、有価証券、貴金属、自動車、骨董品など、あらゆる資産が含まれます。
金融機関の預貯金だけでなく、次のような現金も課税対象となります。
• 亡くなられた方の財布に入っていた現金
• 自宅の引き出しやタンス、金庫に保管されていた現金(いわゆる「タンス預金」)
これらも漏れなく相続財産として申告が必要です。
申告から漏れてしまうと、申告漏れとみなされ、加算税や延滞税が課される可能性があります。
また、現金・預貯金の中でも特に注意したいのが「名義預金」です。
名義預金とは、口座の名義人と実際にお金を出して管理していた人が異なる預金を指します。たとえば、配偶者や子ども名義の口座であっても、預金の原資が亡くなられた方のものであり、実際の管理も亡くなられた方が行っていた場合や、名義人が贈与を受けた認識がない場合には、名義預金と判断される可能性が高くなります。
名義預金は、名義人ではなく実際にお金を出して管理していた人の財産として扱われるため、相続税の課税対象となります。
2. 現金を相続した場合、相続税はいくらからかかる?
相続税は、財産を相続したからといって、必ずかかるというわけではありません。相続財産の総額から借金や葬儀費用を差し引いた後の金額が、一定の金額(基礎控除額)を上回る場合に、相続税が課税されます。
本章では「現金を相続する場合、いくらから相続税がかかるのか」という疑問について解説します。
2-1. 相続税がかかるかどうかは「基礎控除」で決まる
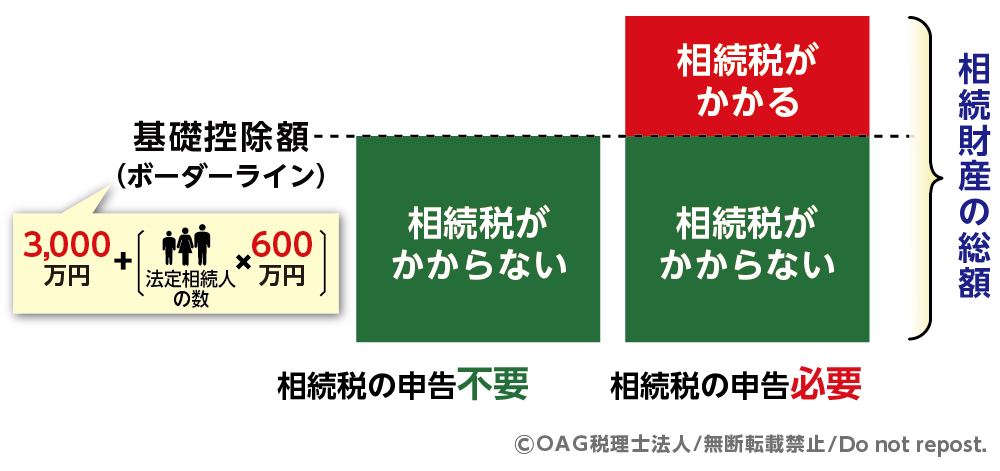
相続税は、すべての方が支払う必要のある税金ではありません。相続税には、相続税がかからない範囲とされる基礎控除(3,000万円+法定相続人の数×600万円)があり、相続財産の総額が基礎控除内であれば、相続税の申告と納税は不要です。
相続税がかかる財産(基礎控除後)は、相続財産の総額から基礎控除額を差し引いた金額になります。
図1:基礎控除の計算式
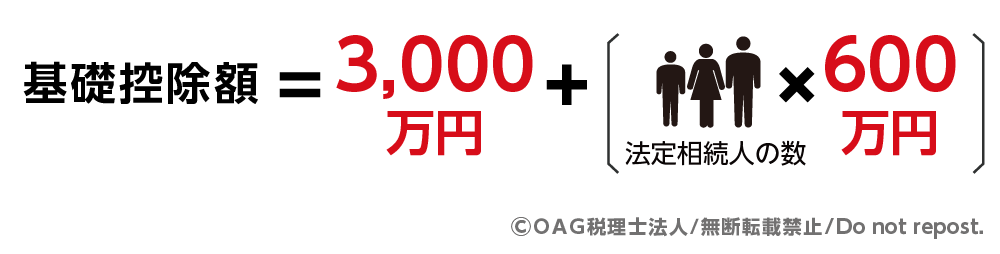
図2:基礎控除を超えた財産に相続税がかかる
2-2. 現金が多いと課税されやすくなる理由
現金・預貯金は、不動産のように評価額を大きく減額する仕組みが基本的にありません。そのため、1,000万円の現金は原則として1,000万円のまま評価されます。
一方、不動産には時価より低く評価される仕組みや、一定の要件を満たすことで評価額を減額できる特例があります。そのため、同額の財産でも現金の方が相続税の負担が大きくなりやすい傾向があります。
なお、現金だけで基礎控除を超えない場合でも、不動産や有価証券など他の相続財産と合算した結果、相続税が発生することがあります。
3. 「現金」を相続するメリット・デメリット
現金は相続人同士で公平に分けやすく、相続税の納税資金としてもそのまま使えるため、相続手続きをスムーズに進めやすい財産です。
一方で、評価額が額面どおりとなるため、不動産などと比べて相続税が高くなりやすいというデメリットもあります。
現金を相続する際は、こうしたメリット・デメリットの両面を理解しておくことが重要です。
3-1. 現金を相続するメリット
現金を相続するメリットとしては以下の点があります。
・分割がしやすい
金額で調整できるため、相続人の間で公平に分けやすい財産です。
・納税資金に充てられる
相続税は原則として現金で納付するため、納税資金としてそのまま利用でき、資金不足に陥りにくくなります。
・管理が簡単
不動産のような維持管理や売却手続きが不要で、名義変更などの手間もかかりません。
3-2. 現金を相続するデメリット
現金を相続するデメリットとしては以下の点があります。
・相続税が高額になりやすい
現金は財産ごとの評価額が額面どおりとなるため、不動産などに比べて相続税の負担が大きくなりやすい傾向があります。
・節税対策が難しい
現金には評価額を引き下げる特例がなく、相続税を軽減するための対策が取りにくい財産です。
4.現金で相続すると不動産より相続税が高くなる理由
現金と不動産では、相続税を計算する際の評価方法が大きく異なります。
この評価方法の違いが、相続税の負担に差が生じる主な理由です。
4-1. 不動産の評価額の考え方
相続における不動産の評価額は、土地と建物で評価方法が異なります。
土地は原則として「相続税路線価(または倍率方式)」により評価され、建物は「固定資産税評価額」をもとに算定されます。
土地は一般的に公示価格水準の約80%程度となる相続税路線価などで評価され、建物は固定資産税評価額をもとに評価されるため、市場価格より低く評価されるケースがあります。たとえば、立地や条件によって差はありますが、時価1億円の土地であっても、相続税路線価による評価では7,000万〜8,000万円程度となるケースが多く、同額の現金を相続する場合と比べると、相続税の負担は軽くなります。
さらに、亡くなられた方が住んでいた自宅の土地や、事業に使用していた土地については、「小規模宅地等の特例」が適用できる場合があります。
この特例が適用されると、一定の面積まで最大80%の評価減を受けることが可能です。
たとえば、亡くなられた方が居住していた土地を配偶者や同居していた子が相続し、特例の適用要件を満たす場合、評価額が1億円の土地でも、80%の減額が適用され、課税対象額は2,000万円となります。
4-2. 現金には相続税評価を引き下げる仕組みがない
一方、現金・預貯金には、不動産のような評価額を引き下げる仕組みや、特例による減額の仕組みがありません。
そのため、1,000万円の現金は1,000万円のまま課税対象となり、不動産と比べて相続税の負担が重くなりやすい財産です。
5. 現金相続で損しないための相続税対策
現金は相続税がそのまま課税されやすい財産のため、対策を取らないと税負担が大きくなりがちです。
ここでは、生前贈与や生命保険、不動産活用など、現金を相続する際に損をしないための代表的な相続税対策を解説します。
5-1. 生前贈与を活用する(暦年課税・贈与税の非課税の特例)
もっとも基本的かつ有効な方法は、相続財産となる現金を生前のうちに減らしておくことです。たとえば、暦年贈与を利用して、現金を少しずつ相続人へ移転していく方法があります。
1年間に受けた贈与の合計額が110万円以下であれば、原則として贈与税はかかりません。毎年継続して贈与を行うことで、将来の相続財産を着実に減らす効果が期待できます。
ただし、相続開始前の一定期間内に行われた贈与は、相続財産に加算される場合があります。
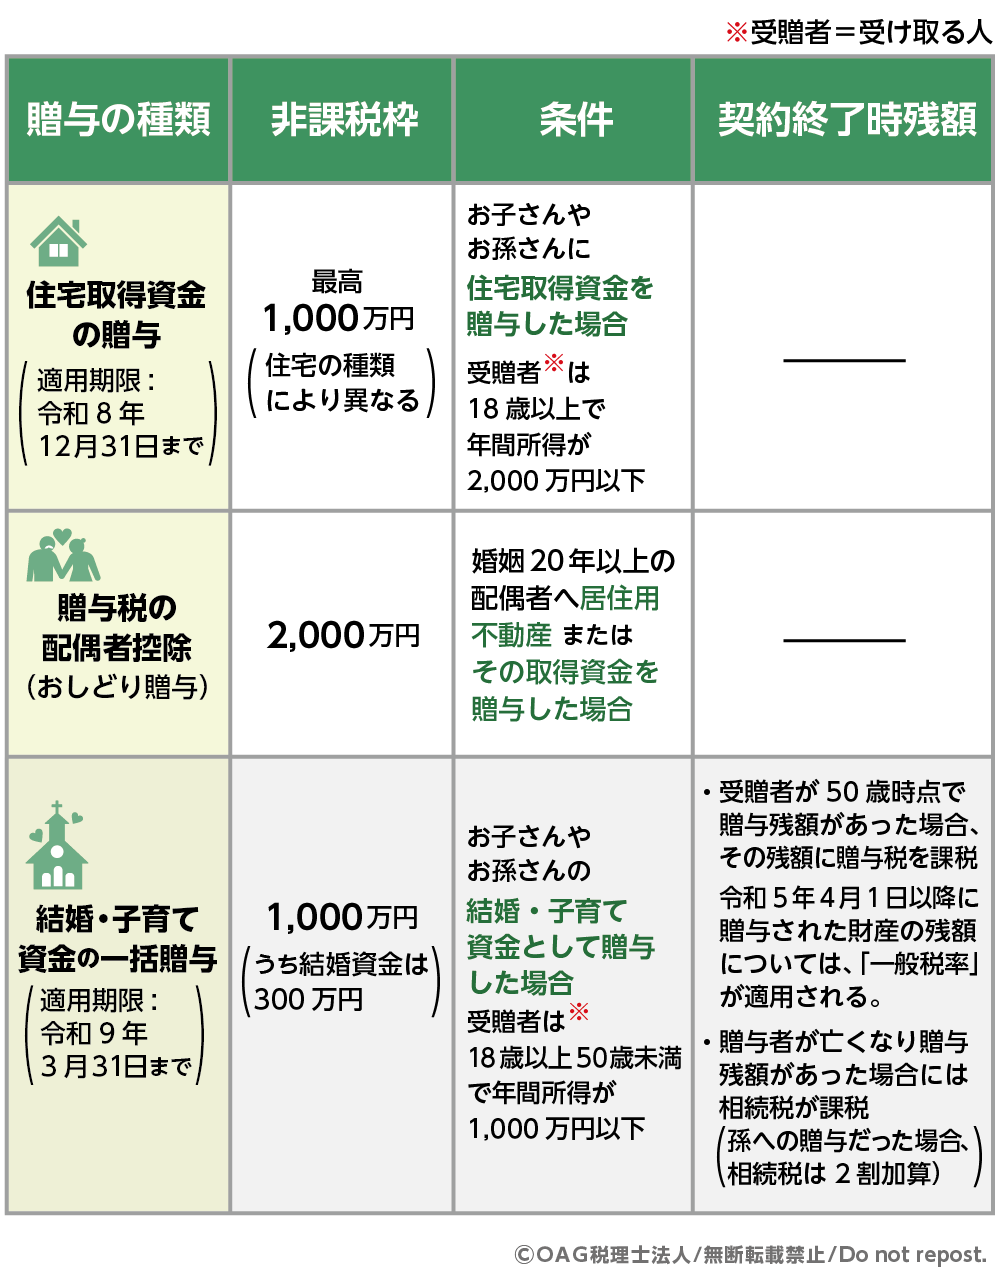
さらに、一定の要件を満たすことで、非課税で比較的大きな金額を移転できる贈与税の非課税の特例もあります。
• 住宅取得等資金の贈与の特例
• 贈与税の配偶者控除
• 結婚・子育て資金の一括贈与の特例
これらの特例は非課税枠が大きい反面、適用期限や使途の制限、細かな要件が定められており、税制改正によって内容が変更されることもあります。利用する際は、現行制度では期限が設けられているため必ず最新の制度内容を確認することが重要です。
表1:控除・特例
5-2. 生命保険の非課税枠を活用する
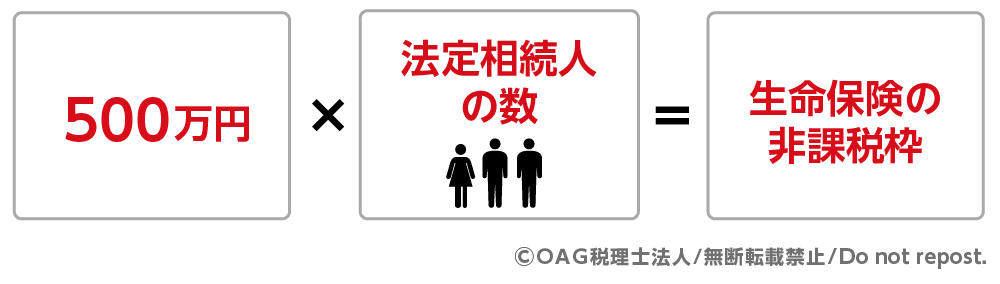
生命保険金には、「500万円 × 法定相続人の数」という非課税枠が設けられています。
相続人が受取人となる生命保険に加入しておくことで、この非課税枠の範囲内で財産を引き継ぐことが可能です。
たとえば、法定相続人が3人いる場合、1,500万円までの保険金は相続税がかかりません。
現金をそのまま遺す代わりに生命保険に組み替えておけば、非課税枠を活用することで、現金のまま残す場合と比べて相続税負担を軽減できる可能性があります。
図3:生命保険の非課税枠計算式
現金をそのまま相続するのではなく、不動産に組み換えることで、財産ごとの評価額を圧縮する方法もあります。
特に節税効果が高いとされるのが、貸家建付地の活用です。
5-3. 不動産に組み換えて評価額を下げる(貸家建付地の活用)
貸家建付地とは、賃貸物件が建っている土地のことで、財産ごとの評価額は次の計算式により引き下げられます。
〇土地の評価額 =自用地評価額 ×(1-借地権割合×借家権割合×賃貸割合)
たとえば、借地権割合70%、借家権割合30%、賃貸割合100%(満室)の場合、土地の評価額は自用地の約79%まで下がります。
さらに、建物部分についても借家権割合(通常30%)が考慮されるため、評価額の圧縮が可能です。
このように、不動産の活用は現金に比べて評価額が下がりやすく、相続税対策として有効ですが、空室リスクや資金計画、相続直前の購入に対する税務上の判断など、慎重な検討が必要な点もあります。
6. 相続財産から「現金」が漏れていた場合のリスク
タンス預金や名義預金の存在に気付かないまま相続税を申告し、申告後に現金の申告漏れに気づいた場合、本来納めるべき相続税に加えて、延滞税や加算税といったペナルティが課されます。
申告漏れに気づいた時点で、速やかに税務署へ修正申告を行う必要があります。
6-1.過少申告加算税
過少申告加算税は、本来より少ない金額で相続税を申告していた場合に課される追加の税金です。過少申告加算税の税率は、修正申告のタイミングや不足した税額によって次のように異なります。
表2:過少申告加算税
|
不足した税額 |
税務調査の通知前に自主的に修正申告 |
税務調査の通知後、税務調査実施前に修正申告 |
税務調査後に修正申告、または更正をした |
|
当初申告の納税額と50万円のいずれか多い方の額以下に係る部分 |
なし |
5% |
10% |
|
当初申告の納税額と50万円のいずれか多い方の額を超えた部分 |
10% |
15% |
6-2.延滞税
延滞税は、本来の納付期限までに納税をしなかったことによって発生する利息的な税金です。延滞税は、法定納期限(※)の翌日から実際に納付した日までの日数に応じて課税されます。延滞税は、申告漏れの理由にかかわらず、納付が遅れた日数に応じて自動的に発生します。
※法定納期限とは税法で定められた、税金を納付すべき本来の期限(法定申告期限と同じ日です)
令和6年1月1日~令和8年12月31日の延滞税の税率は、以下のとおりです。
|
延滞期間 |
令和6年(1月1日〜12月31日) |
令和7年(1月1日〜12月31日) |
令和8年(1月1日〜12月31日) |
原則税率(参考) |
|
納期限(※)の翌日から2か月以内 |
年 2.4% |
年 2.4% |
年 2.8% |
年 7.3% |
|
納期限(※)の翌日から2か月超 |
年 8.7% |
年 8.7% |
年 9.1% |
年 14.6% |
※納期限とは
・期限内に申告された場合には、法定納期限(法定申告期限)と同じ日
・期限後申告または修正申告の場合には、申告書を提出した日
・更正・決定の場合には、更正決定等通知書を発した日から1か月後の日
7.まとめ
現金・預貯金は管理しやすい財産である一方、原則として額面どおりに評価されるため、何も対策をしなければ相続税の負担が重くなりやすい財産です。
さらに、タンス預金や名義預金などが漏れたまま申告してしまうと、後から延滞税や加算税といったペナルティが発生するリスクもあります。
そのため、現金が多い場合には、生前贈与や生命保険の非課税枠、不動産の活用などを組み合わせ、計画的に相続税対策を進めることが重要です。
あわせて、相続発生後は現金の所在を丁寧に確認し、申告漏れが生じないよう慎重に対応する必要があります。
現金相続は、対策の有無によって相続税額や手続きの負担が大きく変わります。
判断に迷う場合や財産規模が大きい場合には、相続税に詳しいOAG税理士法人へお気軽にお問い合わせください。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。