相続税申告は自分でできる?判断基準と5つのステップを詳しく解説
- 相続税
「相続税の申告は自分でできるのだろうか?」
「やはり税理士に依頼したほうが安心なのか?」
相続が発生したとき、多くの方がこうした悩みに直面します。税理士に依頼すれば安心できると分かっていても、「できれば費用は抑えたい」というのが本音ではないでしょうか。
しかし、実際に相続税の申告を税理士に依頼した人の割合は、令和5年度で86.3%に上ります(令和5事務年度 国税庁実績評価書:税理士関与割合)。
これは、相続税の申告が非常に複雑であることが主な理由です。仮に誤った内容で申告してしまった場合には、後から税務調査等で指摘されるリスクもあるため、慎重な判断が求められます。
本記事では、自分で申告するかどうかを判断するための基準と、実際に手続きを進める場合の具体的な手順を解説します。必要書類や注意点、申告時に起こりがちなミスなども紹介し、相続税の申告で損をしないための実践的な知識をご紹介します。
1.相続税の申告は自分でもできる?判断基準の考え方
相続税の申告は、相続人自身で行うことも可能ですが、相続財産の内容や申告の複雑さに応じて慎重な判断が必要です。ここでは、申告が必要なケース・自分で申告できるケース・税理士に依頼したほうが良いケースについて解説します。
1-1.相続税申告が必要なケース
相続税は、相続人が自分で税額を計算して申告と納税をする「申告納税制度」です。税務署から通知が届くものではなく、申告の要否判断も自分で行う必要があります。
申告が必要になる主なケースは以下の2つです。
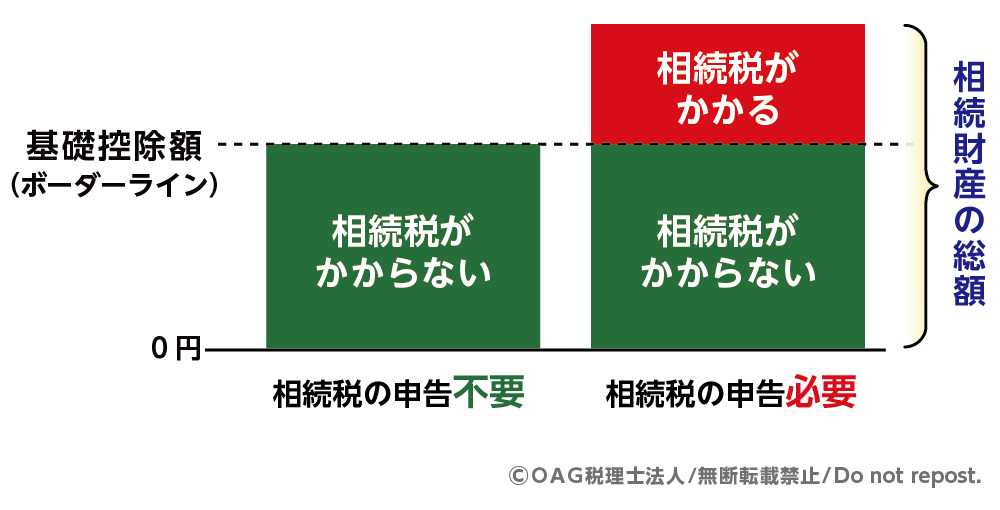
①相続財産の総額が基礎控除額を超える場合
相続税の申告が必要になるのは、相続財産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合です。この基礎控除額は法定相続人の数に応じて決まります。たとえば法定相続人が2人なら基礎控除額は4,200万円となります。
図1:相続財産の総額が基礎控除額を超えると相続税の申告が必要
※相続税の基礎控除について詳しくはこちらをご覧ください。
②特例を適用して相続税を減額する場合
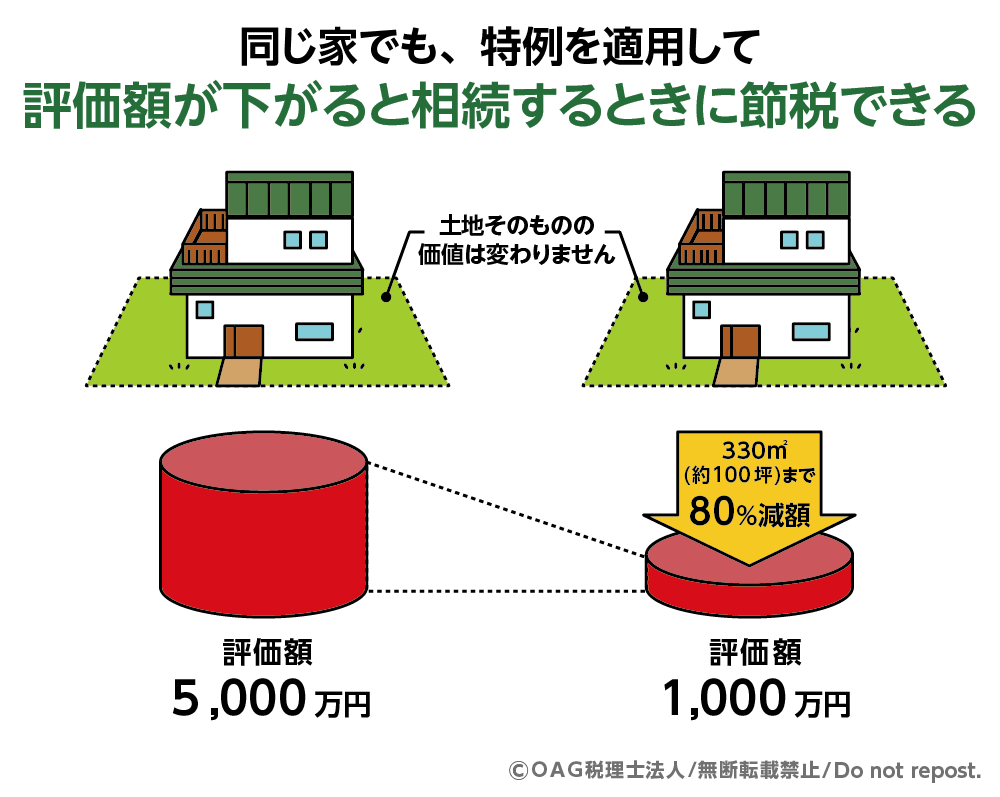
小規模宅地等の特例や配偶者の税額軽減などの特例を利用する場合は、特例適用後の相続財産の総額が基礎控除以下となっても申告が必要です。
図2:小規模宅地等の特例を利用する場合は相続税申告が必要
1-2.自分で申告もできるケース
相続税の申告は専門性の高い手続きですが、状況によっては相続人自身が対応できるケースがあります。財産の内容がシンプルで相続人が少ない場合などは、税理士に依頼せずに手続きを進めやすいです。比較的リスクが低く、自分での申告も可能なケースをご紹介します。
①相続人が一人
相続人が1人の場合は、遺産分割協議が不要で手続きが比較的簡単です。相続関係が明確なため、申告書の作成も進めやすくなります。
②相続財産が現金・預金など簡単に評価できるものに限られる
相続財産に土地が含まれる場合、形状や面積、利用状況によって評価額が大きく変わります。土地の評価には、路線価図や評価倍率表を参照し、補正を加えて算出するなど、専門的な知識が必要です。
一方で、現金や預貯金などは評価が容易なため、こうした財産に限られていれば自分での申告も可能です。
③生前贈与がない
相続開始前3年~7年以内の生前贈与や、相続時精算課税制度の適用があると、申告内容が複雑になります。これらがない場合、申告は比較的簡単になります。
1-3.税理士に依頼した方が良いケース
自分で相続税の申告を行う場合、不動産や非上場株式などの評価を正確に行うのは難しいです。万が一内容に誤りがあれば、税務署から問い合わせや調査を受けるリスクもあります。税理士に依頼したほうが良いケースは以下の通りです。
①相続財産に土地や非上場株式がある
土地評価には専門知識が必要であり、評価を誤ると税額に大きな差が出る場合があります。また、市場価格のない非上場株式は価値判断が極めて難しいため、税理士に計算を依頼するのが一般的です。
②複数の相続人がいて遺産分割協議が必要
相続人が複数いる場合、税理士に相談することで、財産評価や各種特例の適用を踏まえた遺産分割についてアドバイスを受けられる場合があります。手続きがスムーズに進み、精神的な負担を軽減できます。
③期限が迫っている
相続税の申告期限は相続の開始(亡くなったこと)を知った日の翌日から10ヶ月以内です。資料収集や評価、申告書の作成には時間がかかるため、時間的余裕がない場合は早めに税理士に相談するのが得策です。
④特例や控除を適用する
小規模宅地等の特例や配偶者の税額軽減、障害者控除など、特例や控除を使う場合は要件の確認と適用判断が必要です。税理士に相談することが望ましいです。
2.相続税申告を自分で行うメリット・デメリット
相続税申告を自分で行うメリットとデメリットを解説します。
2-1.自分で申告するメリット
①税理士報酬が不要で費用を抑えられる
最大のメリットは、税理士報酬を抑えられることです。数十万円〜100万円を超えるケースもあるため、簡単な申告なら自分で行うことでコストを軽減できます。
2-2.自分で申告するデメリット
①手続きに時間と労力がかかる
必要書類の収集や財産評価、申告書の作成には多くの手間と時間がかかります。平日に役所や金融機関に出向く必要もあるため、働いている方には大きな負担になります。
②申告漏れ・誤りによるリスク
評価ミスや控除の適用漏れにより相続税を多く納めすぎてしまうリスクがあります。一方、相続財産の記載漏れや過小評価があると、修正申告が必要になったり、過少申告加算税や延滞税などがかかったりする場合があります。
③税務調査が入る可能性がある
申告内容に誤りや不明な点がある場合には、税務署から確認を受けたり、税務調査の対象となったりする可能性があります。
3.相続税の申告を自分でおこなう5つのステップ
相続税申告を自分で行うには、一定の流れに沿って着実に準備を進めることが重要です。ここでは、実際に申告書を提出するまでの5つの基本ステップを、順を追って解説します。
表1:相続税申告に関する概要
|
項目 |
詳細内容 |
|
申告期限 |
相続の開始があったことを知った日の翌日から10ヶ月以内 |
|
申告書の提出先 |
亡くなった方(被相続人)の最後の住所地を管轄する税務署 |
|
申告書の提出方法 |
・税務署の窓口に直接持参 |
|
申告にかかる手数料 |
提出方法に関わらず無料 |
3-1.ステップ1:法定相続人を確定
相続手続きを進めるにあたっては、まず「誰が相続人になるのか」を正確に把握する必要があります。法律で定められた相続人のことを「法定相続人」と呼び、これを確定するために被相続人の出生から死亡に至るまでの連続した戸籍謄本などを収集します。
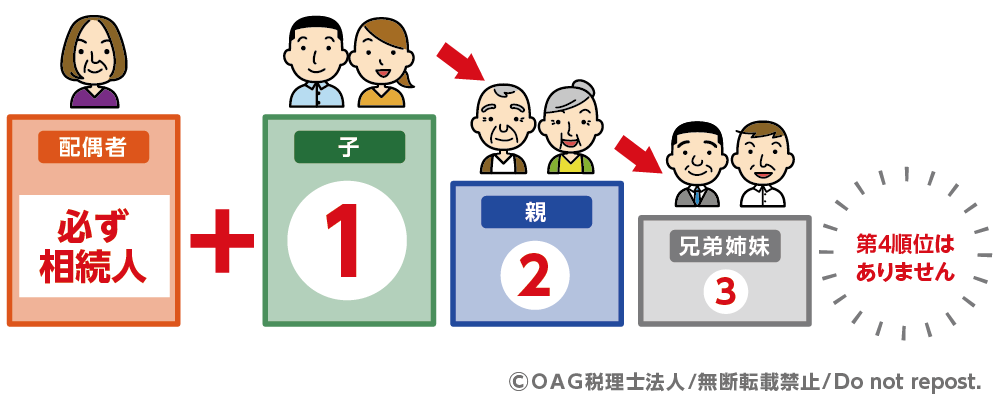
配偶者は常に法定相続人となり、それ以外は下記の順番で先の順位の方がいない場合に法定相続人となります。
- 第1順位:子(代襲相続人を含む)
- 第2順位:直系尊属(父母、祖父母など)
- 第3順位:兄弟姉妹(代襲相続人を含む)
図3:相続順位とは「相続する権利がある方の順番のこと」
※相続人を確定する相続順位について詳しくはこちらをご覧ください。
3-2.ステップ2:相続財産を確定
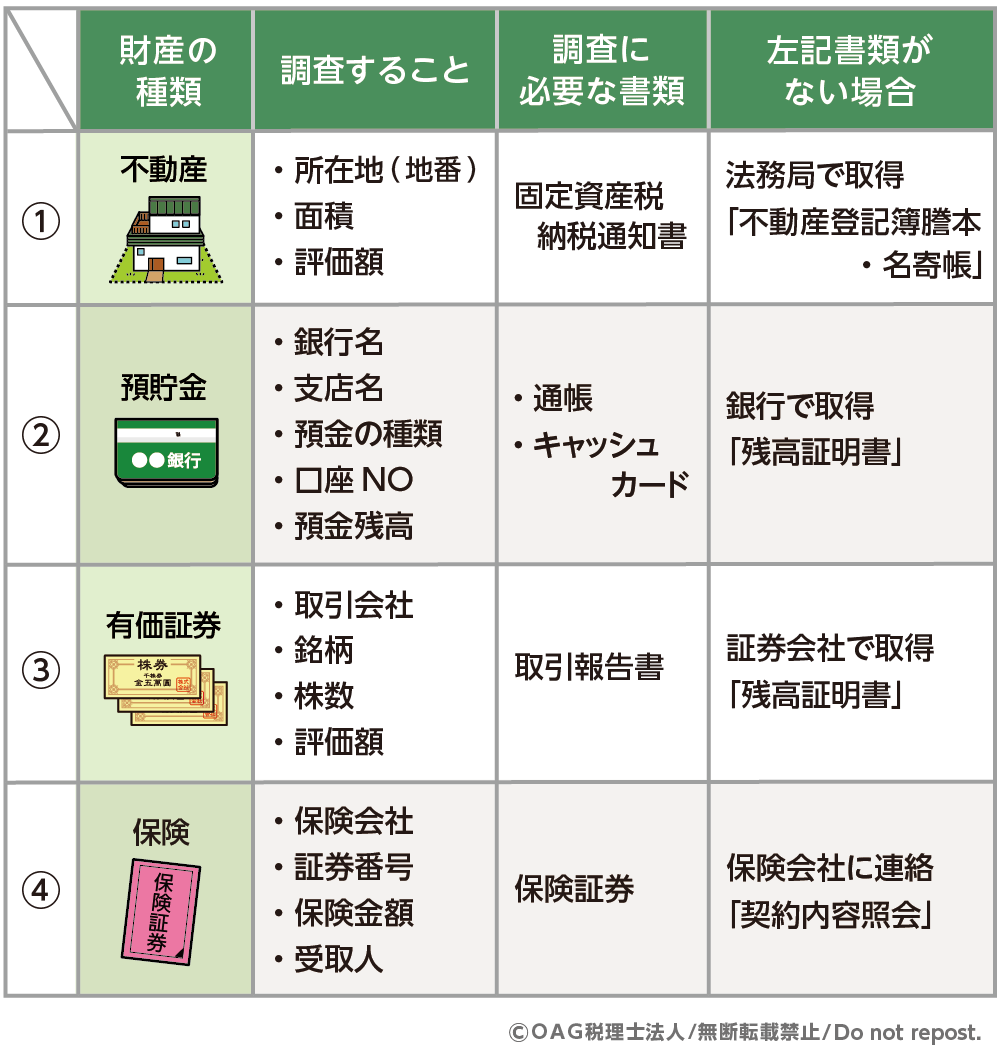
次に、相続対象となる財産を正確に把握します。対象となる財産には、預貯金・不動産・有価証券・生命保険・借入金などが含まれます。
図4:相続財産の確認内容と調査方法
3-3.ステップ3:遺産分割協議の実施
相続財産が確定したら、相続人全員で財産の分け方を決めます。被相続人が遺言書を残している場合は、その内容に従って分割します。遺言書がない場合には、相続人全員による遺産分割協議を行い、合意した内容を「遺産分割協議書」にまとめます。
3-4.ステップ4:相続税申告書の作成
相続税の申告書は、国税庁のホームページや税務署で入手できます。
申告書は第1表から第15表まで複数あり、財産の種類や特例適用の有無に応じて記載内容が異なります。
財産評価や各種控除・特例の適用には専門的な判断が必要な場合もあるため、内容に迷ったら税理士に確認することをお勧めします。
3-5.ステップ5:税務署への申告と納税
相続税申告書が完成したら、被相続人の最後の住所地を管轄する税務署へ提出し、相続税を納付します。申告と納税の期限は、相続の開始があったことを知った日の翌日から10ヶ月以内です。
相続税を期限までに一括で納付することが難しい場合には、一定の要件のもとで延納や物納が認められる場合があります。早めに税理士へ相談しましょう。
4.相続税の申告に必要な書類
相続税の申告には、相続人や財産の内容を証明するための多くの書類が必要です。ここでは、準備すべき主な書類を3つのカテゴリに分けてご紹介します。
※必要書類は相続人・財産・申告内容によって異なります。ここでは主な書類を紹介します。
4-1.戸籍・住民票など身分関係の書類
・被相続人の出生から死亡までの戸籍謄本等
・被相続人の住民票の除票または戸籍の附票
・相続人全員の戸籍謄本
・相続人全員の住民票
・相続人全員のマイナンバー確認書類
4-2.遺産分割の方法に関する書類
・遺言書または遺産分割協議書
・相続人全員の印鑑証明書(遺産分割協議書がある場合)
4-3.相続財産に関する書類
・預貯金残高証明書、通帳の写しなど(過去の取引履歴を確認できるもの)
・不動産の登記事項証明書、固定資産税評価証明書
・有価証券の残高証明書
・生命保険金支払通知書
・借入残高証明書
・葬式に関する費用の領収書
など
5.相続税申告を自分で行うときの注意点
相続税申告を自分で行う場合、税額や提出期限のほか、申告内容の正確さにも十分注意が必要です。特に期限の遅れや記載ミスは、追徴課税や特例が適用できなくなるなど思わぬ不利益を招く可能性があります。
ここでは、申告時に注意すべきポイントを3つの視点から整理して解説します。
5-1.申告期限は10ヶ月以内
相続の開始を知った日の翌日から10ヶ月以内に申告と納税が必要です。期限を過ぎると、無申告加算税や延滞税がかかる場合があります。また、特例についても適用に影響する場合があるため、期限内の申告が重要です。
5-2.申告漏れや内容に誤りがあるとペナルティが課される
相続税の申告書に財産の記載漏れや誤りがある場合、後から修正が必要となるだけでなく、状況によっては過少申告加算税や延滞税などがかかる場合があります。とくに次の4つは、よくある申告ミスとして注意が必要です。
①申告漏れや内容の誤り
相続財産の記載漏れや単純な計算ミスがあると、修正申告が必要となる場合があります。
②特例の適用誤り
小規模宅地等の特例や配偶者の税額軽減などは、要件を満たさない場合、適用できないことがあります。
③名義預金の見落としに注意
被相続人が資金を拠出し、実質的に管理していた家族名義の預貯金は、相続税の課税対象となる場合があります。いわゆる「名義預金」に該当するかは、個別の事情を踏まえて判断する必要があります。
④生前贈与加算の記載漏れ
相続開始前の贈与財産の加算期間について、令和6年(2024年)1月1日以降の贈与から、段階的に3年から7年へ延長されています。なお、相続開始日によって加算対象となる期間が異なるため、確認が必要です。申告漏れがないよう過去の贈与履歴も確認しましょう。
5-3.税務調査リスクを下げるためのポイント
申告内容に不備があると、税務調査の対象になる可能性があります。以下の点を意識し、適正な申告につなげましょう。
①申告書の整合性・裏付け資料をしっかり揃える
財産の評価や控除額などの根拠資料を整理し、数値や内容に一貫性を持たせましょう。不自然な差異や不備があると、調査対象になりやすくなります。
②判断が難しい部分は曖昧にせず確認を
土地の評価や贈与の扱いなど、判断が難しい項目は自己判断で曖昧なままにせず、根拠を確認することが重要です。
③迷う場合は早めに専門家へ相談
不安がある場合は税理士へ早めに相談しましょう。適切な申告や特例の適用につながる場合があります。
6.まとめ
相続税の申告は、自分で行うことも可能ですが、正確な財産評価や特例の適用、書類の整備など、専門的な知識が必要になる場面が多くあります。
とくに以下のようなケースでは、税理士に依頼するほうが安心です。
・相続財産に土地や非上場株式が含まれる
・相続人が複数いて遺産分割が複雑
・特例や控除を使う予定がある
・生前贈与がある、申告期限が迫っている
一方、相続人が1人で、遺産が預貯金中心、特例を使わないなど、条件がシンプルであれば自分での申告も可能です。ただし、手続きには手間と時間がかかるため、慎重な判断が求められます。
OAG税理士法人では、相続税申告に関する初回無料相談を承っております。
「申告が必要かわからない」といったご相談も可能です。相続税の申告にご不安がある方は、ぜひお気軽にご相談ください。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。