相続登記の義務化はいつから?令和6年4月施行で期限は3年以内!過去の相続も対象に
- 相続手続き
「相続登記はいつかやればいい」と後回しにしていませんか?
令和6年(2024年)4月1日に相続登記の申請が義務化され、すべての相続において適用されています。原則として不動産を取得したことを知った日から3年以内に申請を行う必要があり、正当な理由なく放置した場合は、過料の対象となる可能性もあります。
本記事では、相続税申告および実務を専門とする税理士法人の視点から、義務化の正確なルール、ケース別の具体的な期限、過料が科される実際のプロセス、手続きの流れと必要書類まで分かりやすく解説します。
1.【令和6年から】相続登記の義務化とは
1-1. 相続登記の基本と制度の目的
相続登記とは、不動産の所有者(被相続人)が亡くなった際、その不動産の名義を相続人へ変更する所有権移転登記の手続きです。令和6年(2024年)4月1日以降、相続登記の申請が法律上義務化されました。
従来は相続登記の申請が任意であったことや、手続きの煩雑さ・費用の発生などの理由から放置される事例が多く、全国で九州本島面積に匹敵する「所有者不明土地」が発生し、公共事業の阻害や環境悪化などの社会問題となっていました。制度改正は、所有権の明確化と土地利用の円滑化を図る目的で実施されました。
1-2. 法改正による主な5つのポイント
- 取得を知った日から3年以内の登記申請義務
- 遺産分割協議成立後、成立日から3年以内の登記義務
- 正当な理由がない場合の過料(10万円以下)の適用
- 改正施行日(令和6年4月1日)より前に発生した過去の相続への適用
- 遺産分割が長引いても過料を防げる「相続人申告登記制度」
2.【ケース別】相続登記の期限
相続登記の期限は、相続が発生した時期および遺産分割協議の状況によって異なります。
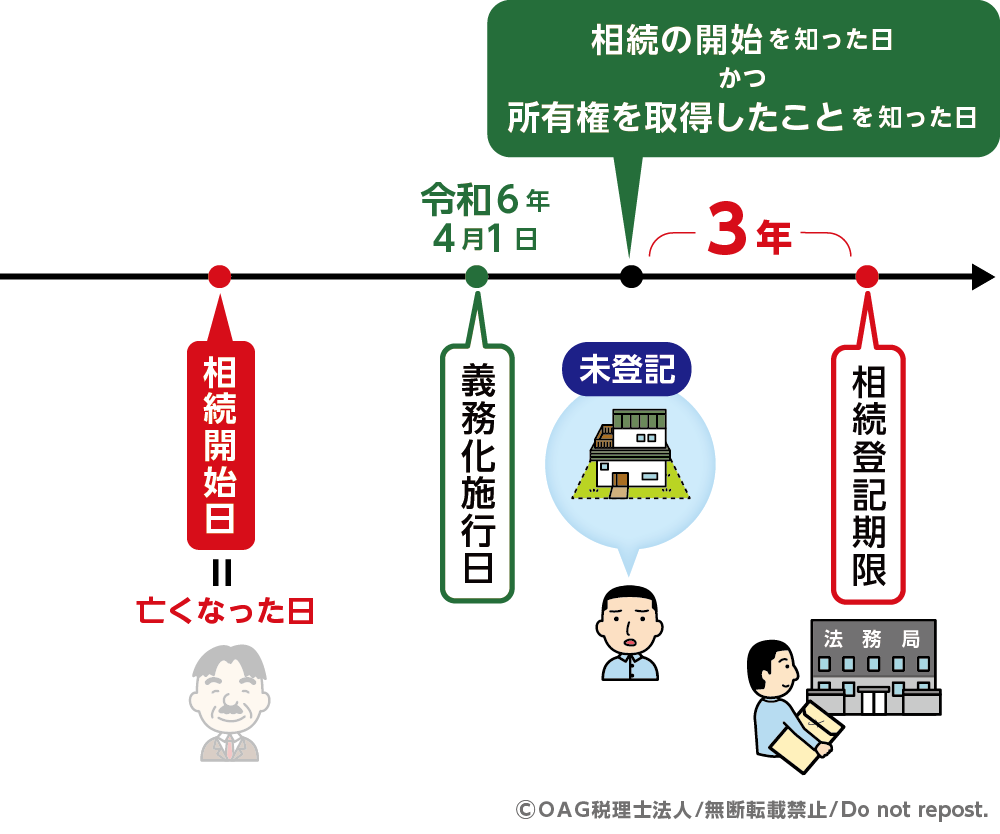
2-1.令和6年4月1日より前に不動産を相続していた場合
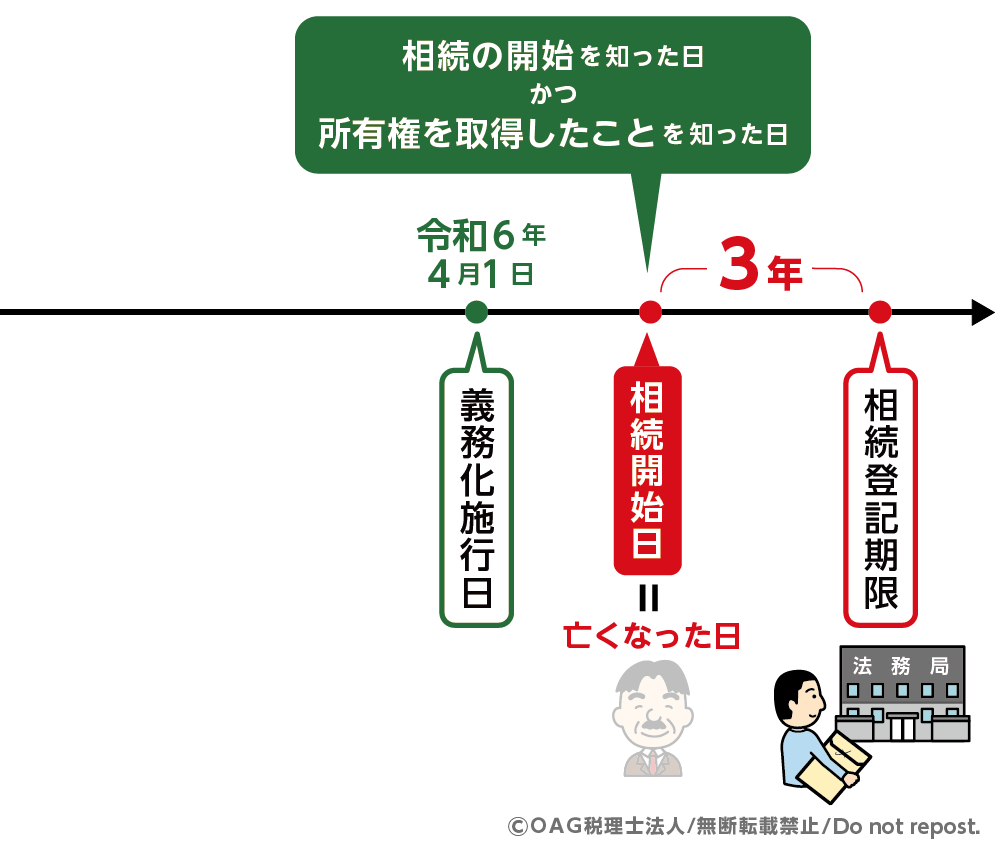
法律施行前(令和6年4月1日より前)に開始した相続であっても、未登記の不動産は義務化の対象となります。申請期限は、原則として令和9年(2027年)3月31日までとなります(図1)。なお、不動産を取得したことを知ったのが令和6年4月1日以降である場合は、その取得を知った日から3年以内となります(図2)。
数世代にわたり登記が放置されているケースでは、戸籍収集や関係者の特定に膨大な時間がかかるため、早期の着手が必要です。
図1:施行日(令和6年4月1日)より前に不動産を相続していた場合
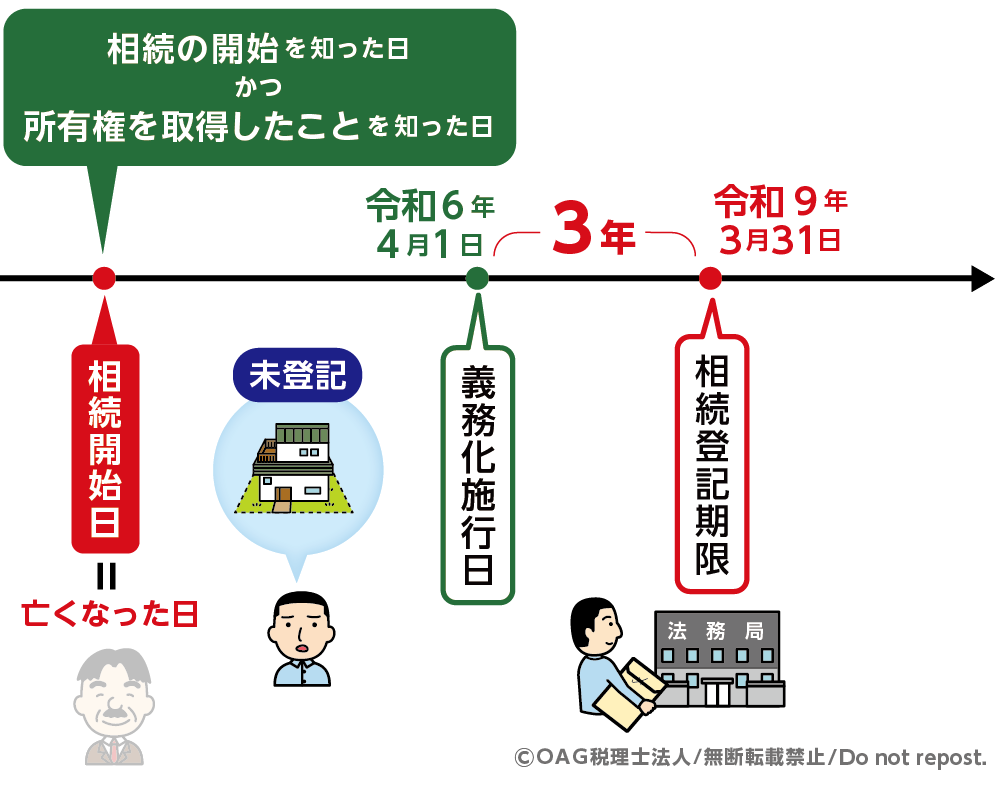
図2:不動産を取得したことを知った日が施行日以降の場合
2-2.令和6年4月1日以降に相続が発生した場合
令和6年4月1日以降に発生した相続では、『相続の開始』と『不動産の所有権取得』の両方を知った日から3年以内に申請しなければなりません。単に死亡を知っただけではなく、対象の不動産の所有権を取得したと認識した日から起算されます。
図2:令和6年4月1日以降に相続が発生した場合
2-3. 遺産分割協議により不動産を取得した場合
相続人同士の話し合い(遺産分割協議)により不動産の取得が決まった場合、遺産分割協議が成立した日から3年以内に相続登記を申請します。
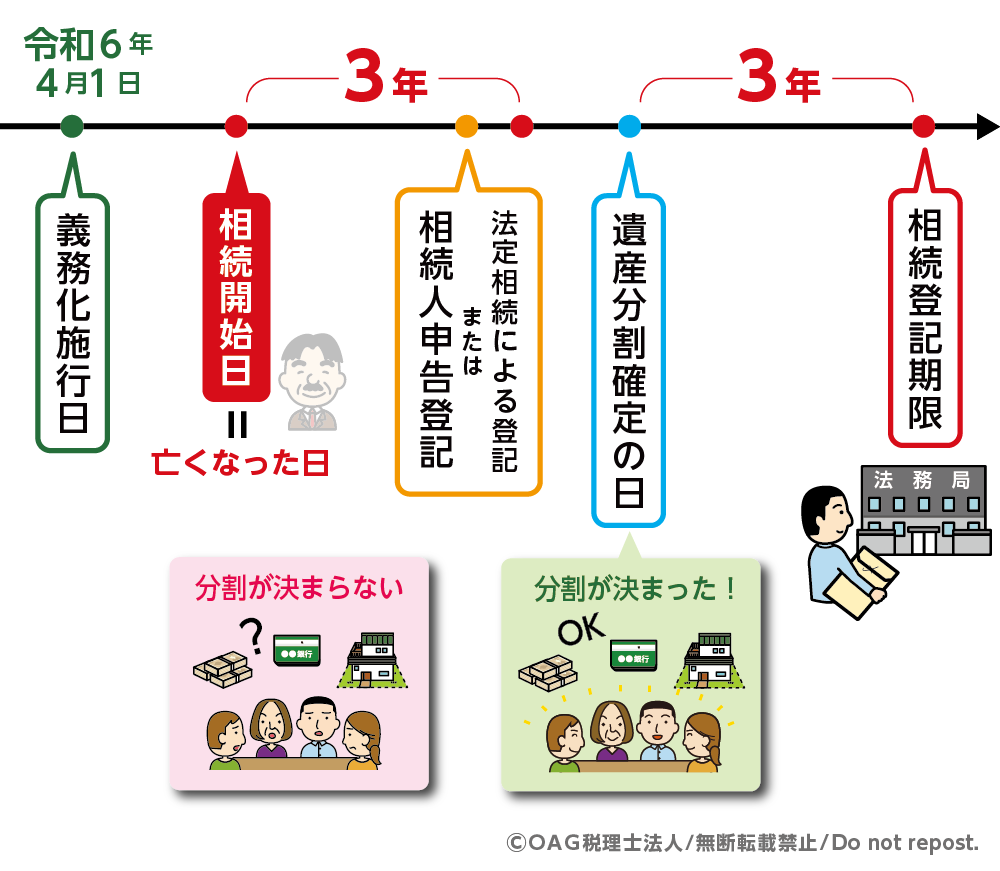
なお、相続開始から3年以内に協議がまとまらない場合は、あらかじめ法定相続による登記申請または相続人申告登記(3-3参照)を行い、協議成立後に正式な登記を行います。
図4:遺産分割協議により不動産を取得した場合
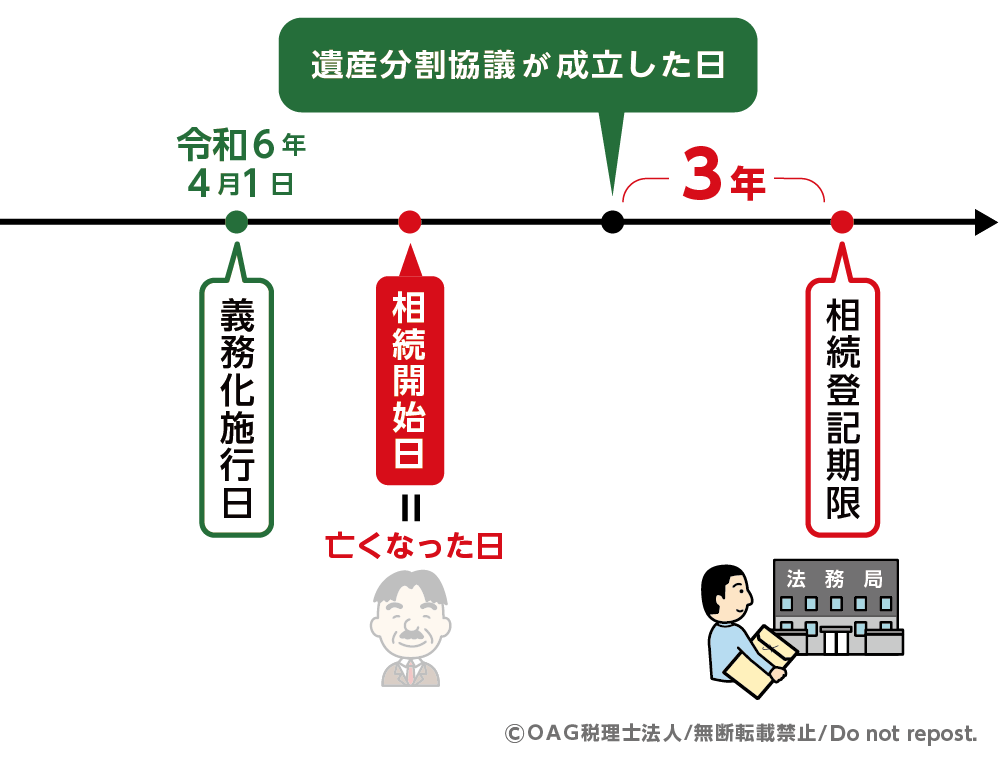 図5:相続開始から3年以内に遺産分割協議が完了しない場合
3. 期限に遅れた場合のリスクと対処法
「期限を過ぎてしまったらどうすればいい?」
相続登記を怠ると、法律上も実務上もさまざまなリスクが発生します。
3-1. 過料が科されるリスク
正当な理由なく申請義務を怠った場合、10万円以下の過料が科される可能性があります。なお、実際には法務局からの催告(通知)を経て判断されますが、早めの手続きが安心です。
【実務ポイント:過料適用のプロセス】
登記官が相続登記の義務違反を把握した場合、まずは対象者に対して相当の期間を定めて「申請の催告(通知)」を行います。この催告を受けて期限内に登記を申請すれば、裁判所への過料事件通知は行われません。催告に従わず、正当な理由もなく放置した場合に限り、管轄の地方裁判所へ通知され、裁判所の判断で過料が決定されます。
【正当な理由の具体例】
- 相続人が極めて多数に上り、かつ、戸籍関係書類などの収集に多くの時間を要する場合
- 遺言の有効性や遺産の範囲について相続人間で裁判・紛争が続いている場合
- 相続人に重病等の事情がある場合
- 相続人がDV被害者等である場合
- 相続人が経済的に困窮している場合
3-2. 登記を放置することで権利関係が複雑になるリスク
登記を長期間放置すると、相続人が亡くなり次の相続が発生することで、権利関係が複雑化します。特に、相続人の数が増えて不動産の共有者が多くなると合意を得るのが難しくなり、不動産を売却・賃貸するなどの活用が必要な場合に手続きが進まないケースがあります。
3-3.協議が期限内に調わない際の「相続人申告登記制度」
遺産分割協議が難航したり書類収集が遅れたりして3年以内の登記が難しい場合、法務局へ「自分が相続人である旨」を申し出ることで、登記義務を果たしたとみなされます。持分割合の登記は不要で、手数料もかかりません。その後、協議がまとまった段階で(成立から3年以内に)、正式な名義変更(所有権移転登記)を行えば問題ありません。
なお、期限内に「法定相続分による登記」をすることでも義務を履行できますが、最終的に遺産分割がまとまった際、再度名義変更が必要となり、追加の登録免許税や専門家費用が発生するデメリットがあります。そのため、ひとまず過料を回避したい場合は、より簡易で費用のかからない「相続人申告登記」の活用をおすすめします。
4. 相続登記の手続きと必要書類
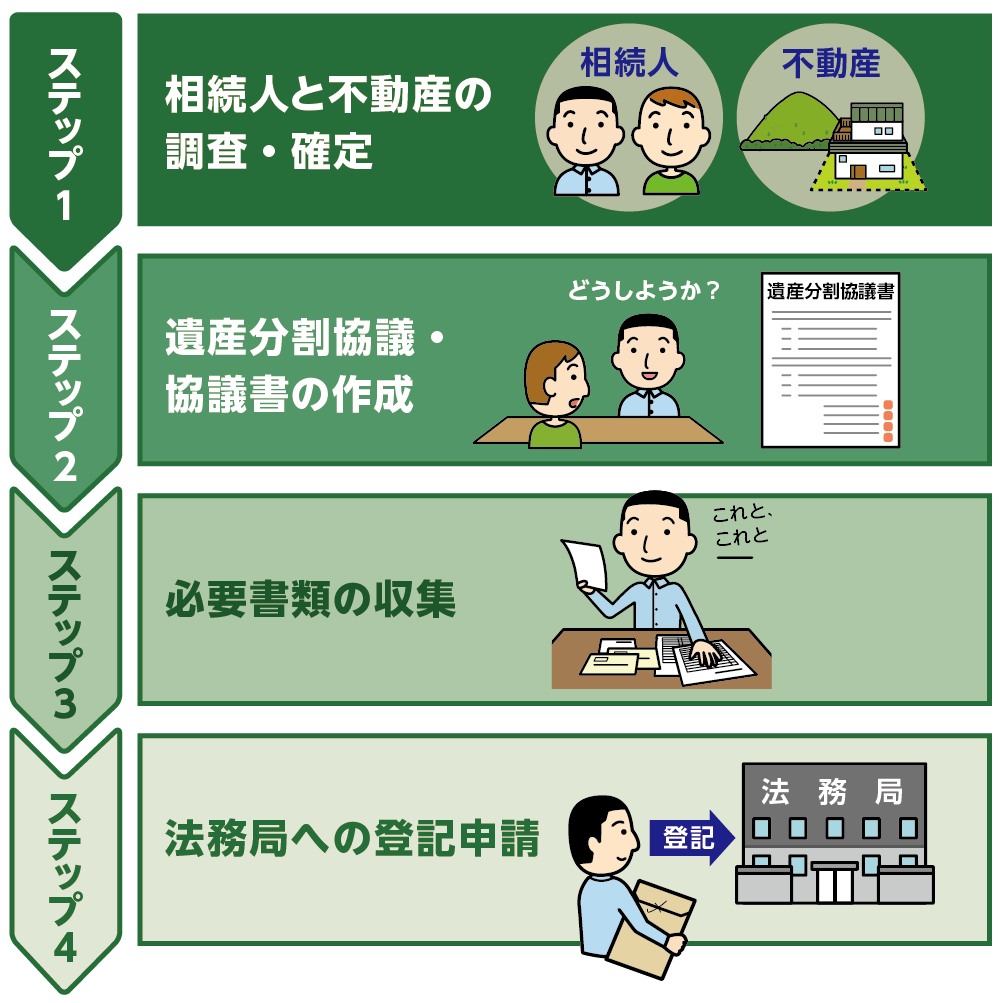
4-1. 相続登記の手続き4STEP
相続登記は、以下のステップで進めると円滑に完了させることができます。
STEP 1:相続人と不動産の調査・確定
戸籍謄本等を収集して相続人を全員特定し、対象の全不動産を抽出します。
STEP 2:遺産分割協議・協議書の作成
相続人全員で取得者を話し合って協議書を作成します。(税理士の確認を推奨)
STEP 3:必要書類の収集
印鑑証明書や固定資産評価証明書など、登記に必要な公的書類を準備します。
STEP 4:法務局への登記申請
管轄の法務局に申請書と必要書類を提出し、登録免許税を納めて完了です。
図6:相続登記の手続き4STEP
4-2. 登記申請に必要な書類一覧
相続登記の手続きの方法や必要書類は、遺産の引き継ぎ方(遺言によるものか、遺産分割協議によるものかなど)により異なります。ここでは、最も一般的な遺産分割協議による相続登記で必要な主な書類を一覧にします。
|
必要書類 |
取得先 / 作成者 |
備考・実務上の注意点 |
|
遺産分割協議書 |
相続人全員で作成 |
相続人全員の実印での押印が必要。 |
|
相続人全員の印鑑証明書 |
市区町村役場 |
※遺産分割協議書に添付する印鑑証明書には、一般的な不動産取引のような有効期限(3ヶ月ルール)はありません。 |
|
被相続人の戸籍謄本等(出生~死亡) |
本籍地の市区町村役場 |
相続人を特定するため、出生から死亡までの連続した除籍・改製原戸籍が必要。 |
|
被相続人の住民票の除票(または戸籍の附票) |
市区町村役場 |
登記簿上の住所・氏名と被相続人の同一性を証明するため必須。 |
|
相続人全員の戸籍謄本 |
本籍地の市区町村役場 |
被相続人が亡くなった日以降に発行された現在の戸籍謄本。 |
|
不動産を取得する相続人の住民票 |
市区町村役場 |
新たに所有権者となる相続人のマイナンバーが記載されていない住民票。 |
|
固定資産税評価証明書(または課税明細書) |
不動産所在地の市区町村役場 |
登録免許税(課税価格の0.4%)の計算根拠となる評価額の確認用。 |
|
登記事項証明書(登記簿謄本) |
法務局 |
不動産の正確な地番・家屋番号および権利関係の確認用。 |
5. まとめ
相続登記はこれまで任意で行われていたため、手続きの煩雑さや費用の負担から後回しにされ、所有者不明土地の増加という社会問題につながってきました。こうした背景から法改正が行われ、令和6年4月より相続登記の申請が義務化されました。
万が一、期限内に遺産分割協議がまとまらない場合でも、「相続人申告登記制度」を活用することで、過料のリスクを避けつつ暫定的に登記義務を果たせます。ただし、協議成立後は、速やかに正式な所有権移転登記を行う必要があります。
登記手続きや必要書類の準備に少しでも不安がある方は、OAG税理士法人へお気軽にご相談ください。相続税の特例適用を見据えた遺産分割のご提案から、司法書士と連携した登記手続きまでワンストップでサポートいたします。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。