仏具で相続税対策ができる仕組みを解説!生前購入のメリットと注意点
- 相続税
「仏壇や仏具を生前に購入しておけば、相続税の節税になる」と聞いたことはありませんか?
仏壇や仏具、墓地・墓石などは、相続税法上の「非課税財産」に該当するものがあり、相続税がかからない場合があります。そのため、相続が発生する前に購入しておくことで、相続税の負担を抑えられる可能性があります。
ただし、仏具であれば何でも非課税になるわけではありません。投資や換金を目的としたものなどは、非課税財産として認められない場合があります。また、購入代金の支払いが相続開始時点で残っている場合にも注意が必要です。
この記事では、仏具に相続税がかからない仕組みから、「金の仏像」のような高額な仏具が非課税になる条件、生前購入のタイミングや支払い方法まで、相続税対策として仏具を購入する際の注意点を分かりやすく解説します。
1. 仏具に相続税はかかる?非課税になる仕組みを解説
相続税は、亡くなった方(被相続人)から相続や遺贈によって取得した財産に対して課税されるのが原則です。ただし、墓地、墓石、仏壇、仏具など、祭祀に関する財産には相続税がかからない場合があります。
ただし、すべての仏壇や仏具が非課税になるわけではありません。日常の礼拝に使用するものなど、一定の要件を満たす必要があります。
「現金を仏具などに変えておくと相続税対策になる?」
相続開始前に、課税対象となる現金で非課税財産に該当する仏壇や仏具を購入し、代金の支払いを済ませておけば、その分、相続税の課税対象となる財産を減らせる可能性があります。
ただし、購入すれば必ず節税できるわけではありません。仏具の用途や所有目的などによって、非課税となるかどうかが判断されます。
次章では、仏具に相続税がかかるかどうかの判断基準を解説します。
2. 仏具の相続税における課税・非課税の判断基準
仏壇や仏具は、日常の礼拝・供養に使用するものなど一定の条件を満たせば、相続税がかからない非課税財産です。一方、投資や換金を目的とするものは課税対象となります。
2-1. 日常の礼拝・供養に使用する仏具は非課税
仏壇や仏具、墓地、墓石などは、祭祀のために使用するものであれば、相続税の非課税財産に該当します。
たとえば、以下のようなものが挙げられます。
【相続税の非課税財産とされるもの】
・仏壇・仏像・位牌・香炉や花立てなどの仏具・墓石・墓地
図1: 相続税の非課税財産とされるもの
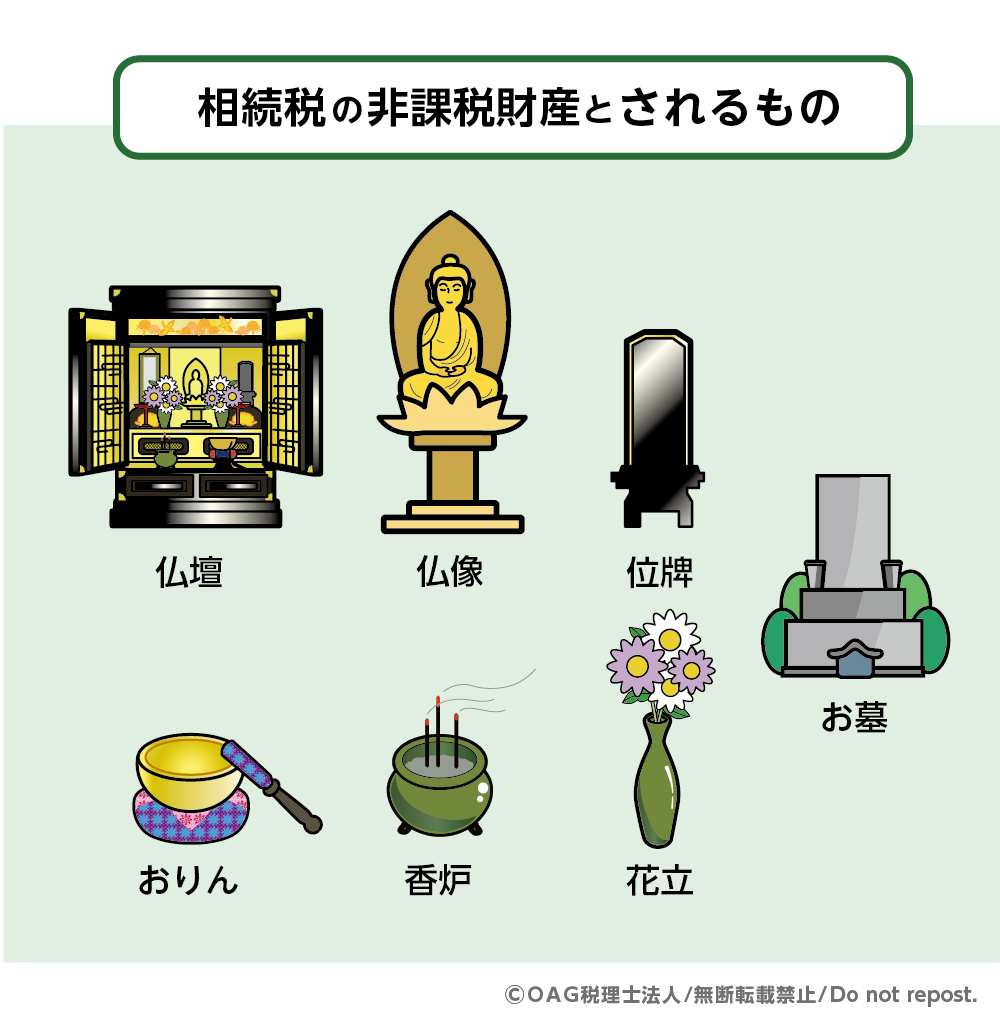
これらは一般的な財産とは異なり、先祖を祭祀、供養するためのものとして扱われるため、相続税がかかりません。
ただし、「仏具」という名称が付いていれば、すべて非課税になるわけではありません。 投資や換金を目的とするものなどは、非課税財産から除かれます。
2-2. 投資・換金目的の仏具は課税対象
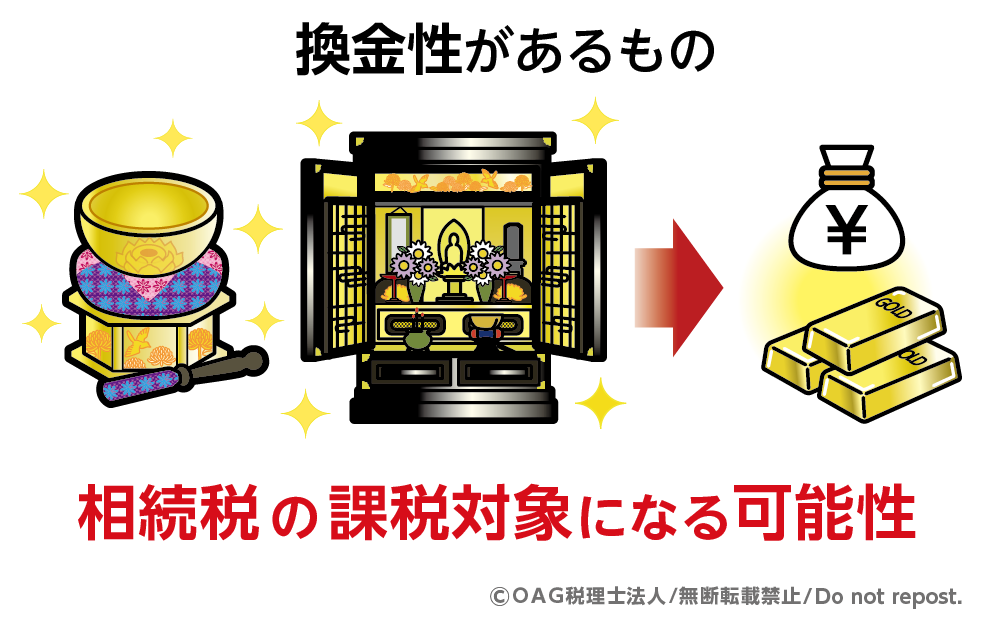
仏壇や仏具などであっても、投資の対象となるものや、商品として所有しているものには相続税がかかります。
図2:過剰すぎる価値の仏具は課税の可能性もある
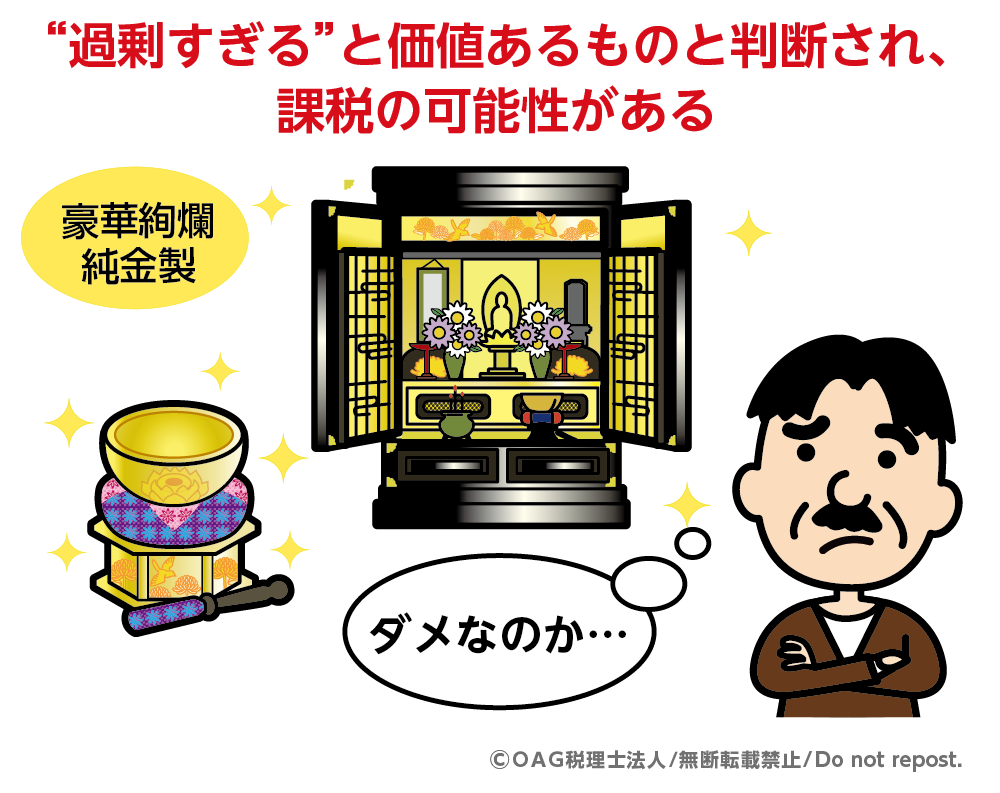
たとえば、礼拝や供養には使用せず、将来の値上がりを期待して保有しているものや、金・貴金属としての価値を利用して換金することを目的としたものなどです。
国税庁も、相続税の非課税財産について、骨とう的価値があるものなど、投資の対象となるものは非課税財産に該当しないとしています。
2-3. 純金製・高額な仏像は課税・非課税をどう判断する?
純金製の仏像だからといって、相続税がかかる・かからないと一律に決まるわけではありません。
純金製の仏像であっても、素材や価格だけで一律に課税・非課税が決まるわけではありません。日常の礼拝に使用するものか、投資や換金を目的として所有するものかなど、用途や所有目的を踏まえて判断する必要があります。
一方、金そのものの価値や将来の換金を目的として所有している場合は、課税対象となる可能性があります。
たとえば、次のような違いがあります。
表1:相続税の課税有無
| 項目 | 非課税の可能性あり | 課税の可能性あり |
|---|---|---|
| 所有目的 | 礼拝・供養 | 投資・資産保有 |
| 使用状況 | 実際に礼拝・供養に使用 | 使用せず保管 |
| 主な価値 | 仏具・祭祀としての価値 | 金・貴金属としての価値 |
| 購入目的 | 実際に使用するため | 値上がりや換金を期待 |
このように、純金製かどうか、購入価格がいくらかだけで判断するのではなく、実際の用途や所有目的などを考慮することが重要です。
相続税対策として仏具を購入する場合も、単に高額なものを選ぶのではなく、実際に礼拝・供養に使用するものかどうかを確認しましょう。
図3:課税対象になる可能性がある
3.仏具はいつ購入する?相続税対策では「生前購入」がポイント
仏具を相続税対策として購入するなら、相続が発生する前に購入し、支払いまで済ませておくことが重要です。
相続開始後に購入した場合や、購入代金の支払いが残っている場合は、非課税財産として扱われないことがあるため注意しましょう。
図4:生前購入がポイント
3-1. 相続開始後に購入しても非課税財産にはならない
相続税の非課税財産となるのは、相続開始時点ですでに亡くなられた方が所有していた祭祀に関する財産です。
そのため、相続が発生した後に、相続財産の現金などから仏壇や仏具を購入しても、その購入代金を相続税の課税対象から外すことはできません。
たとえば、現金1,000万円を残して亡くなり、その後、相続人がその現金から300万円の仏壇を購入したとします。
この場合、相続開始時点では1,000万円の現金を所有していたため、この場合、相続開始時点で所有していた現金1,000万円が相続税の計算対象となります。相続開始後にその現金から仏壇を購入しても、購入代金の300万円を相続財産から差し引くことはできません。
相続税対策として仏具を購入するのであれば、相続が発生する前に購入しておく必要があります。
3-2. 生前に購入・支払いを済ませておくメリット
生前に仏壇や仏具を購入し、相続開始時までに購入代金の支払いを済ませておけば、一定の条件を満たすものについては、相続開始時に非課税財産として扱われます。
たとえば、現金500万円を使って生前に仏壇や仏具を購入し、相続開始時までに支払いを完了していた場合、その仏壇や仏具が非課税財産に該当すれば、相続税の課税対象となる財産から除かれます。
一方、ローンなどを利用して購入代金の支払いが残っている場合には、未払いの購入代金を債務として差し引けるとは限らないため注意が必要です。
そのため、相続税対策として仏具を購入する場合は、購入時期だけでなく、支払い方法や残債の有無まで確認しておきましょう。詳しくは4章で解説します。
3-3. 生前整理のタイミングで家族と話し合っておく
仏壇や仏具は、相続税だけを考えて購入するのではなく、実際に誰が使い、どこに置くのかまで考えておくことが大切です。
特に、現在の住まいから子どもの家などへ仏壇を移す予定がある場合は、サイズや保管場所などについて、家族とあらかじめ話し合っておきましょう。
また、高額な仏具を購入する場合は、「相続税対策になるから」という理由だけで決めるのではなく、実際に礼拝・供養に使用するものなのかを確認することも重要です。
生前整理の一環として、家族と相談しながら必要な仏具を購入することが、相続後の負担を減らすことにもつながります。
4.仏具の購入代金はどう支払う?ローン・未払いに注意
仏具を相続税対策として購入する場合は、購入時期だけでなく購入代金の支払い方法にも注意が必要です。
ローンや未払いが残っていると、その残額を相続財産から差し引けない場合があります。
4-1. 仏具や墓のローン残債は債務控除できない
相続税を計算するとき、亡くなられた方が残した借入金などの債務は、一定の要件を満たせば相続財産から差し引くことができます。
ただし、墓地や仏壇、仏具などの非課税財産を購入するために生じた債務は、債務控除の対象になりません。
図5:債務控除が受けられない
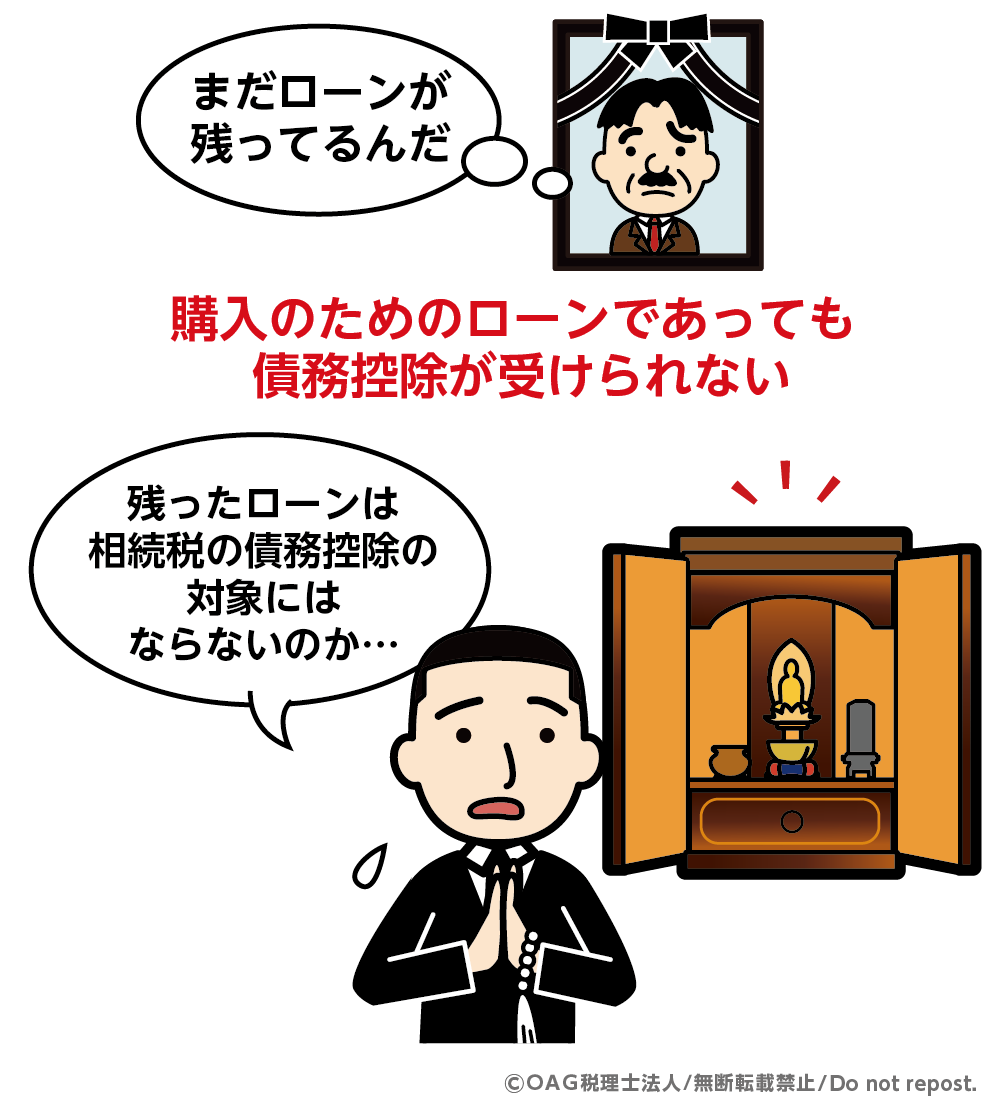
たとえば、500万円の仏壇をローンで購入し、相続開始時に300万円の残債があったとします。この場合、仏壇自体が非課税財産に該当していても、残っている300万円のローンを相続財産から差し引くことはできません。
これは、非課税財産については相続税の課税対象から外す一方、その購入に伴う債務まで控除すると、相続税の計算上、債務控除の対象になりません。
4-2. 相続開始時に購入代金が未払いだとどうなる?
ローンを利用していなくても、仏具の購入代金を相続開始時点で支払っていなければ注意が必要です。たとえば、500万円の仏壇を購入したものの、相続開始時点で購入代金のうち100万円が未払いだった場合、その100万円は亡くなられた方の未払金として残ります。
通常、亡くなられた時点で存在する確実な債務や未払金は、相続財産から差し引くことができます。しかし、非課税財産である仏壇や墓などの購入代金の未払いについては、債務控除できません。
そのため、相続税対策として仏具を購入するのであれば、相続開始時までに購入代金の支払いを完了しておくことが重要です。
5.まとめ
仏壇や仏具は、日常の礼拝・供養に使用するものなど、一定の条件を満たせば相続税の非課税財産となります。一方、投資や換金を目的とするものは、課税対象となる場合があります。相続税対策として仏具を購入する場合は、次のポイントを押さえておきましょう。
・実際に礼拝・供養に使用するものを選ぶ
・投資や換金を目的として購入しない
・相続開始時までに購入代金の支払いを済ませておく
ただし、生前に購入すれば必ず相続税を節税できるわけではありません。仏具の用途や購入金額、相続財産全体の状況によっても影響は異なります。
相続税対策として購入を検討している場合は、家族とも相談しながら、必要な仏具を無理のない範囲で選ぶことが大切です。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。