生命保険金に相続税はかかる?非課税限度額と課税対象額をシミュレーションで解説
- 相続税
- 保険
家族が亡くなられた際に受け取る「生命保険金」。
遺された家族の生活を支える大切な資金ですが、受け取ったときにふと頭をよぎるのが「この保険金には、どれくらいの相続税がかかるのだろうか?」という不安ではないでしょうか。
結論からお伝えすると、生命保険の死亡保険金は、亡くなられた方が保険料を負担していた契約であれば「みなし相続財産」として相続税の対象になります。
ただし、生命保険には「500万円 × 法定相続人の数」という非課税限度額が設けられています。
一方で、保険の「契約形態」によっては、相続税ではなく所得税や贈与税の対象となり、想定外の税金が発生してしまうケースもあります。また、「相続放棄をした人がいる場合、非課税限度額はどう計算するのか?」といった複雑なルールに戸惑う方も少なくありません。
そこで本記事では、相続税と生命保険の関係について、以下のポイントを分かりやすく解説します。
1.相続で受け取る生命保険金に税金はかかる?
相続をきっかけに受け取る生命保険の死亡保険金には、税金がかかる場合があります。ただし、必ずしも相続税がかかるとは限りません。
生命保険の死亡保険金は、被保険者・保険料負担者・受取人の関係によって、
・相続税
・所得税
・贈与税
のいずれかの対象となります。
たとえば、亡くなられた方が保険料を負担していた場合には、受け取った死亡保険金は原則として相続税の対象となります。一方で、受取人自身が保険料を負担していた場合などは、所得税の対象となるケースもあります。
また、相続税の課税対象となる場合には、死亡保険金には「500万円 × 法定相続人の数」という非課税限度額が設けられています。死亡保険金を受け取ったからといって、必ずしも相続税が発生するわけではありません。生命保険金の課税関係は、契約内容によって大きく異なります。
次章では、どのような場合に相続税の対象となるのかを具体的に解説します。
2.生命保険には相続税の非課税限度額がある
生命保険の死亡保険金には、遺された家族の生活保障という目的から、相続税の負担を軽減する「非課税限度額」が設けられています。
2-1.非課税限度額の計算式
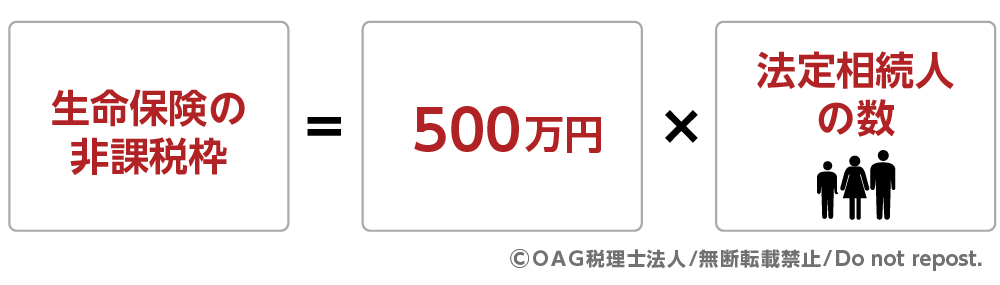
非課税限度額は、以下の計算式で求めます。
図1:生命保険の非課税限度額計算式
2-2. 非課税の適用を受けられる人
相続放棄をした人は、死亡保険金を受け取ることはできますが、非課税限度額の適用上、相続人には含まれないため非課税限度額は使えません。一方で、非課税限度額を計算する際の「法定相続人の数」には含めて計算されます。
表1: 受取人による非課税限度額の適用可否
| 区分 | 非課税限度額の適用 |
|---|---|
| 相続人が受取人 | 適用あり |
| 相続人以外が受取人 | 適用なし |
| 相続放棄した人が受取人 | 適用なし |
※なお、非課税限度額を計算する「法定相続人の数」は、相続放棄をした人がいても、相続放棄がなかったものとして数えます。
2-3. 非課税限度額の計算に使う「法定相続人の数」の数え方
非課税限度額の計算に使う「法定相続人の数」には、特有のルールがあります。
表2:人数の数え方のルール
| 区分 | 人数の数え方 |
|---|---|
| 相続放棄をした人がいる場合 | 相続放棄をした人も法定相続人の数に含められる |
| 養子がいる場合(実子あり) | 法定相続人の数に含められる養子は「1人まで」 |
| 養子がいる場合(実子なし) | 法定相続人の数に含められる養子は「2人まで」 |
2-4.【計算例】受け取った保険金はいくらまで非課税?
以下の家族構成で、実際にどれくらいの非課税限度額が適用されるか見てみましょう。
図2:生命保険の死亡保険金が非課税限度額内で収まるケース
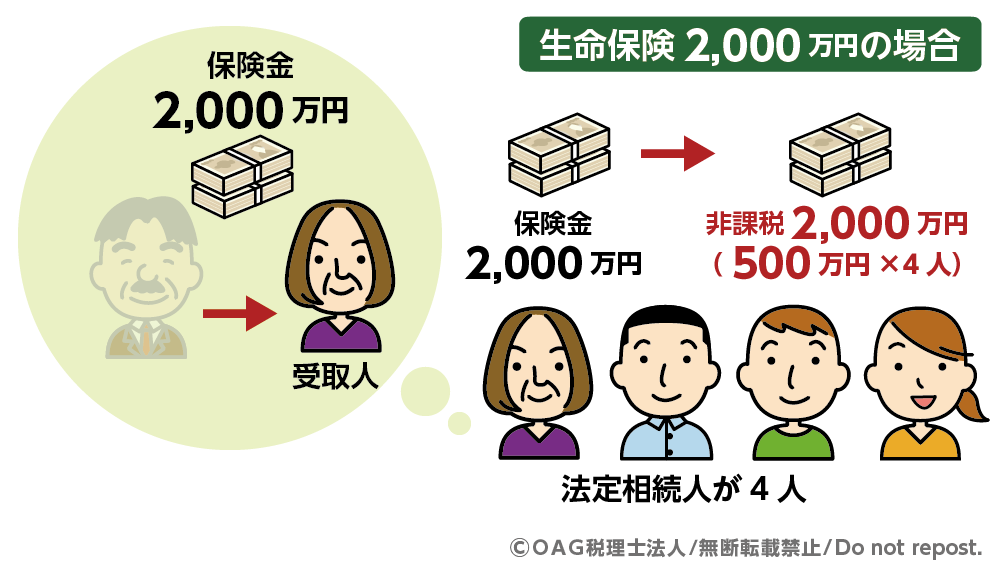
【事例】
夫が亡くなり、妻が死亡保険金2,000万円を受け取った場合
被保険者・保険料負担者:夫(保険料を支払っていた)
受取人: 妻
家族構成(法定相続人): 妻、長男、次男、長女の計4人
<計算結果>
500万円 × 4人(法定相続人の数)=2,000万円(非課税限度額)
死亡保険金2,000万円は非課税限度額2,000万円の範囲内であるため、死亡保険金については相続税の課税対象になりません。
3.生命保険にかかる税金は契約形態で変わる
税金の種類は、実質的に誰が保険料を負担していたか、そして誰が保険金を受け取るかによって決まります。一般的には契約者が保険料負担者であることが多いものの、実際の負担者が異なる場合は課税関係も変わる可能性があります。
【保険契約における主な4つの立場】
・被保険者:保険の対象となる人。死亡保険金の場合、通常は亡くなられた方
・保険契約者:保険会社と契約を結び、契約上の権利を持つ人
・保険料負担者:保険料を実際に負担する人
・保険金の受取人:保険金を受け取る権利がある人
【パターン別】発生する税金の種類一覧
税金の種類は、「誰が保険料を負担し、誰が受け取ったか」で決まります。
表3:「誰が保険料を負担し、誰が受け取るか」で整理する
| 税金 | 保険料負担者 | 被保険者 | 受取人 |
|---|---|---|---|
| 相続税 | 被保険者 | 被保険者 | 受取人 |
| 所得税 | 受取人 | 被保険者 | 受取人 |
| 贈与税 | 被保険者・受取人以外の第三者 | 被保険者 | 受取人 |
※相続税の対象となる場合でも、死亡保険金の非課税限度額が適用されるのは、相続人が受け取った場合に限られます。
① 相続税がかかるケース(保険料負担者=被保険者)
亡くなられた方が自分自身で保険料を支払っていた場合です。これは「みなし相続財産」として相続税の対象になります。
この場合、法定相続人が受け取る死亡保険金には「500万円 × 法定相続人の数」の非課税限度額を適用できます。
② 所得税がかかるケース(保険料負担者 = 受取人)
保険料を支払っていた本人が、保険金を受け取る場合です。
死亡保険金を一時金で受け取る場合は一時所得、年金形式で受け取る場合は雑所得として課税されます。
③ 贈与税がかかるケース(保険料負担者・被保険者・受取人がすべて別)
「保険料を払った人」「被保険者」「受け取った人」がすべて異なるパターンです。
贈与税は相続税より税負担が重くなる場合があるため、契約形態には注意が必要です。
なお、死亡保険金だけでなく、死亡保険金が支払われる前の「生命保険契約に関する権利」が相続税の課税対象となるケースもあります。
4.死亡保険金を受け取らない場合にも相続税がかかる?
亡くなられた方が、配偶者やお子様を被保険者とする生命保険の保険料を負担していた場合、死亡保険金が支払われる前の保険契約に関する権利が、相続税の課税対象となることがあります。
この場合、死亡保険金を受け取るわけではないため、生命保険金の非課税限度額(500万円×法定相続人の数)は適用されません。
【「生命保険契約に関する権利」として課税される】
亡くなられた方が保険料を負担していた場合、その保険契約に関する権利が相続財産として扱われます。これを「生命保険契約に関する権利」と呼び、原則として亡くなられた時点での解約返戻金の額を基準に評価します。
5.まとめ
亡くなられた方が保険料を負担していた死亡保険金は、「みなし相続財産」として相続税の対象となりますが、遺族の生活を守るため「500万円 × 法定相続人の数」という非課税限度額が適用されます。この法定相続人の数には、相続放棄をした人も含めて計算できるのが大きな特徴です。
ただし、注意が必要なのは「誰が保険料を払い、誰が受け取るか」という契約形態です。これによって相続税ではなく、所得税や贈与税の対象になるケースがあるため、事前に保険証券を確認しておくことが欠かせません。
また、亡くなられた方が家族を被保険者として保険料を負担していた生命保険については、相続開始時点の「生命保険契約に関する権利」が相続税の課税対象となることがあります。この場合、死亡保険金ではないため、死亡保険金の非課税限度額は適用されません。
正しく仕組みを理解し、保険証券の内容や受取人の指定を確認し、必要に応じて税理士へ相談しながら、適切に申告・納税の準備を進めましょう。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。