法定相続人がいない場合のいとこの相続|特別縁故者制度と相続税2割加算を解説
- 相続手続き
「生涯未婚のいとこが亡くなった場合、遺産を受け取れるのだろうか?」
いとこは民法上の法定相続人ではないため、原則として遺産を相続することはできません。しかし、法定相続人が一人もいない場合でも、遺言書や「特別縁故者制度」といった法的な仕組みによって、お亡くなりになったいとこの財産を受け取れる可能性は残されています。
本記事では、
- 法定相続人がいない場合に財産が最終的にどうなるのか
- いとこが財産を受け取れる具体的なケースと手続き
- 相続税の注意点(2割加算)
について、わかりやすく解説します。
1. いとこは法定相続人ではない
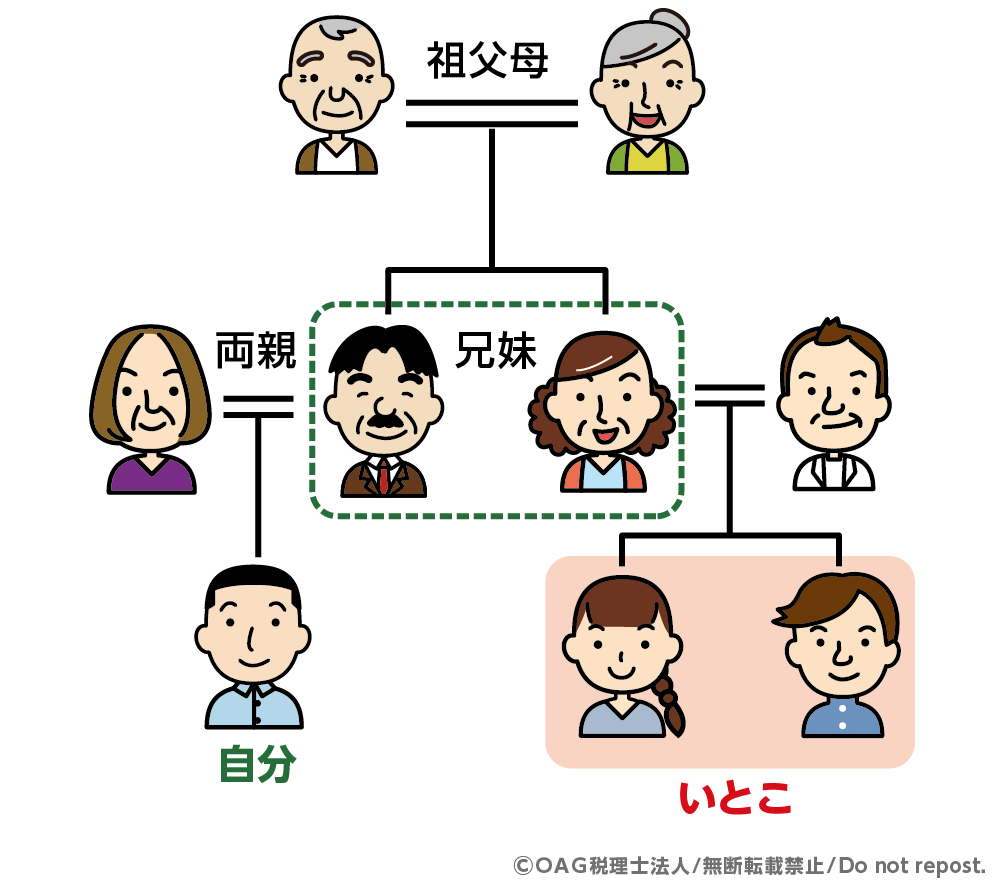
まず、民法で定められている法定相続人の範囲と、相続人が誰もいない場合の財産の取り扱いについて確認しましょう。いとことは、自分の両親の兄弟姉妹の子どものことを指します。
図1:いとことは自分の両親の兄弟姉妹の子ども
1-1. 法定相続人の範囲と順位
法定相続人とは、民法で定められている被相続人の財産を相続できる人のことです。法定相続人には、被相続人の配偶者と血族(子、父母、兄弟姉妹)が含まれます。配偶者は常に相続人となりますが、配偶者以外の相続人には順位があり、次のように定められています。
- 第1順位:子ども(直系卑属)
- 第2順位:父母などの直系尊属
- 第3順位:兄弟姉妹
このように、いとこは法定相続人には含まれません。そのため、ご自身が被相続人のいとこであった場合、被相続人に子や親、兄弟姉妹などの法定相続人が一人でもいれば、遺産を相続することはできません。
1-2. 法定相続人が誰もいない場合、財産はどうなる?
法定相続人が一人もいないことが確定した場合、被相続人の財産は最終的に国のもの(国庫帰属)となります。ただし、その前に被相続人の債務清算や財産管理のための法的手続きが必要です。これらは、利害関係者(被相続人の債権者、特別縁故者など)や検察官の申立てに基づき、家庭裁判所で行われます。
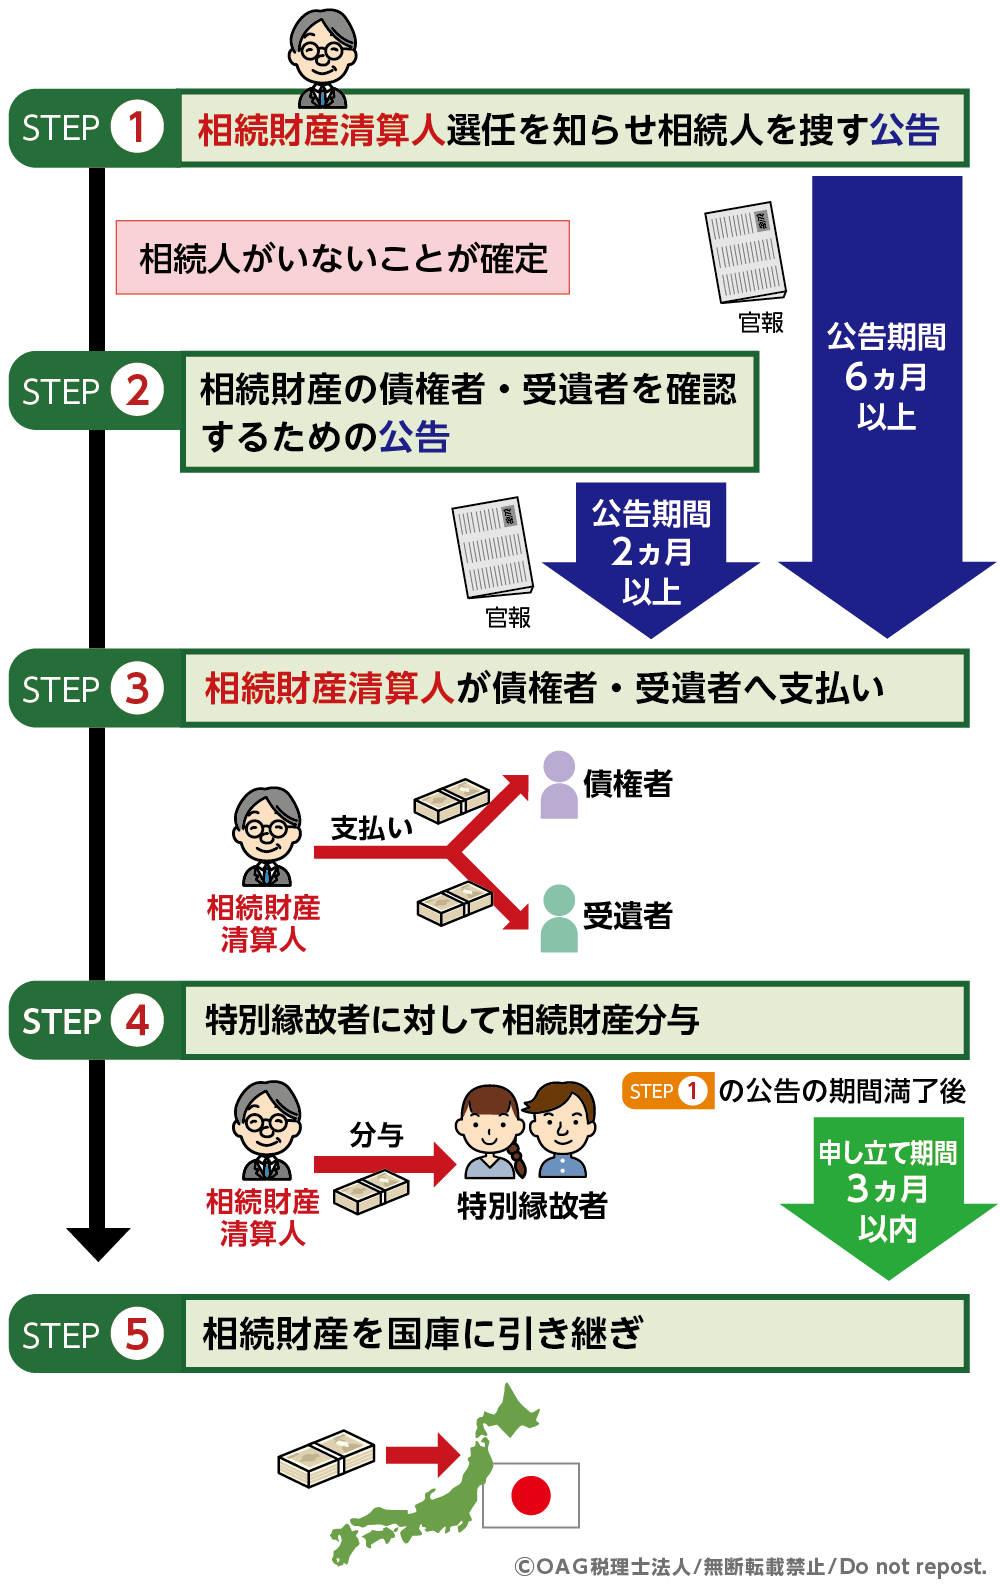
手続きは次の流れで進みます。
- 相続財産清算人の選任と相続人捜索の公告
家庭裁判所の手続きにより「相続財産清算人」が選任されます。清算人は通常、弁護士や司法書士などの専門家が務めます。 相続財産清算人が選任されると、相続人捜索の公告(6ケ月以上)が行われます。 - 債権者・受遺者への公告
清算人は、被相続人の債権者や受遺者(遺言で財産をもらう人)に対し、権利を申しでるように公告(2ケ月以上)を行います。
- 債権者・受遺者への支払い
公告期間内に名乗り出た債権者や受遺者に対し、相続財産から弁済(支払い)が行われます。この手続きにより、被相続人の債務や遺言による財産分与が適切に行われます。
- 特別縁故者への財産分与
債権者らへの支払いを終えても財産が残っており、さらに特別縁故者(3章参照)に該当する人がいる場合、公告期間満了後3ヶ月以内に家庭裁判所に申し立てることで、財産の全部または一部が分与される可能性があります。
- 国庫帰属
特別縁故者への分与手続きが終わってもなお財産が残っている場合、その残余財産が最終的に国庫へ引き継がれます。
図2:法定相続人が誰もいないときの流れ
※相続財産清算人について詳しくは、こちらを参考にしてください。(当サイト内)
2. いとこの遺産を引き継げる2つのケース
原則としていとこは法定相続人になれませんが、次の2つのケースでは財産を受け取ることが可能です。
2-1. 遺言書が残されていたケース
被相続人が生前に遺言書を作成し、例えば「私の全財産をいとこである〇〇に遺贈する」と明確に意思表示していた場合、いとこでも財産を受け取ることが可能です。 遺言書は、被相続人の最後の意思として法定相続より優先されるため、他に法定相続人がいる場合でも、その遺言内容に沿って財産が引き継がれます。
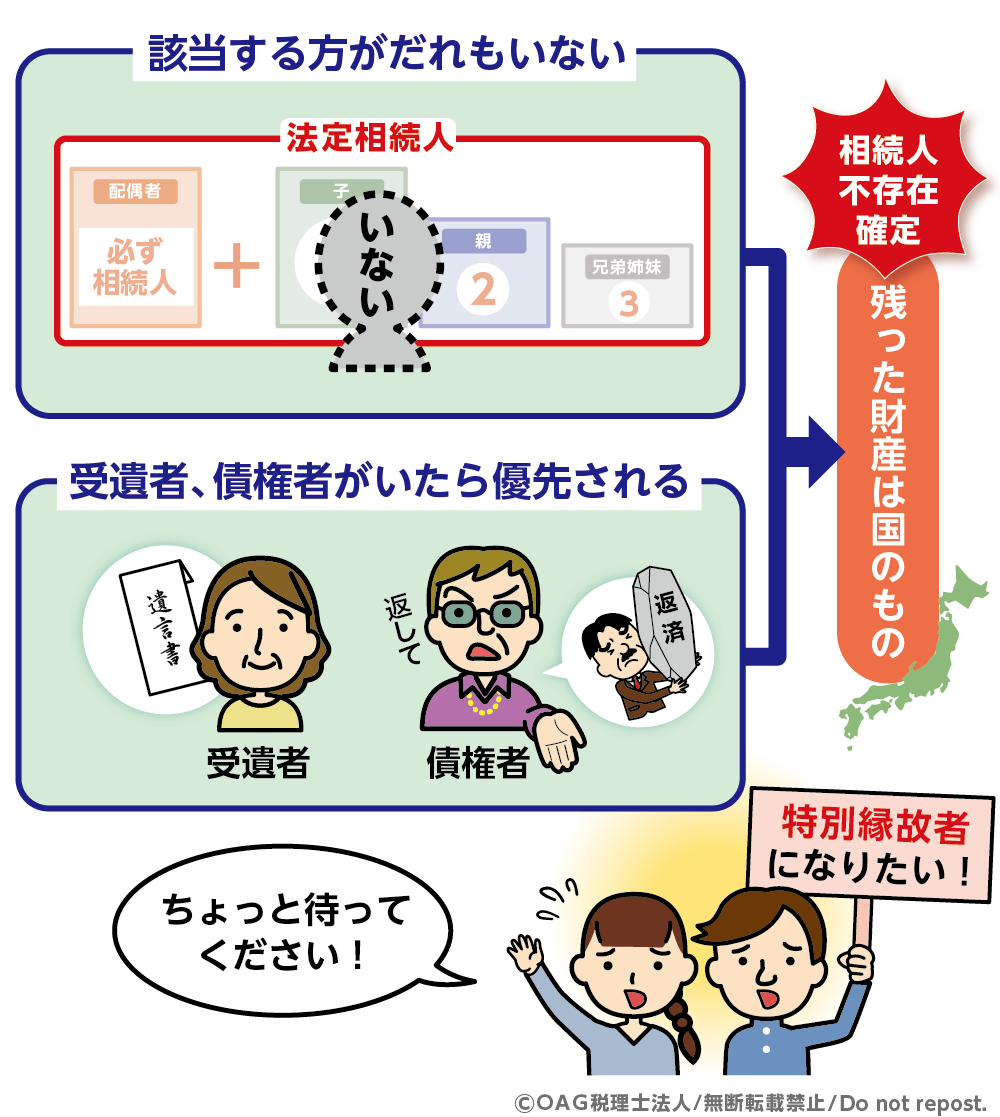
2-2. 特別縁故者と認められたケース
法定相続人がいない場合、特別縁故者制度により、被相続人と特別な縁故があった人が遺産を受け取れる場合があります。いとこでも、長年同居して介護や生活支援を行った場合など、特別な事情が認められれば、家庭裁判所を通じて財産分与を請求できます。
図3:法定相続人が一人もいない場合、特別縁故者として財産分与されることがある
3. 特別縁故者として認められるための要件と手続き
特別縁故者として財産分与を求めるには、家庭裁判所に「特別縁故者に対する相続財産分与の申立て」を行い、裁判所の審理を経て特別縁故者として認められる必要があります。
3-1. 要件
特別縁故者として認められるには、被相続人との特別な関係が客観的に証明できることが重要です(民法第958条の2)。
- 被相続人と生計を同じくしていた人
被相続人と同居し、生活費を分担し合っていた、あるいは専ら被相続人の収入で生計を維持していたなど、経済的な結びつきがあった場合。 - 被相続人の療養看護に努めた人
被相続人の病気や介護が必要な状態のときに、献身的に身の回りの世話や介護を継続的に行い、生活を支えてきた場合。 - その他被相続人と特別な関係があった人
被相続人の事業を無償で手伝っていた、経済的な援助を継続的に行っていた場合など、上記2つに準ずる、財産分与が相当と認められる強い縁故がある場合。
※申立て時には、介護や援助の記録、病院への付き添いの記録、金銭的な支援の証拠などを提出し、関係の強さや貢献度を示す必要があります。
3-2. 手続きの流れ
特別縁故者として財産の分与を受けるためには、家庭裁判所への申立てが必要です。手続きは、相続財産清算人による清算手続きが前提となり、次の流れで進みます。
-
相続人不存在の確定
相続財産清算人が公告を行い、相続人探索期間(6か月以上)を経ても見つからない場合、相続人不存在が確定します。 -
家庭裁判所への申立て
公告期間満了後3か月以内に、「特別縁故者財産分与申立書」を提出します。 -
証拠資料の提出
被相続人との関係を示す書類を添付します。 -
家庭裁判所の審理・決定
審理を経て、特別縁故者として認められれば財産の一部または全部が分与されます。
4. いとこが財産を受け取ると相続税は2割加算される
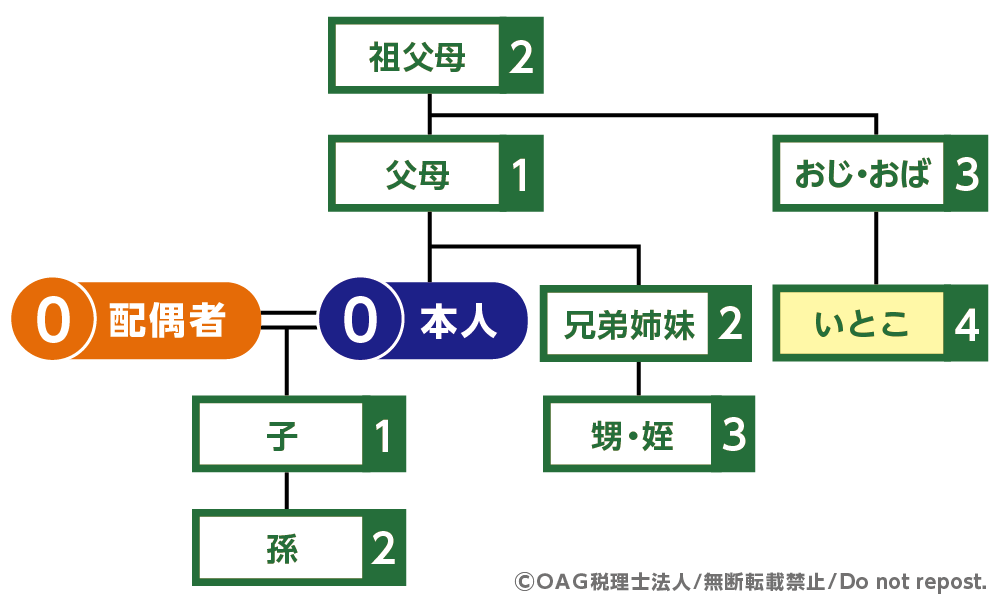
いとこが遺贈や特別縁故者制度によって財産を受け取る場合、相続税額は2割加算されます。これは、いとこが配偶者や一親等の血族(子・父母)に該当しないためです(相続税法第18条)。この制度は、法律上の扶養関係や生活の共同性が薄く、財産を取得する偶然性が高いと考えられる場合に、相続税負担の公平性を保つことを目的としています。
たとえば、配偶者であれば相続税が100万円のところ、いとこの場合は「100万円×1.2=120万円」となります。
【基礎控除額に関する注意点】
相続税には「3,000万円 + 600万円 × 法定相続人の数」で計算される基礎控除額があります。 いとこは法定相続人ではないため、この「法定相続人の数」にカウントされません。そのため、法定相続人が1人もいない状態でいとこが財産を受け取る場合、基礎控除額は3,000万円となります。法定相続人がいるケース(相続人1人につき600万円が加算されるケース)と比べると、基礎控除の総額が少なくなる点に注意が必要です。
遺言による遺贈や特別縁故者として財産の分与を受けた場合には、相続税の申告が必要となることがあります。早めに税理士へ相談することをおすすめします。
図4:いとこは一親等の血族ではない(4親等)ため相続税2割加算の対象
5. まとめ
いとこは原則として法定相続人に含まれないため、被相続人の財産を相続することはできませんが、遺贈や特別縁故者制度を利用することで、財産を受け取れる場合があります。
ただし、相続税が2割加算される点や、手続きの複雑さには注意が必要です。
遺言書の有無や家庭裁判所での手続きはケースによって異なるため、いとことして財産を受け取る可能性がある場合や、相続税の申告・納税については、早めにOAG税理士法人にご相談ください。
専門家のサポートを受けることで、手続きや税務をスムーズに進めることが可能です。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。