相続開始日とは?いつから相続が始まるのか?知った日との違い・手続き期限を解説
- 相続手続き
「親が亡くなったけれど、相続の手続きって具体的にいつから始まるのだろう?」
「死亡日と、自分がそれを知った日、どちらを基準に動けばいいの?」
大切なご家族を亡くされたばかりの悲しみの中で、慣れない相続の手続きを進めるのは本当に大変なことです。「期限に遅れてしまったらどうしよう」と不安に思われている方も多いのではないでしょうか。
相続のさまざまな手続きを進める上で、すべての基本となるのが「相続開始日」です。
結論からお伝えすると、相続開始日とは原則として「被相続人(亡くなった方)が死亡した日」のことを指します。しかし、手続きの種類によっては「死亡を知った日」が基準になるケースもあり、ここを混同してしまうと「気づいた時には手続きの期限が過ぎていた…」ということにもなりかねません。
この記事では、相続の知識が全くない方でも迷わないよう、「相続開始日」の基本的な定義やパターン別の判定基準、そして絶対に遅れてはいけない重要な手続きの期限について、わかりやすく解説します。
まずは一歩ずつ、必要な知識を整理していきましょう。
1.「相続開始日」とは?定義と基本的な考え方
相続手続きのスケジュールを調べる中で、最初によく目にするのが「相続開始日(そうぞくかいしび)」という言葉です。
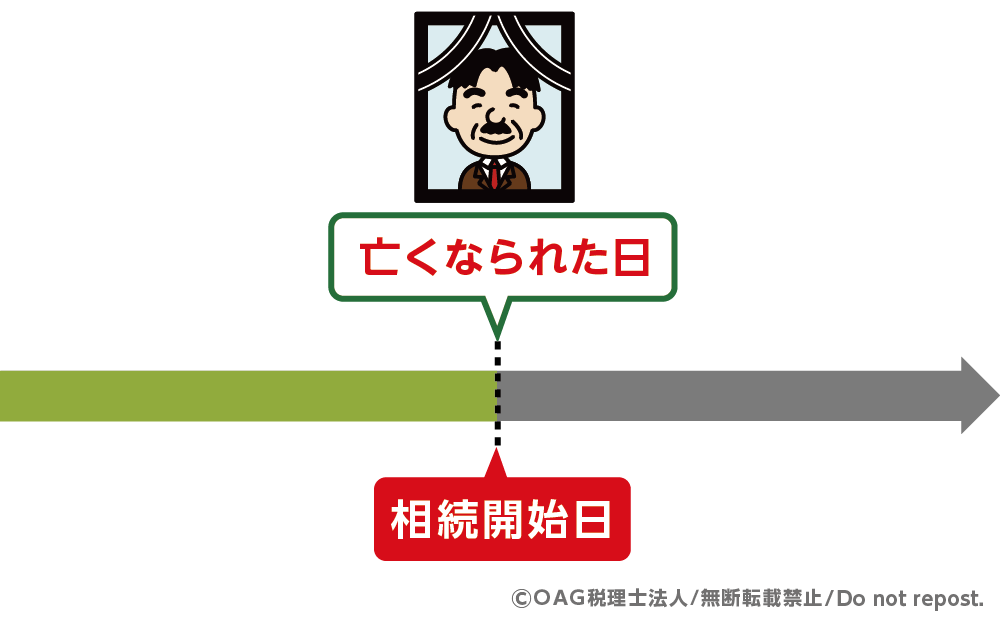
相続開始日とは原則として「亡くなられた日(死亡日)」のことです。
日本の民法第882条では、「相続は、死亡によって開始する。」と定められています。
つまり、相続開始日は原則として「亡くなられた日(死亡日)」です。役所への死亡届の提出や家庭裁判所への申立てなどの手続きをしなくても、死亡した時点で法律上、相続が開始します。
図1:相続開始日とは亡くなられた日
「相続が始まる」とは、亡くなった方の所有していたすべての財産(不動産、預貯金、株式など)や、負債(借金、未払いの税金など)が、相続人に引き継がれるということです。
相続人側の事情や意思は関係ありません。亡くなったその日から、法的にはすでに相続がスタートしています。
2.相続開始日の判断が相続で重要な3つの理由
「亡くなった日が相続開始日になるなら、わざわざ深く考える必要はないのでは?」と思われるかもしれません。
相続開始日は、「手続きの期限」「相続人は誰か」「財産をいくらと評価するか」「どの法律を適用するか」を決める、すべての判断基準となるため重要です。具体的に、なぜ重要なのかを3つの理由に分けて解説します。
2-1.理由①あらゆる相続手続きにおける「期限」の起算日になる
相続手続きには、法律で定められた「期限(期間制限)」がいくつもあります。そして、その多くが「相続開始があったことを知った日(または相続開始日)」を起算日として起算されます。
もし「いつが相続開始日なのか」を勘違いしていると、自分では「まだ間に合う」と思っていても、法律上はすでに期限を過ぎてしまっているという事態が起こり得ます。
2-2.理由②誰が「相続人」になるかを決める基準日となる
誰が相続人となり財産を引き継ぐ権利を有するのかは、「相続開始日の時点で存命しているか」で判断されます。
例えば、以下のようなケースで相続開始日は重要になります。
胎児(お腹の中にいる赤ちゃん)がいる場合:
相続開始日の時点でお腹の中にいた赤ちゃんは、無事に生まれてくれば「相続開始日にすでに生まれていたもの」とみなされ、相続人になります。
同時死亡の可能性がある場合:
夫婦が同じ事故で亡くなった場合など、どちらが先に亡くなったか(どちらの相続開始日が先か)によって、最終的に財産を引き継ぐ親族の範囲が変わってきます。
2-3.理由③ 財産の価値や法律が「相続開始日」で固定される
相続税を計算する際、土地や建物、株式などの財産価値は、原則として「相続開始日の時点での時価」で評価します。
財産の評価額:
亡くなった後に株価や地価が変動しても、相続税の計算で使われるのは、原則として「相続開始日(亡くなった日)」の時点の価値です。
適用される法律:
民法や税法はたびたび法改正が行われますが、適用されるのは「手続きを行っている今」の法律ではなく、「相続開始日(亡くなった日)」に施行されていた法律です。
3.相続開始日の判定基準
原則として「亡くなった日」が相続開始日になるとお伝えしましたが、亡くなり方や状況によっては、いつを死亡日(相続開始日)とみなすかが曖昧になるケースがあります。
ここでは、最も一般的な「病死や老衰などのケース」から、「災害で行方が分からなくなったケース」「長期間連絡が取れず生死が分からないケース」まで、状況に合わせた3つの判定基準をわかりやすく解説します。
3-1.通常の死亡の場合
病気や老衰、事故など、ご遺体が確認されて医師が立ち会っている一般的な死亡の場合、相続開始日は以下のように決定されます。
<基準となる日>
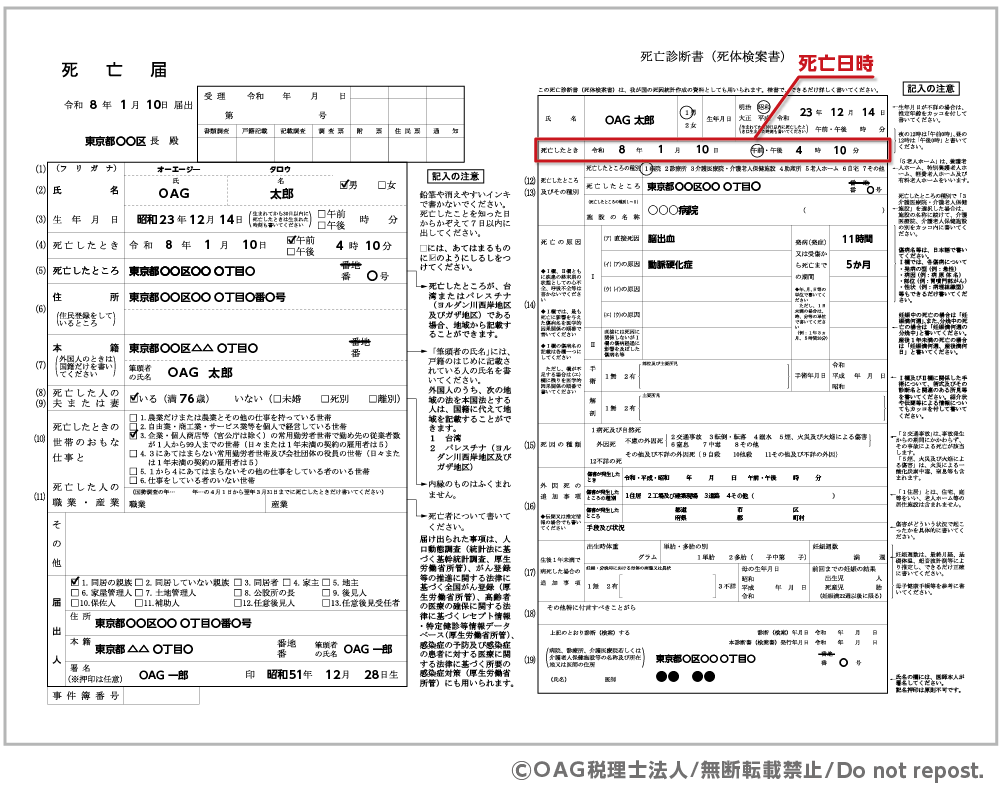
医師が記入した「死亡診断書(または死体検案書)」に記載された死亡日時
<確認方法>
市区町村役場に提出する「死亡届」の右側にある死亡診断書に記載されています。
基本的には、この死亡診断書に書かれた「死亡した時 〇年〇月〇日 〇時〇分」という客観的な事実が、そのまま法律上の相続開始日となります。
図2:死亡診断書に記載された「死亡したとき」が相続開始日
3-2.災害などで亡くなった日
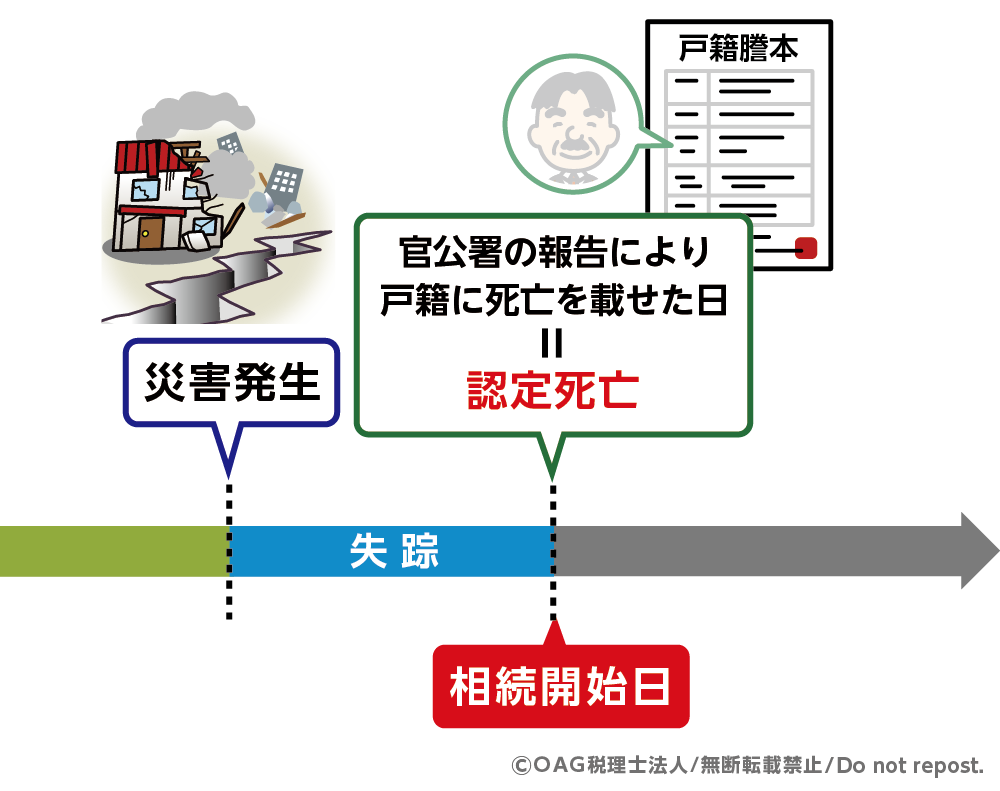
震災、水害、航空機事故、船舶の沈没といった大規模な災害に巻き込まれ、ご遺体が見つからないものの、死亡したことが確実であるというケースです。この場合、法律上は「認定死亡(にんていしぼう)」という制度が適用されます。
<基準となる日>
官公庁が「○月○日に死亡した」と認定した死亡日
<仕組み>
通常、死亡の確定には医師の診断が必要ですが、災害時などは特例として、調査を行った官公庁が市区町村長へ死亡の報告をします。これにより、戸籍に死亡の記載がなされます。
この官公庁が「〇月〇日に死亡した」と認定した日が、そのまま相続開始日として扱われます。
図3:認定死亡
3-3.失踪などで死亡日が不明な場合
「数年前から音信不通で、どこで生きているのか、あるいは既に亡くなっているのかも分からない」といったケースです。このように生死が長期間不明な場合、残された家族は財産の処分や整理ができず困ってしまいます。
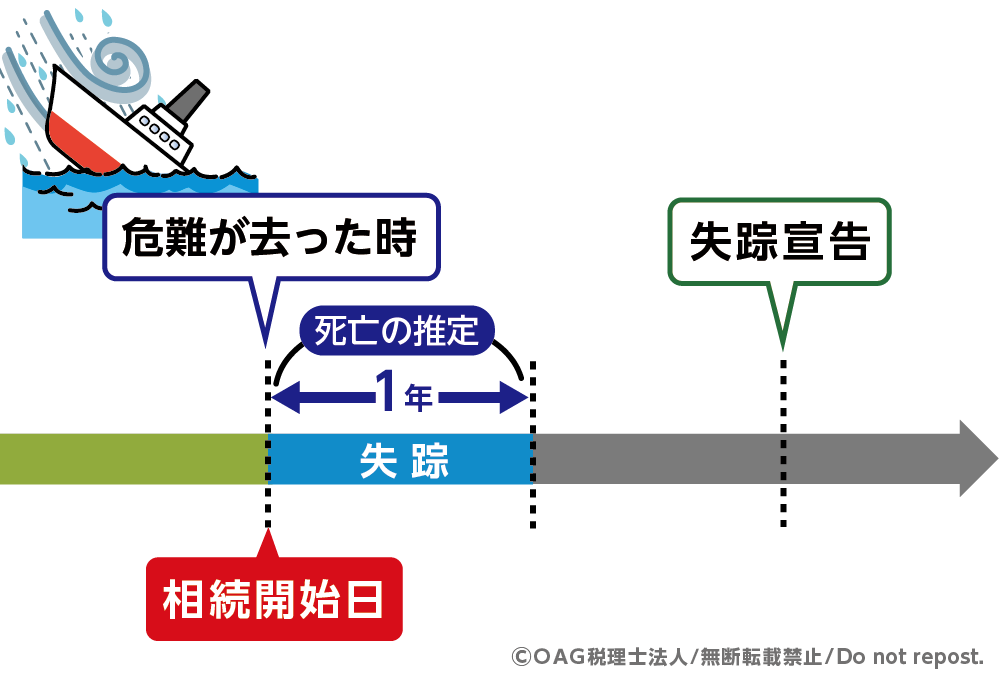
そこで、家庭裁判所に申し立てを行うことで、法律上その人を死亡したものとみなす「失踪宣告(しっそうせんこく)」という制度があります。失踪宣告には以下表の2つのパターンがあり、それぞれ相続開始日(死亡したとみなされる日)が異なります。
また、いずれの場合も、家庭裁判所から「失踪宣告の審判」が確定した日ではなく、「法律上で死亡したとみなされた日(下記の表1右列記載の日)」が相続開始日になります。手続きを行うタイミングと相続開始日にはずれが生じるため、判断に迷う場合は、相続に詳しい専門家へ相談すると安心です。
表1:失踪の種類と相続開始日
| 失踪の種類 | 状況 | 相続開始日(死亡したとみなされる日) |
|---|---|---|
| 普通失踪 | 居所が分からなくなり、生死不明の状態が7年間続いた場合 | 生死不明となってから7年の期間が満了した日 |
| 特別失踪(危難失踪) | 戦争、沈没した船舶に乗っていたなど、命の危険がある災難に遭遇し、その危難が去ってから生死不明の状態が1年間続いた場合 | その危難(震災や事故など)が去った日 |
図4:普通失踪図
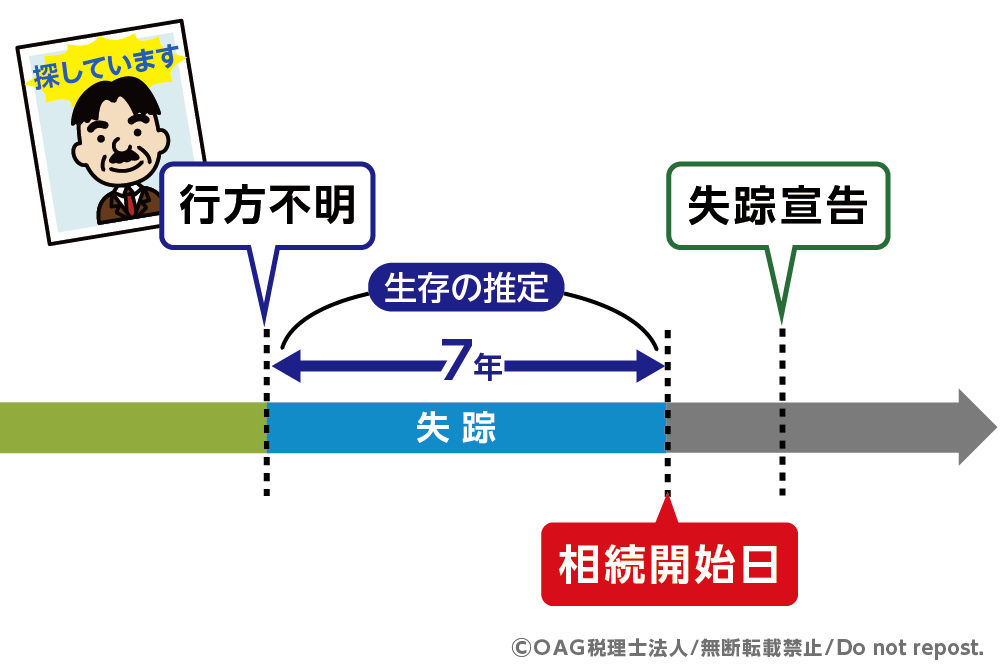
図5:特別失踪
4.「相続開始日」と「相続開始を知った日」の違い
相続手続きを進める上で、多くの方が混乱しやすいのが「相続開始日」と「自分が相続開始を知った日(自己のために相続の開始があったことを知った日)」の違いです。
法律上、この2つは明確に区別されており、どの手続きを行うかによって、どちらの日を基準にするか(起算日)が変わります。
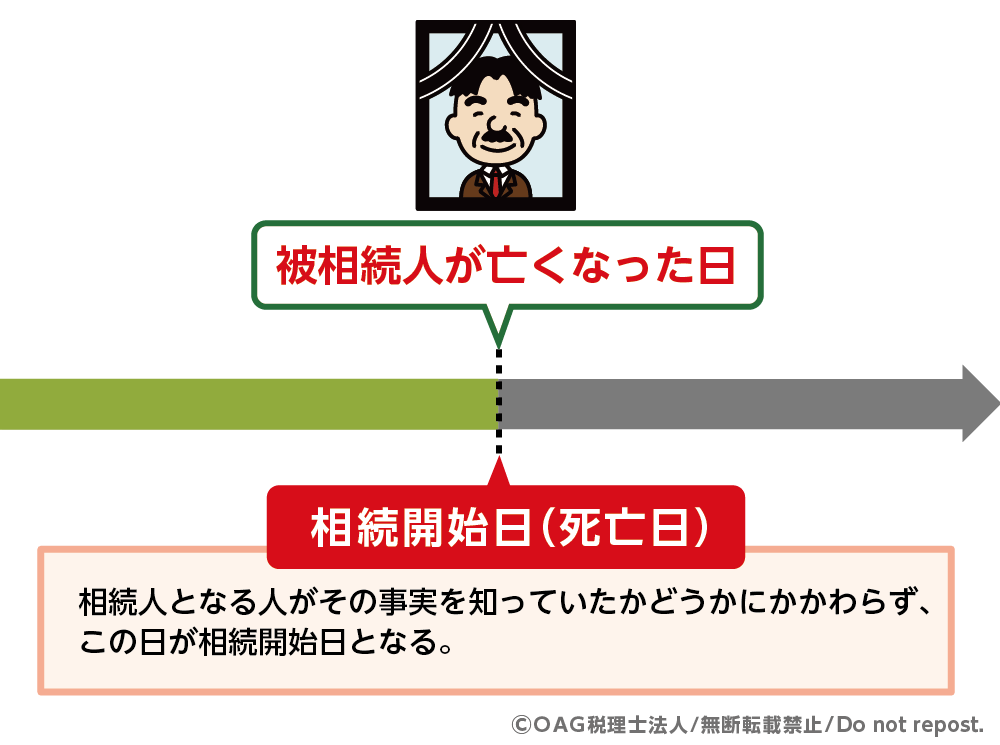
<相続開始日(死亡日)>
被相続人が亡くなった日です。相続人となる人がその事実を知っていたかどうかにかかわらず、この日が相続開始日となります。
図6:相続開始日
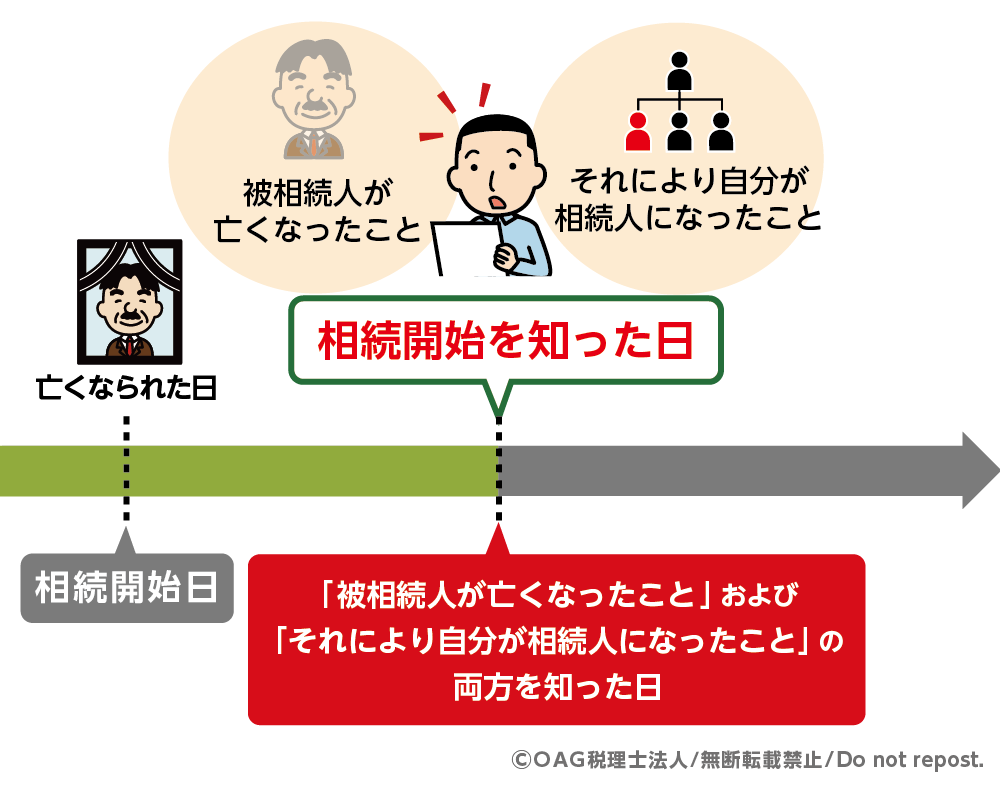
<相続開始を知った日>
被相続人が亡くなったこと」および「それにより自分が相続人になったこと」の両方を知った日です。
図7:相続開始を知った日
なぜ「知った日」が起算日になるのでしょうか。
例えば、長年疎遠だった親戚が亡くなり、死亡日から数か月後に自分が相続人であることを知るケースがあります。もし、すべての手続きの期限が死亡日を基準としていた場合、相続放棄の期限(3か月)が過ぎ、借金などのマイナスの財産を相続しなければならない可能性があります。こうした不利益を避けるため、一部の手続きでは「相続開始を知った日」が起算日とされています。
なお、死亡日から時間が経過した後に「知った日」を起算日として手続きを行う場合は、その事情を確認するため、家庭裁判所や税務署から、通知書やメールなど相続開始を知った時期が分かる資料の提出を求められることがあります。
5.相続開始日を起算日とする主な相続手続きと期限一覧
では、具体的に「どの日」から「いつまで」に手続きを行えばよいのでしょうか。
代表的な相続手続きと期限を一覧表にまとめました。
表2: 相続開始日を起算日とする主な相続手続きと期限一覧
| 手続き | 期限 | 起算日 | 提出・届出先 |
|---|---|---|---|
| 死亡届の提出 | 7日以内 | 相続開始を知った日 | 市区町村役場 |
| 相続放棄・限定承認 | 3か月以内 | 自己のために相続の開始を知った日 | 家庭裁判所 |
| 準確定申告(亡くなった人の確定申告) | 4か月以内 | 相続開始を知った日 | 被相続人の住所地を管轄する税務署 |
| 相続税の申告・納税 | 10か月以内 | 相続開始を知った日 | 被相続人の住所地を管轄する税務署 |
| 遺留分侵害額請求 | 1年以内(相続開始から10年以内) | 相続の開始および遺留分を侵害する贈与等があったことを知った日 | 相続分を侵害している相続人 |
| 相続登記(不動産の名義変更) | 3年以内 | 原則として、相続により不動産を取得したことを知った日 | 法務局 |
6.相続手続きの期限を過ぎた場合の主なペナルティ
相続に関する手続きには、それぞれ法律で定められた期限があります。
「まだ時間があると思っていた」「家族で話し合いがまとまらなかった」といった理由で期限を過ぎてしまうと、手続きができなくなったり、税金の負担が増えたりするおそれがあります。主なペナルティは次のとおりです。
6-1. 相続税の申告・納税が遅れると、追加の税負担が生じる場合がある
相続税の申告・納税期限(相続開始を知った日の翌日から10か月以内)を過ぎると、本来納めるべき相続税に加えて、無申告加算税や延滞税などが課される場合があります。
また、期限内に申告しなかったことで、本来であれば利用できたはずの相続税の特例や税額軽減が適用できなくなるケースもあります。たとえば、次のような制度です。
・配偶者の税額軽減
・小規模宅地等の特例
・農地等の納税猶予
このうち、農地等の納税猶予は、期限内に遺産分割が確定し、申告することが適用を受けるための要件となっています。
一方、配偶者の税額軽減や小規模宅地等の特例は、原則として期限内の申告が必要ですが、申告期限までに遺産分割協議がまとまらない場合でも、一定の要件を満たすことで、後日適用を受けられる救済措置があります。
そのため、「分割が決まっていないから申告できない」と判断せず、早めに税理士へ相談することをおすすめします。
6-2. 相続放棄は原則としてできなくなる
相続放棄は、自己のために相続の開始があったことを知った日から3か月以内に家庭裁判所へ申述する必要があります。
この期間を過ぎると、原則として相続財産をそのまま引き継ぐ意思があるもの(単純承認)とみなされ、借金などのマイナスの財産も相続することになります。
相続財産の内容が分からない場合でも、できるだけ早く財産調査を行い、必要に応じて専門家へ相談しましょう。
6-3. 相続登記を行わないと過料の対象となることがある
原則として、相続により不動産を取得したことを知った日から3年以内に相続登記を行うことが義務付けられています。
正当な理由なく期限内に相続登記を行わなかった場合は、10万円以下の過料が科される可能性があります。
また、相続登記をしないまま放置すると、相続人が増えて権利関係が複雑になり、将来の売却や遺産分割が難しくなることもあります。
7.まとめ
相続開始日とは、原則として被相続人(亡くなった方)の死亡日を指し、相続に関するさまざまな手続きの基準となる重要な日です。一方で、相続放棄や相続税の申告など、一部の手続きでは「相続開始を知った日」が起算日となるため、それぞれの違いを正しく理解しておくことが大切です。
相続手続きには、相続放棄や相続税の申告・納税、相続登記など、それぞれ期限が定められており、期限を過ぎると税負担の増加や権利の喪失などの不利益を受ける可能性があります。
相続開始日を正しく把握し、早めに財産や相続人の確認を進めることが、円滑な相続手続きにつながります。相続税の申告や財産評価など、手続きや税務上の判断に迷う場合は、OAG税理士法人へお気軽にご相談ください。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。