親の土地に家を建てる前に知っておきたい!「借りる・譲り受ける」税金の違いと家族の相続対策
- 相続税
- 贈与税
「親の土地に家を建てさせてもらえることになった。土地代がかからないから建物に費用を回せる!」
そう期待に胸を膨らませている方は多いのではないでしょうか。確かに、土地の購入費用が発生しないことは家計にとって大きなメリットです。
実は、土地の借り方や譲り受け方によっては、贈与税などの税金がかかる場合があります。
本記事では、親の土地に家を建てる3つのパターン(使用貸借・賃貸借・贈与)の税金の違いを徹底解説します。さらに、相続税を大幅に抑えられる「小規模宅地等の特例」の活用法や、将来の親族トラブルを防ぐ具体的な対策までわかりやすくお伝えします。
1.親の土地に家を建てる3つのケース
親の土地に家を建てる場合、権利形態は大きく分けて「使用貸借(無償で借りる)」「賃貸借(有償で借りる)」「贈与・低額譲渡(譲り受ける)」の3つに分類されます。
1-1.無償で親から借りた土地に家を建てる:使用貸借
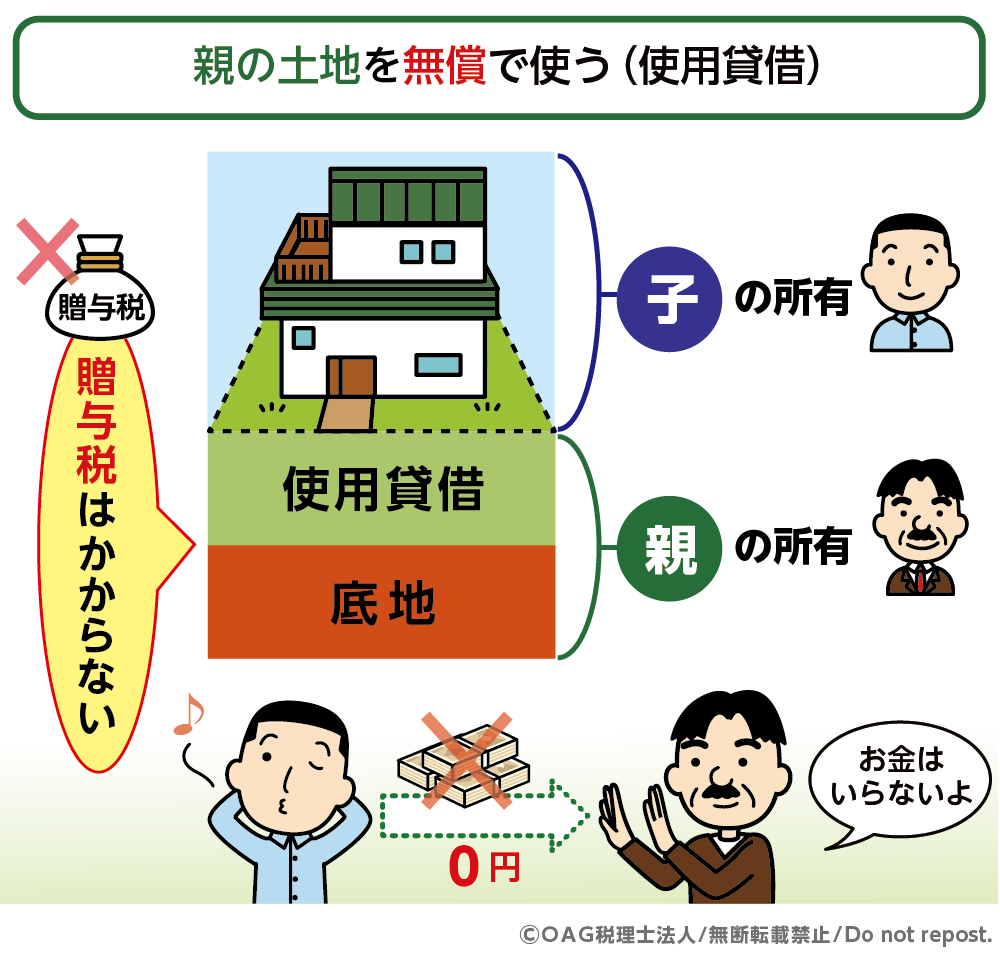
「使用貸借(しようたいしゃく)」とは、子どもが貸主(親)に対して地代を支払わずに無償で借りる契約関係のことです。なお、固定資産税相当額程度の負担にとどまる場合も、税務上は「使用貸借」として扱われます。
親子間ではよく利用されている方法であり、口頭の約束だけでスタートすることも珍しくありません。建築時の手続が最もシンプルで、子ども世帯の毎月の地代負担が発生しない点が特徴です。
図1:無償で親から借りた土地に家を建てる:使用貸借
1-2.有償で親の土地に家を建てる:権利金と地代を支払う
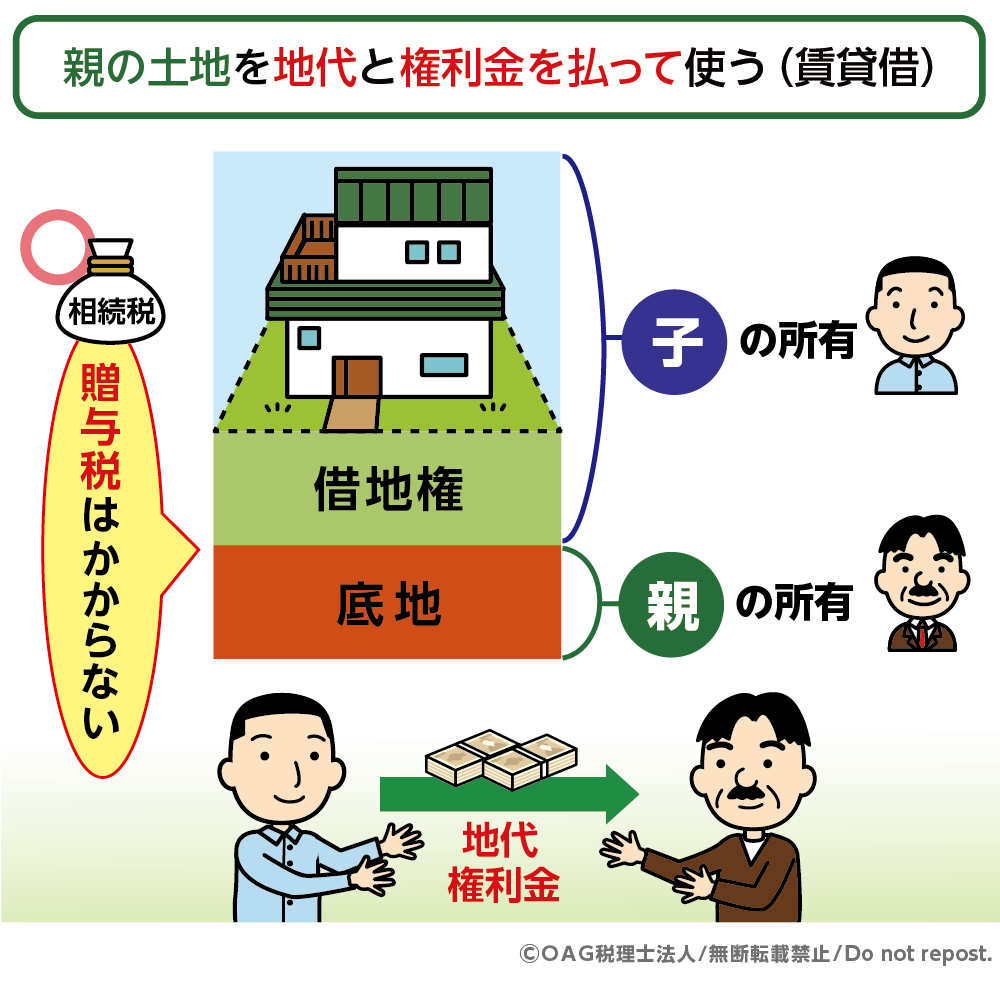
子どもが特別な優遇や配慮を受けることなく、権利金と通常の地代を支払って親の所有地を借り(賃貸借(ちんたいしゃく))、そこに子ども自身の家を建てる方法もあります。親子間であっても、一般の第三者同士の取引と全く同じ条件で契約を結びます。
- 権利金:借主が土地を利用する権利(借地権)を設定する際の対価
- 通常の地代:権利金を支払っている場合に、土地の所有権(底地)部分に対して毎月支払う地代
あらかじめ対価として権利金を支払っているため、毎月の地代は土地全体ではなく「底地」の分だけに抑えられます。
子どもにはまとまった資金負担が生じるものの、一定の要件を満たす借地権が成立するため、使用貸借に比べて借主の権利が保護されやすい点が特徴です。
図2:有償で親の土地に家を建てる:地代と権利金を支払う(賃貸借)
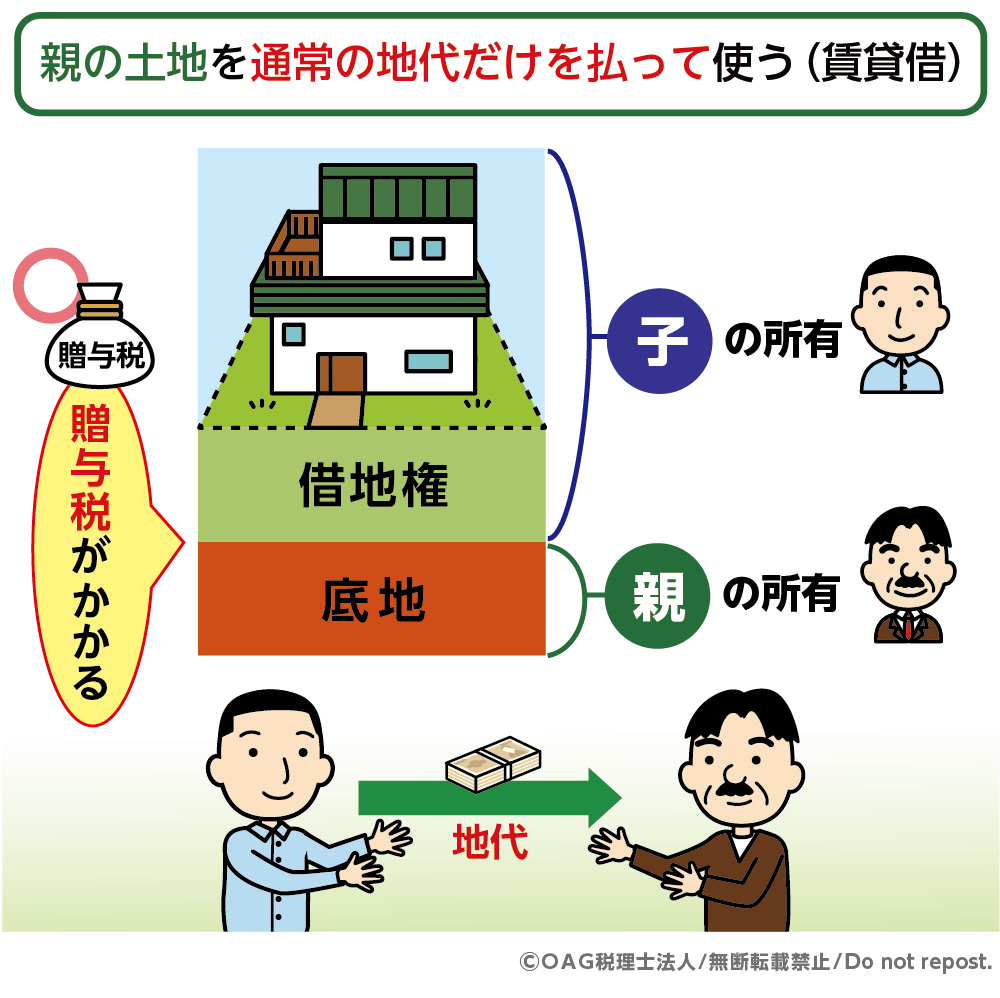
一方、権利金を支払わず、通常の地代も低額である場合には、「本来払うべき権利金に相当する価値(借地権)を親から譲り受けた」とみなされ、贈与税が課される(みなし贈与)可能性があります。親子間で賃貸借契約を結ぶ場合は、権利金や通常の地代を正しく設定することが極めて重要です。
図3:有償で親の土地に家を建てる:通常の地代のみを支払うと贈与税が課される可能性がある
※借地権について詳しくは、こちらを参考にしてください。(当サイト内)
1-3.親から土地を譲り受けて家を建てる
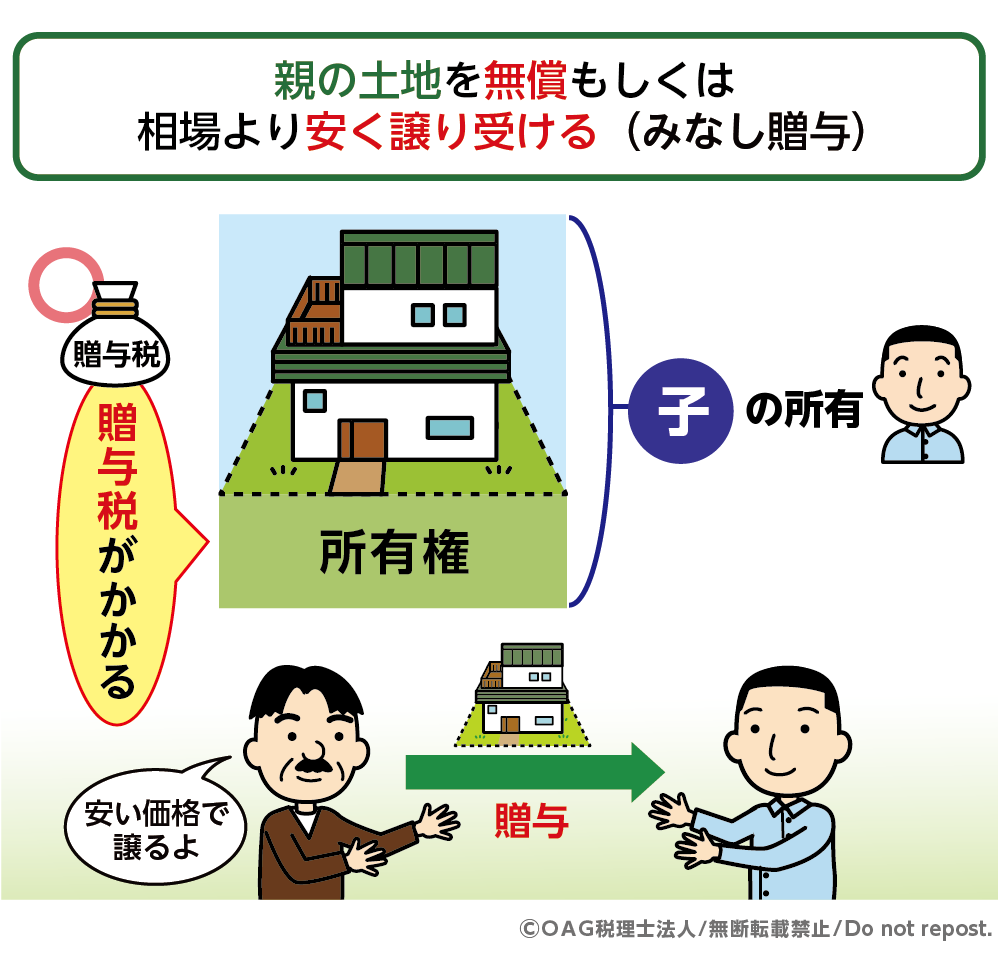
親から土地の所有権(登記名義)を無償で子どもに移すのが「贈与」です。また、親から土地を著しく低い価額で買い取った場合には、時価(通常の取引価格)と実際の売買価格との差額が贈与とみなされ、贈与税が課される場合があります。
将来、その土地にかかる相続税は発生しなくなりますが、名義変更に伴い登録免許税や不動産取得税が原則として必ず課税され、さらには高額な贈与税が課税される可能性があるため、慎重な検討が必要です。
図4:親から土地を譲り受けて家を建てる:贈与
2.無償で親から借りた土地に家を建てる場合の税金
親子間で土地を無償で借りる「使用貸借」は、最も一般的によく用いられる方法です。その税金面におけるメリットとデメリットを詳しく見ていきましょう。
2-1.使用貸借による土地の使用権には、原則として贈与税はかからない
建物所有を目的として他人の土地を利用する場合、通常は『借地権』の設定に伴い多額の権利金が動きますが、無償で貸し借りを行う『使用貸借』であれば、親子間を問わず使用権の評価額はゼロとして扱われるため、家を建てた時点で贈与税が課されることはありません。
2-2.相続税評価は自用地として評価される
将来、親が亡くなってその土地を「相続」する際には注意が必要です。通常、第三者に有償で貸している土地(貸宅地)であれば、「他人が使っていて親(地主)の都合で自由にならない分」として、相続税評価額が低く抑えられます。(3-2参照)。
一方、無償で貸している土地(使用貸借)は、税務上「自用地(親が自分で自由に使える土地)」として評価されるため、更地と同じ高い評価額のまま相続税が計算されることになります。
2-3.【重要】小規模宅地等の特例が使えるケース
自用地評価のままでは土地の相続税評価額が下がらず、将来の相続税負担が心配になりますが、「小規模宅地等の特例(特定居住用宅地等)」を利用できれば評価額を大幅に抑えられます。 これは、亡くなった方(被相続人)が自宅として使用していた土地などを相続する際、一定の要件を満たせば約100坪(330㎡)までの面積について相続税の評価額が80%減額される制度です。
ただし、今回のように子どもが親の土地に家を建てているケースで、小規模宅地等の特例が利用できるかどうかは、土地の利用状況や取得者、居住状況など個別の要件によって判断されます。事前に専門家へ確認が必要です。
3.有償で家を建てる場合の税金
親に毎月きちんとした地代を支払う「賃貸借」の場合、税務上の取り扱いは非常に複雑になります。
3-1.「権利金+通常の地代」または「相当の地代」を支払う場合の贈与税
有償で親の土地を借りて(賃貸借)家を建てる際、贈与税を発生させないためには、主に2つの支払い方法があります。
- 【権利金を支払う方法】第三者との取引と同様に「通常の地代」に加えて「権利金」を支払う。
- 【相当の地代を支払う方法】権利金を支払わない代わりに、土地の自用地としての価額に対して「年額でおおむね6%程度」に相当する額を、毎月分割して支払う。
もし権利金を支払わずに地代だけを支払う形にする場合、その地代が「相当の地代」に達していない金額(通常の地代など)であると、税務署から「借地権の贈与を受けた」とみなされ、子どもに贈与税(みなし贈与課税)が課されるリスクが生じます。
なお、地代を固定資産税程度に抑えている場合は税務上「使用貸借(無償)」として扱われるため、建築時の贈与税は発生しません(2章参照)。
3-2.借地権割合で土地の相続税評価額が軽減される
「権利金+通常の地代」を支払って賃貸借関係が成り立っている場合、土地の相続税評価額は自用地評価額から自用地評価額に地域ごとに定められた借地権割合を乗じた額を差し引いて評価されます。
【貸宅地の相続税評価額の計算式】
貸宅地の評価額 = 自用地(更地)の価額 −(自用地の価額 × 借地権割合)
一方、権利金を支払わずに『相当の地代』を支払っている場合の評価額は、一律で自用地としての価額の80%(自用地評価の20%評価を引き下げる)として評価されます。
ただし子どもにとっては、親の土地でありながら一般的な借主と同等の権利金や通常の地代の支払いが必要となるため、「マイホームの取得コストを抑える」という親子間ならではのメリットが得られません。さらに親側にも、受け取った地代や権利金について所得税・住民税などの課税関係が生じる場合があります。
4.贈与または格安で買い取る(低額譲渡)場合の税金
将来の相続を待たず、家を建てるタイミングで土地の所有権を子どもに移してしまいたいと考えるケースもありますが、税務面でのデメリットが大きく注意が必要です。
4-1.格安で買い取ると時価との差額分に贈与税がかかる(みなし贈与)
土地を時価よりも著しく低い価額で譲り受けた場合には、時価と実際の売買価格との差額に相当する金額が贈与とみなされる場合があります。
4-2.生前贈与をすると小規模宅地等の特例は使えない
生前贈与や低額譲渡によって土地の所有権を子どもに移すと、その土地は相続財産ではなくなるため、小規模宅地等の特例を利用できません
4-3.一般的に生前贈与の方が税金が高くなる
まとまった財産を生前贈与する場合は、相続に比べて税負担が大きくなることがあります。
さらに、名義変更に伴う登録免許税や不動産取得税の税率も、相続による取得に比べて贈与による取得の方が高く設定されています。特段の事情(親の所有地のままでは住宅ローンが組めない等)がない限り、建築時の生前贈与は避けましょう。
|
項目 |
相続による取得 |
生前贈与による取得 |
|
基礎控除等 |
基礎控除(3,000万円+法定相続人の数×600万円)あり |
贈与税の基礎控除(年110万円のみ) |
|
小規模宅地等の特例 |
条件を満たせば適用可能(最大80%減額) |
適用不可 |
|
登録免許税 |
0.4% |
2.0% |
|
不動産取得税 |
原則非課税 |
原則課税(住宅・土地には軽減措置あり) |
5.兄弟姉妹間の相続トラブルを防ぐ対策
親の土地に家を建てる際、税金対策と同じくらい重要なのが「兄弟姉妹との人間関係」です。
土地を無償で使わせてもらうことは、税務上は「使用貸借」ですが、兄弟姉妹からは「家を建てた子どもだけが親から特別な援助を受けている」と受け取られ、将来の遺産分割でトラブルになるケースが少なくありません。これに備えて、生前のうちにご家族間でしっかりと話し合い、適切な対策を立てておくことが極めて重要になります。
5-1.親に遺言書を作成してもらう
土地を誰に相続させるかを明確にする方法の一つとして、生前に親に「遺言書」を作成してもらいましょう。内容をより確実に実行したい場合は、「公正証書遺言」での作成を検討するのがおすすめです。
- 土地の帰属を明記する:「〇〇(家を建てた子ども)に本件土地を相続させる」旨を明確に記載してもらう
- 「遺留分」に配慮する:他の兄弟姉妹の最低限の権利である「遺留分(いりゅうぶん)」を侵害しない遺産配分にする
- 「公正証書遺言」で作成する:形式不備による無効を防ぎ、家族への感謝や意図を伝える「付言事項(ふげんじこう)」を添えて作成する
5-2.代償分割の検討
遺産の大半が土地である場合、現物で分けることは困難です。そこで、土地を取得する子どもが、他の相続人に代償金を支払う「代償分割」という方法もあります。 家を建てる時点で将来の代償金(手元資金や生命保険など)をどう確保するかを計画し、親や兄弟姉妹と事前に話し合っておくことが円満な相続への第一歩となります。
6.まとめ
親の土地に家を建てることは、資金的な負担を抑え、ご家族が近くに寄り添って暮らせるメリットがあります。 しかし、「無償で借りるのか」「通常の地代と権利金を支払って借りるのか」「生前に譲り受けるのか」という選択肢によって、税金も、将来の関係性も大きく変わります。
「我が家の状況では、どの選択が最も税負担を抑えられるの?」
「土地の特例を確実に使うためには、今どのような手続きが必要?」
「将来のトラブルを防ぐために、どのような対策を立てておくべき?」
このような疑問や不安をお持ちでしたら、ぜひ一度、相続の専門家にご相談ください。
OAG税理士法人は、国税局OBが創設した、35年以上の歴史と豊富な実績を持つ日本最大級の税理士法人です。 丁寧でわかりやすいご説明を心がけ、お客様一人ひとりのご状況に寄り添った最適なプランをご提案いたします。 初回のご相談は無料、また明確な報酬体系をご用意しておりますので、どうぞお気軽にお問い合わせください。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。