相続税は寄付で節税できる?寄付金控除の要件や手続きを解説
- 相続手続き
相続税の負担を少しでも軽くしたいと考えたとき、「寄付をすれば相続税が安くなるのでは?」と耳にしたことがある方も多いのではないでしょうか。
実際、相続税には一定の要件を満たした寄付について、課税対象から除外できる「寄付金控除」という制度があります。
しかし、相続税の寄付金控除は、誰でも・どんな寄付でも使えるわけではありません。
寄付先の種類、寄付のタイミング、申告期限までの手続きなど、要件を満たさない場合は、特例の適用を受けられません。特に不動産を寄付する場合には、思わぬ税務リスクが生じることもあるため注意が必要です。
一般的に「相続税の寄付金控除」と呼ばれていますが、正式には、租税特別措置法第70条に定められた「国等に対して相続財産を贈与した場合等の相続税の非課税等」の特例です。
本記事では、
・相続税の寄付金控除の仕組みと基本的な考え方
・控除が認められる寄付先・認められないケース
・適用要件や具体的な計算方法
・相続人が財産を取得してから寄付する場合の手続きの流れ
・遺贈寄付との違いや、実務上の注意点
といったポイントを、相続人の立場からわかりやすく整理しています。
「善意の寄付を、確実に相続税対策として活かしたい」「寄付を考えているが税務上の失敗は避けたい」という方は、ぜひ最後までご覧ください。
1.相続税の寄付金控除とは?仕組みと活用ポイント
相続税の寄付金控除とは、相続または遺贈によって取得した財産を、一定の要件を満たす団体へ寄付した場合、その寄付した財産の価額を相続税の課税価格に算入しないことができる制度です。
寄付した分の財産が最初から相続税の計算対象から外れるため、結果として相続税の負担を軽減できる可能性があります。
この制度の大きな特徴は、所得税の寄付金控除のように税額から差し引くのではなく、課税対象となる財産そのものを減らす点にあります。寄付を行うことで、相続税が課税される財産総額自体を圧縮できる仕組みです。
寄付の対象となる財産は、相続や遺贈によって取得した財産に限られます。
現金や有価証券だけでなく、不動産も対象になり得ます。また、相続税法上「みなし相続財産」とされる生命保険金や死亡退職金(退職手当など)も含まれます。
一方で、寄付先や手続きには厳格な条件があります。
寄付金控除が認められるのは、国や地方公共団体、または教育・科学・社会福祉などの公益を目的とする一定の公益法人等に対する寄付に限られます。さらに、寄付は相続税の申告期限(相続の開始を知った日の翌日から10か月以内)までに完了していることが必要です。
相続税の寄付金控除は、公益性の高い寄付を行いながら相続税の課税対象を減らせる点が活用ポイントですが、寄付先や期限、手続きを誤ると適用されません。制度の仕組みを正しく理解したうえで、慎重に検討することが重要です。
2.相続税の寄付金控除が認められる寄付先の範囲
相続税の寄付金控除は、どの団体への寄付でも適用されるわけではありません。
控除が認められる寄付先は法律で厳しく定められており、寄付先を誤ると相続税の軽減効果は一切得られない点に注意が必要です。
2-1. 寄付金控除の対象となる主な寄付先
相続税の寄付金控除が認められる寄付先は、法律によって定められており、どの団体への寄付でも対象となるわけではありません。
主な寄付先は、次のとおりです。
【寄付金控除の対象となる主な寄付先一覧】
表1:寄付金先一覧
| 寄付先の区分 | 主な例・ポイント |
|---|---|
| 国 | 国への寄付 |
| 地方公共団体 | 都道府県、市区町村などへの寄付 |
| 一定の公益法人等 | 独立行政法人、国立大学法人、公立大学法人、日本赤十字社、公益社団法人・公益財団法人、一定の学校法人、社会福祉法人、更生保護法人などへの寄付 |
| 認定NPO法人 | 認定NPO法人が行う特定非営利活動に係る事業に関連する寄付など、一定の要件を満たすもの |
2-2.相続税の寄付金控除が適用されないケース
相続税の寄付金控除は、公益性のある寄付であっても、すべてが認められるわけではありません。寄付先が対象となる法人に該当しない場合や、対象となる法人であっても所定の要件を満たしていない場合には、特例の適用を受けられません。
主なケースは、次のとおりです。
【相続税の寄付金控除が適用されない主なケース】
表2:寄付金控除が適用されない主なケース
| 適用されないケース | 内容 | 注意ポイント |
|---|---|---|
| 対象外の団体への寄付 | 相続税の特例の対象として法律で定められていない団体への寄付 | 「公益性がある」「非営利団体である」といった理由だけでは対象にならない |
| 個人への寄付 | 親族や知人など、個人に対して行う寄付 | 相続税の特例の対象となる寄付先には含まれない |
| 対象法人でも要件を満たさない寄付 | 対象となる法人であっても、寄付の目的や内容などが所定の要件を満たしていない場合 | 法人の種類だけで判断せず、寄付の内容も確認する |
| 申告期限までに寄付が完了していない | 相続税の申告期限までに寄付を完了していない場合 | 寄付の意思表示や寄付先との合意だけでは足りない |
| 相続税申告書に必要事項を記載していない | 寄付した財産の内容などを相続税申告書に記載せず、必要な書類も添付していない場合 | 特例の適用を受けるには、期限内の申告と必要書類の提出が必要 |
| 相続・遺贈によって取得した財産ではない | 相続人自身がもともと所有していた財産など、相続や遺贈によって取得していない財産を寄付した場合 | この特例は、原則として相続や遺贈によって取得した財産が対象 |
3.相続税の寄付金控除が認められる主な要件
相続税の寄付金控除を受けるためには、単に相続した財産を寄付するだけでは足りません。
寄付する財産や寄付先、寄付の時期、相続税申告の手続きなどについて、一定の要件を満たす必要があります。
ここでは、特に重要な要件を4つに分けて解説します。
3-1. 相続や遺贈によって取得した財産を寄付する
相続税の寄付金控除の対象となるのは、原則として、相続や遺贈によって取得した財産を寄付した場合です。
現金や預貯金、有価証券、不動産などのほか、相続や遺贈によって取得したとみなされる生命保険金や退職手当金なども対象となります。
一方、相続人がもともと所有していた財産や、相続とは関係なく取得した財産を寄付しても、この特例の対象にはなりません。
そのため、相続税の負担を軽減する目的で寄付を検討する場合は、まず「どの財産を寄付するのか」を明確にすることが重要です。
3-2. 相続税の寄付金控除の対象となる寄付先へ寄付する
寄付先は、どの団体でもよいわけではありません。
国や地方公共団体のほか、公益社団法人・公益財団法人、一定の学校法人、社会福祉法人、更生保護法人、日本赤十字社、認定NPO法人など、租税特別措置法で定められた一定の寄付先に限られます。
また、寄付先が対象となる法人であっても、寄付の内容などによっては特例の対象とならない場合があります。
「公益性がある」「非営利団体である」といった理由だけで対象になるわけではないため、寄付を実行する前に、寄付先が相続税の特例の対象となるかを確認しておきましょう。
3-3. 相続税の申告期限までに寄付する
相続税の寄付金控除を受けるためには、原則として、相続税の申告書の提出期限までに寄付を完了する必要があります。
相続税の申告期限は、原則として「相続の開始を知った日の翌日から10か月以内」です。
単に「寄付したい」という意思を示したり、寄付先と寄付について合意したりするだけでは足りません。申告期限までに、実際に寄付を完了している必要があります。
相続税の申告期限が近づいてから寄付を検討すると、必要な手続きが間に合わない可能性もあります。寄付を予定している場合は、早めに寄付先や税理士などの専門家へ確認しておくことが大切です。
3-4. 相続税申告書に必要事項を記載して申告する
この特例の適用を受けるためには、相続税の申告書に特例の適用を受ける旨を記載し、寄付した財産の明細など、必要な書類を添付して申告する必要があります。
寄付をしただけで、税務署が自動的に相続税の課税価格から寄付財産を除外してくれるわけではありません。
寄付した財産の内容や金額などを正しく申告するとともに、寄付先から受け取った証明書類など、必要な書類を準備しておくことが重要です。
なお、寄付金控除の適用によって相続税額が0円になる場合でも、この特例の適用を受けるためには、原則として相続税の申告書を期限内に提出する必要があります。
このように、相続税の寄付金控除を受けるには、「相続等によって取得した財産であること」「対象となる寄付先であること」「申告期限までに寄付すること」「必要事項を記載して申告すること」など、複数の要件を満たす必要があります。
4.相続税の寄付金控除の計算方法
相続税の寄付金控除は、相続や遺贈によって取得した財産を寄付した場合、その寄付した財産を最初から相続税の課税対象に含めない特例です。
そのため、所得税のように税額から差し引くのではなく、相続税の計算の前段階で課税価格を減らす仕組みとなっています。
【寄付金控除の基本的な考え方】
相続税の計算は、次の流れで行われます。
①相続税の課税対象となる財産を算出する
②基礎控除額を差し引き、課税価格を求める
③課税価格をもとに相続税額を計算する
相続税の寄付金控除がある場合は、①の段階で寄付した財産を除外したうえで、相続税の計算を行います。
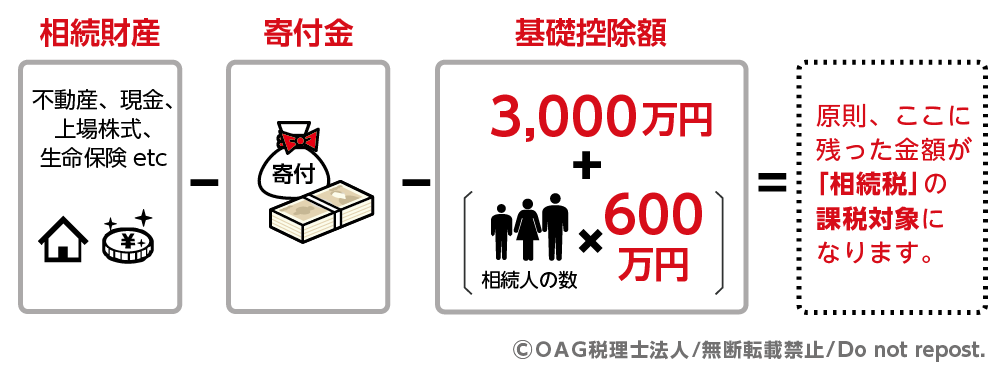
【計算の流れ(概要)】
相続財産の総額から、寄付した財産を除外する
基礎控除額(3,000万円+600万円×法定相続人の数)を差し引く
残った課税遺産総額をもとに、法定相続分に応じて相続税額を計算する
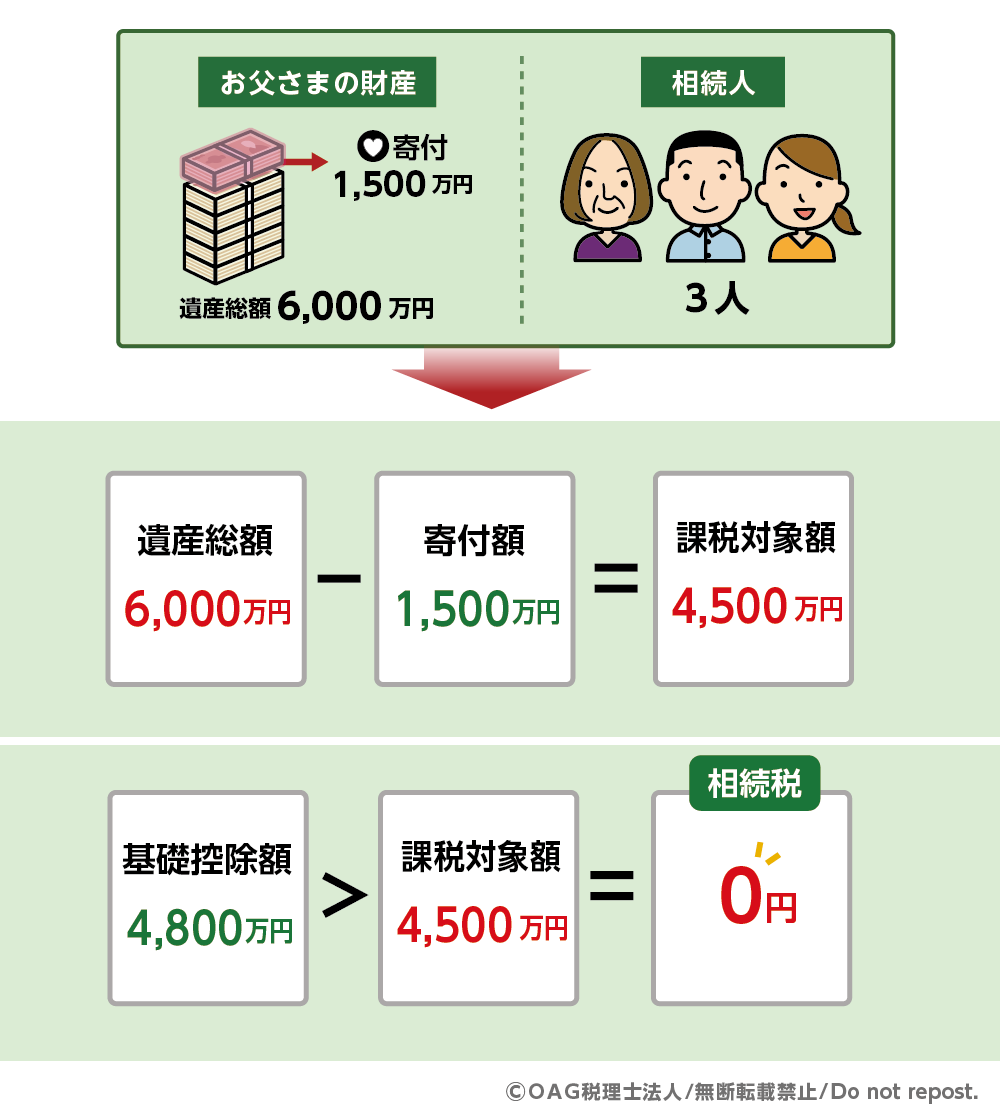
図1:計算の流れ
【具体例】
たとえば、次のようなケースを考えてみましょう。
・相続財産の総額:6,000万円
・法定相続人:配偶者(妻)と子ども2人(計3人)
・寄付した財産:1,500万円
この場合、まず寄付した1,500万円は相続税の課税対象から除外されます。
課税対象となる相続財産
6,000万円 − 1,500万円 = 4,500万円
次に、基礎控除額を計算します。
基礎控除額
3,000万円 +(600万円 × 3人)= 4,800万円
課税対象となる相続財産4,500万円は、基礎控除額4,800万円以下となるため、このケースでは相続税は課税されません。このように、寄付金控除の活用によって相続税が課税されない結果となるケースもあります。
ただし、寄付金控除の適用を受けるためには、所定の期限内に相続税申告を行う必要がある点には注意が必要です。
図2:計算例
5.相続人が財産を取得してから寄付する手続きの流れ
相続税の寄付金控除を活用する場合、寄付の「意思」だけでは足りず、相続人が実際に財産を取得したうえで、正しい手順で寄付と申告を行うことが重要です。
ここでは、相続人が財産を取得してから寄付を行い、相続税申告まで進めるまでの一連の流れを解説します。
図3:手続きの流れ
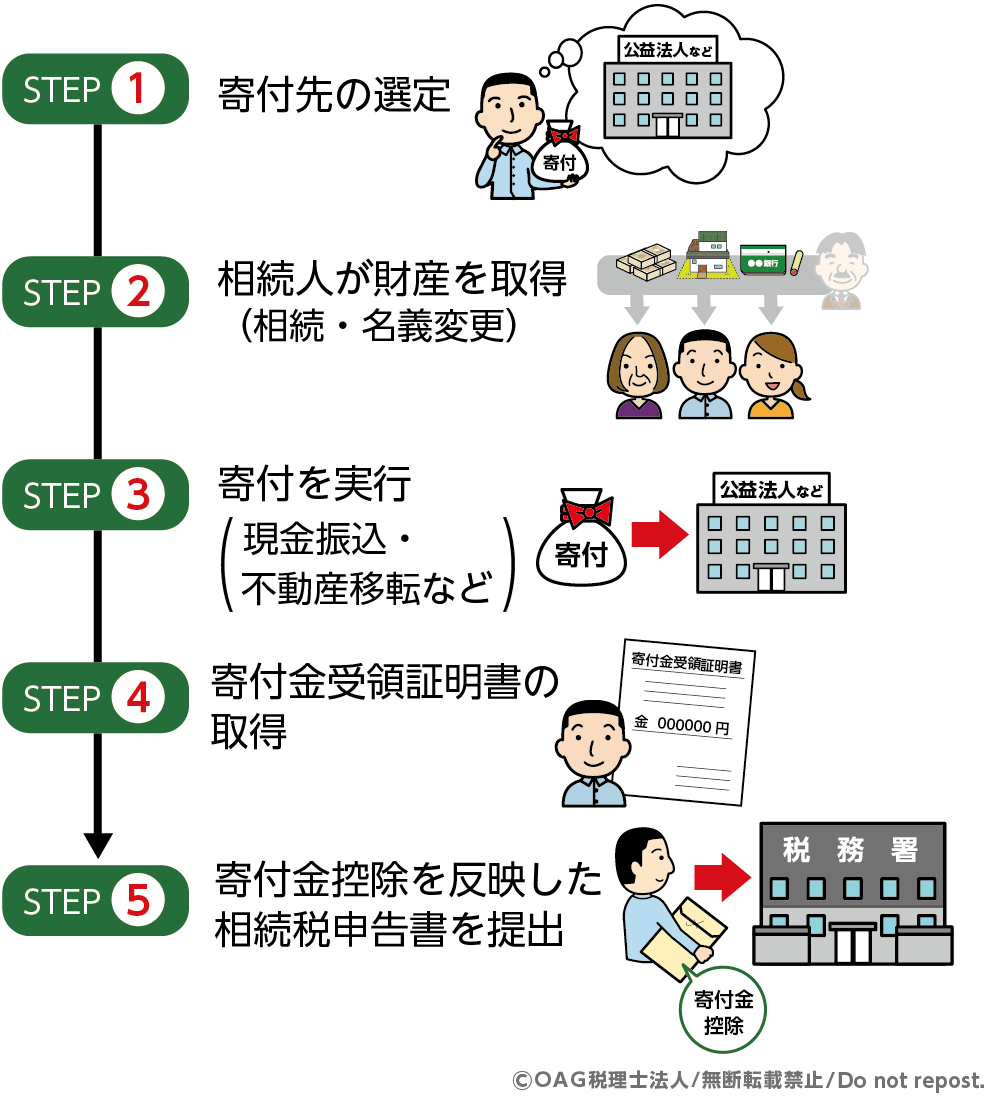
5-1.寄付先の選定
まずは、相続税の寄付金控除の対象となる寄付先を選定します。
寄付先は、国や地方公共団体、または相続税法上の要件を満たす公益法人等に限られており、すべての非営利団体が対象となるわけではありません。
寄付を検討している団体が控除の対象となるかどうかは、団体の法人区分や活動内容によって判断されます。後から「控除対象外だった」と判明すると、寄付をしても相続税の軽減効果は得られないため、事前に必ず確認することが重要です。
5-2.相続人が財産を取得したうえで寄付を実行
相続税の寄付金控除は、相続人が相続や遺贈によって取得した財産を寄付した場合に適用されます。
そのため、相続人が取得する財産を明確にしたうえで、申告期限までに寄付を完了する必要があります。
たとえば、たとえば、現金であれば相続人が取得したことを確認したうえで寄付を行い、不動産であれば所有権の移転など、寄付の実行に必要な手続きを行ったうえで寄付します。
なお、不動産などの現物資産を寄付する場合には、みなし譲渡課税(所得税)が生じるリスクがあります。一定の要件を満たせば非課税となる特例もありますが、手続きが複雑なため事前に税理士等へ確認することをおすすめします。
5-3.寄付金受領証明書の取得
寄付を行ったあとは、寄付金受領証明書を必ず取得します。
この証明書は、相続税の寄付金控除を受けるための重要な書類であり、寄付先から発行される正式なものが必要です。
寄付金受領証明書には、寄付先の名称、寄付年月日、寄付金額(または寄付した財産の内容)などが記載されている必要があります。これらの記載内容に不備があると、控除が認められない可能性があるため注意しましょう。
5-4.寄付金控除を反映した相続税申告書の作成
次に、寄付金控除を反映した相続税申告書を作成します。
寄付した財産は相続税の課税対象に含めないため、課税価格の計算段階で除外したうえで申告書を作成します。
また、寄付先から受け取った証明書類など、必要な書類を添付して、寄付の事実や寄付財産の内容を明示することが不可欠です。税務署が自動的に控除を判断してくれるわけではないため、申告書上での記載漏れには十分注意が必要です。
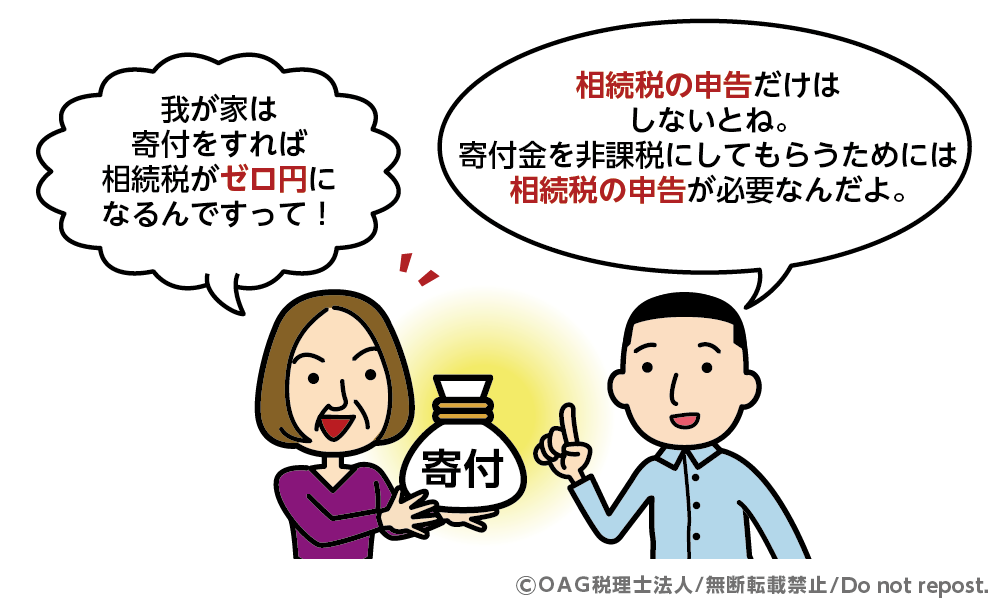
5-5.相続税が0円でも申告期限内に申告が必要
寄付金控除を適用した結果、納付する相続税額が0円になる場合であっても、控除の適用を受けるためには期限内に相続税申告書を提出する必要があります。
申告を行わなければ、寄付金控除そのものが認められず、後から修正することもできません。
相続税の申告期限は、「相続の開始を知った日の翌日から10か月以内」です。
期限を過ぎてしまうと、寄付をしていても相続税の寄付金控除は適用されないため、余裕をもって手続きを進めることが重要です。
図4: 相続税が0円でも申告期限内に申告が必要
6.相続税申告時に必要となる証明書類
相続税の寄付金控除を適用するためには、寄付の事実や寄付先の要件を確認できる書類など、必要な書類を準備して、相続税の申告を行う必要があります。
必要書類が不足している場合や内容に不備がある場合、寄付金控除が認められない可能性があるため、事前にしっかり確認しておくことが重要です。
6-1. 寄付金控除の適用にあたって確認・準備しておきたい書類
本制度を適用するためには、寄付先や寄付した財産の種類に応じて、一定の書類を準備する必要があります。主な書類は次のとおりです。
これらの書類は、寄付金控除の適用可否を判断するうえでの基本資料となるため、必ず漏れなく準備しましょう。
【寄付金控除の適用における必要書類】
表3: 必要書類
| 書類名 | 内容・役割 | 注意点 |
|---|---|---|
| 寄付を受けたこと等を証明する書類 | 寄付先が発行する証明書。寄付者の氏名、寄付年月日、寄付金額(または寄付した財産の内容)が記載されている必要がある | 記載内容に漏れがあると、寄付金控除が認められない可能性がある |
| 相続税申告書 | 寄付した財産の内容や金額を反映させた相続税申告書 | 相続税額が0円となる場合でも、寄付金控除を受けるためには提出が必要 |
| 寄付した財産の内容・評価額が分かる書類 | 寄付した財産の評価根拠を示す書類。現金の場合は金額が分かる資料、不動産の場合は固定資産評価証明書や登記事項証明書など | 寄付財産の種類に応じて必要書類が異なるため、事前確認が重要 |
6-2. 法人区分ごとの具体的な証明書類例
相続税の寄付金控除では、寄付先が法律上の要件を満たす団体であることを証明する書類の提出が求められます。 必要となる書類は、寄付先の法人区分によって異なります。
【寄付金控除証明書類】
表4:寄付金控除証明書類
| 寄付先の法人区分 | 確認・準備しておきたい主な書類 | 補足・注意点 |
|---|---|---|
| 国・地方公共団体 | ・寄付金受領証明書 | 原則として、寄付先が国・地方公共団体である場合は、追加の法人証明書類は不要 |
| 公益社団法人・公益財団法人 | ・寄付金受領証明書・公益法人であることを証明する書類(公益認定書の写しなど) | 「公益法人」であることが確認できないと、相続税の寄付金控除は適用されない |
| 学校法人(大学・専門学校など) | ・寄付金受領証明書・学校法人であることを確認できる書類(法人概要資料、寄附金募集要項など) | 教育目的の法人であることが分かる資料を添付するのが一般的 |
| 社会福祉法人 | ・寄付金受領証明書・社会福祉法人であることを証明する書類 | 法人名だけでは判別できない場合があるため、法人区分が明示された資料を用意する |
| 認定NPO法人 | ・寄付金受領証明書・認定NPO法人であることを証明する書類(認定通知書の写しなど) | 認定を受けていない一般的なNPO法人への寄付は、相続税の寄付金控除の対象外 |
7.相続税の寄付金控除と遺贈寄付の違い
相続税の寄付金控除は、相続人が取得した財産を寄付するケースを前提とする制度です。
一方、遺贈寄付は、亡くなられた方が遺言によって直接寄付先に財産を渡す点で仕組みが異なります。
【相続税の寄付金控除と遺贈寄付の比較表 】
表5:相続税の寄付金控除と遺贈寄付の比較表
| 項目 | 相続後に行う寄付 | 遺贈寄付 |
|---|---|---|
| 寄付の主体 | 相続人 | 亡くなられた方 |
| 寄付の方法 | 相続等で取得した財産を寄付 | 遺言などにより財産を寄付先へ渡す |
| 財産の流れ | 亡くなられた方 → 相続人 → 寄付先 | 亡くなられた方 → 寄付先 |
| 相続税の扱い | 一定の要件を満たせば、寄付した財産を相続税の課税対象から除外 | 遺言により財産を直接寄付するため、通常の相続とは財産の取得者や課税関係が異なる。寄付先や遺贈の内容によって税務上の取扱いが異なる |
| 主なポイント | 申告期限までの寄付と申告が必要 | 遺言の有効性や寄付先、税務上の取扱いを事前に確認する |
8.相続税の寄付金控除における4つの注意点
相続税の寄付金控除は、公益性の高い寄付と相続税対策を両立できる制度ですが、使い方を誤ると税負担の軽減どころか、思わぬ課税や手続きトラブルにつながることがあります。
ここでは、実務上とくに注意すべき4つのポイントについて解説します。
8-1.相続税の寄付金控除は万能な相続税対策ではない
相続税の寄付金控除は、あらゆる相続に有効な「万能な節税策」ではありません。
あくまで、相続や遺贈で取得した財産を寄付した場合に、その寄付分を課税対象から外すという制度であり、相続税額を直接減らすものではない点に注意が必要です。
たとえば、もともと相続財産が基礎控除額以下で相続税が課税されない場合、寄付金控除を使っても税負担の軽減効果は生じません。また、相続税の負担軽減を主目的として無理に寄付額を設定すると、手元資金が不足するなど、相続人の生活設計に影響を及ぼすおそれもあります。
寄付金控除は、「税金を減らすための制度」ではなく、「公益目的の寄付を行った結果として、相続税の課税対象が減る制度」であることを理解したうえで活用することが重要です。
8-2.不動産寄付にはみなし譲渡課税のリスク
相続財産の中でも、不動産を寄付する場合には特に注意が必要です。
不動産を寄付した場合、相続税は非課税になっても、税法上「時価で売却した」とみなされて所得税(みなし譲渡課税)がかかるケースがあります。ただし、国税庁の承認を受けることで非課税となる特例(措置法40条の特例)も用意されています。要件が複雑であるため、事前に税理士などの専門家へ相談することをおすすめします。
みなし譲渡課税とは、時価で不動産を売却したものとみなして、譲渡所得税が課税される仕組みです。
その結果、相続税は軽減されたものの、別途高額な所得税・住民税が発生し、トータルでは税負担が増えてしまうケースも少なくありません。
不動産の寄付を検討する場合は、相続税だけでなく、所得税・住民税を含めた総合的な税務判断が不可欠であり、事前に専門家へ相談することが望ましいといえるでしょう。
8-3. 寄付先を誤ると寄付金控除は一切使えない
相続税の寄付に関する特例の対象となる寄付先は、租税特別措置法などにより定められています。そのため、「社会貢献になるから」「非営利団体だから」といった理由だけで寄付先を選んでしまうと、控除の対象外となる可能性があります。
たとえば、一般社団法人や一般財団法人、任意団体などは、相続税のこの特例の対象となる寄付先には含まれないため、注意が必要です。
寄付をした後に「控除の対象ではなかった」と判明しても、原則として後から修正することはできません。
寄付を行う前に、その団体が相続税の特例の対象となる寄付先に該当するかどうかを必ず確認することが重要です。
8-4. 申告期限や手続きを誤ると適用されない
相続税の寄付金控除は、期限や必要な手続きを適切に行わなければ、適用を受けられない場合があります。
特に重要なのが、相続税の申告期限(相続の開始を知った日の翌日から10か月以内)までに、寄付が完了していることと、申告書に正しく記載されていることです。
寄付の意思表示や、寄付契約を結んだだけでは足りず、実際に財産が寄付先へ移転している必要があります。また、寄付金受領証明書の添付漏れや、申告書への記載漏れがあると、控除が否認される可能性もあります。
相続税の寄付金控除は、税務署が自動的に判断してくれる制度ではありません。
期限管理と書類管理を含め、「正しく手続きを行ってはじめて適用される制度」である点を十分に理解しておく必要があります。
9.まとめ
相続税の寄付金控除は、相続や遺贈によって取得した財産を公益性の高い団体へ寄付することで、その寄付分を相続税の課税対象から除外できる制度です。
善意の寄付と相続税対策を両立できる点は大きなメリットですが、誰でも・どんな寄付でも使える制度ではありません。
寄付先は租税特別措置法等で定められており、寄付のタイミングや申告手続きを一つでも誤ると、控除は一切認められません。また、不動産を寄付する場合には、相続税とは別にみなし譲渡課税が生じるなど、思わぬ税負担が発生するリスクもあります。
- 監修者情報
- OAG税理士法人 名古屋支店 支店長毎山 洋平
専門分野:相続税、贈与税
(名古屋税理士会:登録番号135069) 2018年OAG税理士法人名古屋に入所。相続を中心とした業務に従事し、相続税・贈与税・所得税等の各種税務申告業務、相続対策やオーナー企業の親族内承継などの相談対応、また金融機関の行員向け研修を行っている。