弔慰金に相続税はかかる?非課税限度額はいくら?退職手当金等との違いと計算例を解説
- 相続税
「弔慰金に相続税はかかるのかしら……」
ご家族が在職中に亡くなり、勤務先から弔慰金を受け取ったものの、相続税がかかるのか不安に感じている方もいるでしょう。
弔慰金は、社会通念上相当と認められる一定額まで、原則として相続税の課税対象となりません。ただし、金額が一定の限度額を超えると、超えた部分が退職手当金等として相続税の課税対象になる場合があります。
本記事では、弔慰金に相続税の課税対象とならない範囲や、限度額を超えた場合の取扱いについて、退職手当金等との違いや具体的な計算例を交えて解説します。
1.弔慰金とは?原則非課税だが限度額あり
弔慰金とは、従業員が亡くなった際に、勤務先から遺族に対して支給される金銭です。亡くなられた方を弔い、遺族を慰めるために支給されるもので、退職手当金等とは性質が異なります。
弔慰金は一定額まで相続税がかかりませんが、非課税限度額を超える部分は退職手当金等とみなされ、課税対象となります。
なお、葬儀の参列者などから喪主に渡される香典とは、支給する人や目的が異なります
2.弔慰金の非課税限度額はいくら?
弔慰金のうち非課税限度額を超えた部分は「退職手当金等」として扱われますが、この退職手当金等にも別途、相続税の非課税枠が用意されています。
2-1.業務上の死亡の場合(給与の3年分)
亡くなられた方の死亡が業務上の死亡である場合、弔慰金のうち、亡くなられた方の死亡当時の普通給与の3年分に相当する額までは、原則として相続税の課税対象となりません。
図1:業務上死亡時の弔慰金の非課税枠計算式
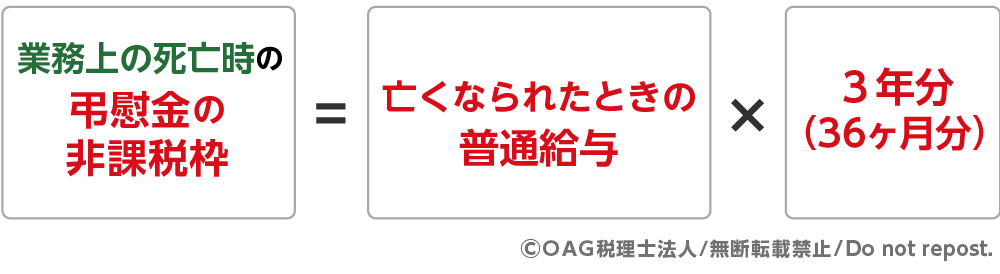
「普通給与」とは、俸給、給料、賃金、扶養手当、勤務地手当、特殊勤務地手当などの合計額をいい、賞与は含まれません。
例えば、死亡当時の普通給与が月30万円だった場合、3年分(36か月分)にあたる1,080万円までが非課税となる弔慰金として扱われます。
2-2.業務上の死亡でない場合(給与の6か月分)
亡くなられた方の死亡が業務上の死亡でない場合、弔慰金のうち、亡くなられた方の死亡当時の普通給与の6か月分に相当する額までは、原則として相続税の課税対象となりません。
例えば、死亡当時の普通給与が月30万円だった場合、6か月分にあたる180万円までが弔慰金に相当する金額として扱われます。
図2:業務外の死亡時の弔慰金の非課税枠計算式
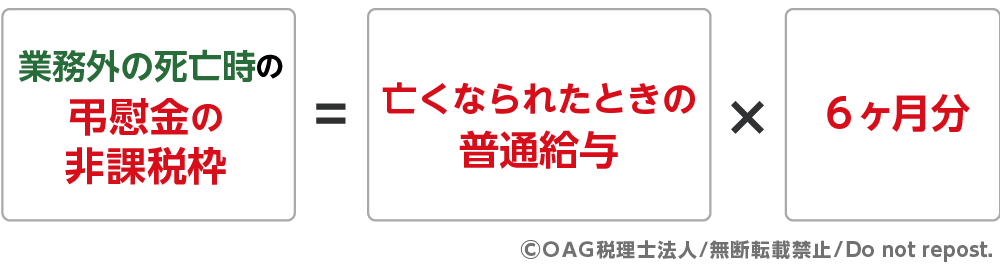
なお、弔慰金として支給された金額であっても、実質的に退職手当金等に該当すると認められる部分は、上記の金額にかかわらず相続税の課税対象となります。
2-3. 非課税限度額を超えた部分は退職手当金等として課税される
弔慰金のうち、業務上の死亡の場合は普通給与の3年分、業務上の死亡でない場合は普通給与の6か月分を超える部分は、退職手当金等として相続税の課税対象となります。
退職手当金等は、亡くなられた方が生前に保有していた財産ではありませんが、死亡をきっかけに遺族(相続人等)が受け取るため、相続税法上は『みなし相続財産』として課税対象になります。
なお、退職手当金等として相続税の課税対象となるのは、原則として亡くなられた方の死亡後3年以内に支給が確定したものです。
2-4. 退職手当金等にも非課税限度額がある
弔慰金の非課税限度額を超えた部分が退職手当金等として扱われる場合でも、退職手当金等のすべてに相続税がかかるわけではありません。
相続人が取得した退職手当金等には、次の非課税限度額があります。
図3:退職手当金等(死亡退職金)の非課税枠
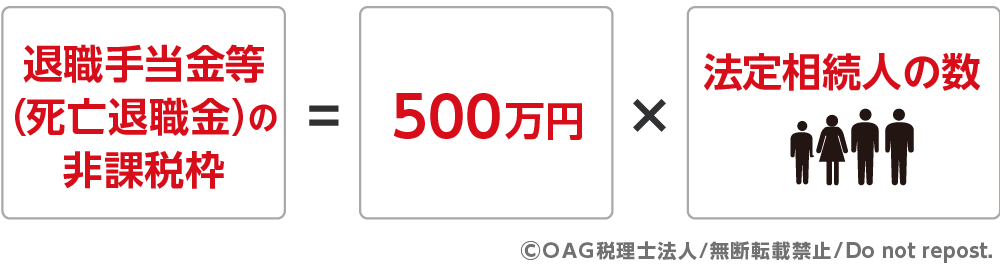
例えば、基礎控除や非課税枠の計算で基準となる『法定相続人』が3人の場合、非課税限度額は1,500万円(500万円×3人)となります。ただし、この非課税枠を適用できるのは『実際に財産を取得した相続人』に限られ、相続人以外の人が取得した退職手当金等には適用されません。
3.まとめ
弔慰金は、業務上の死亡で普通給与の3年分、業務外の死亡で6か月分までが原則非課税です。この限度額を超えた分は『退職手当金等』に加算されますが、こちらにも『500万円×法定相続人の数』の非課税枠が用意されています。
ただし、退職手当金等には「500万円×法定相続人の数」で計算する非課税限度額があります。
弔慰金を受け取った場合は、支給された金額だけでなく、その内訳や支給の根拠を確認し、相続税の課税対象となる金額があるかを確認することが大切です。判断が難しい場合は、相続税に詳しいOAG税理士法人にお気軽にご相談ください。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。