贈与税と相続税はどちらが得?違いや税率・計算方法をわかりやすく解説
- 相続税
「相続税がかかりそうな財産があるけれど、生前に贈与して贈与税を払うのと、相続で財産を引き継ぐのではどちらが得なんだろう……。」
相続税と贈与税では税率や課税の仕組みが異なるため、できるだけ税負担を抑えて財産を引き継ぎたいとお考えの方も多いでしょう。
贈与税は、相続税と比べて高い税率が適用される場合があるため、「贈与税は高い」というイメージをお持ちの方もいるかもしれません。
では、生前贈与をするよりも、相続が発生してから相続税を支払った方が有利なのでしょうか。
本記事では、相続税と贈与税の違いやそれぞれの仕組み、どちらが有利になるのかを具体例を交えて解説します。贈与と相続のどちらを選択するか検討する際の参考にしてください。
1.贈与税と相続税の違いを比較表で簡単解説
相続税は、亡くなった方から財産を相続などによって取得した場合にかかり、贈与税は生前に財産の贈与を受けた場合にかかります。
図1:相続税とは
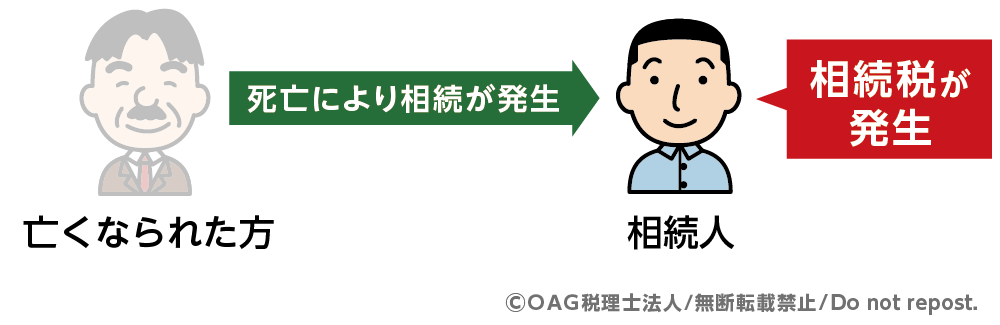
図2:贈与税とは
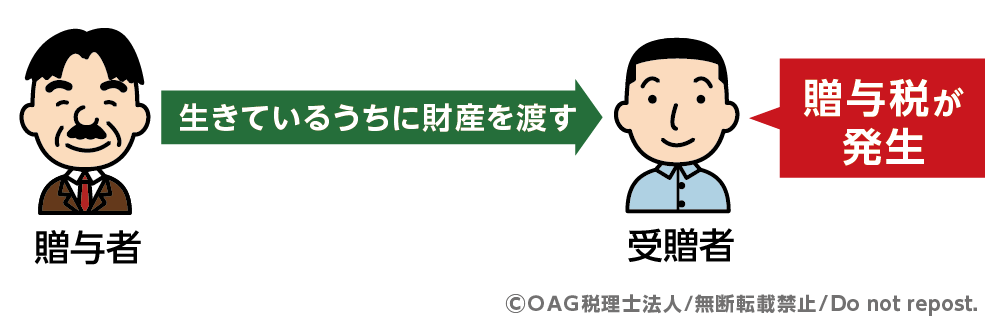
表1:相続税と贈与税の主な違い
| 比較項目 | 相続税 | 贈与税 |
|---|---|---|
| 課税されるタイミング | 相続・遺贈などにより財産を取得したとき | 生存している方から財産の贈与を受けたとき |
| 納税する人 | 財産を取得した相続人など | 財産を受けた人(受贈者) |
| 基礎控除 | 3,000万円+600万円×法定相続人の数 | 暦年課税:年間110万円(受贈者1人あたり) |
| 税率 | 10~55% | 10~55% |
| 計算方法 | 課税遺産総額をもとに相続税の総額を計算し、各人の取得割合などに応じて負担額を計算 | 1年間に受けた贈与額から基礎控除額などを差し引き、税率を適用して計算 |
| 申告・納税期限 | 原則、相続の開始を知った日の翌日から10か月以内 | 原則、贈与を受けた年の翌年2月1日~3月15日 |
2.相続税の基本
贈与税と相続税のどちらが有利なのかを考えるには、まず相続税の仕組みを理解することが大切です。ここでは、相続税の基礎控除や計算方法、相続税の負担を軽減できる主な制度について解説します。
2-1.相続税の基礎控除と計算方法
相続税には、一定額まで相続税がかからない「基礎控除」があります。
基礎控除額は「3,000万円+(600万円×法定相続人の数)」という計算式で求められ、相続財産の課税価格の合計額がこの基礎控除額以下であれば、相続税はかかりません。
図3:相続税の基礎控除
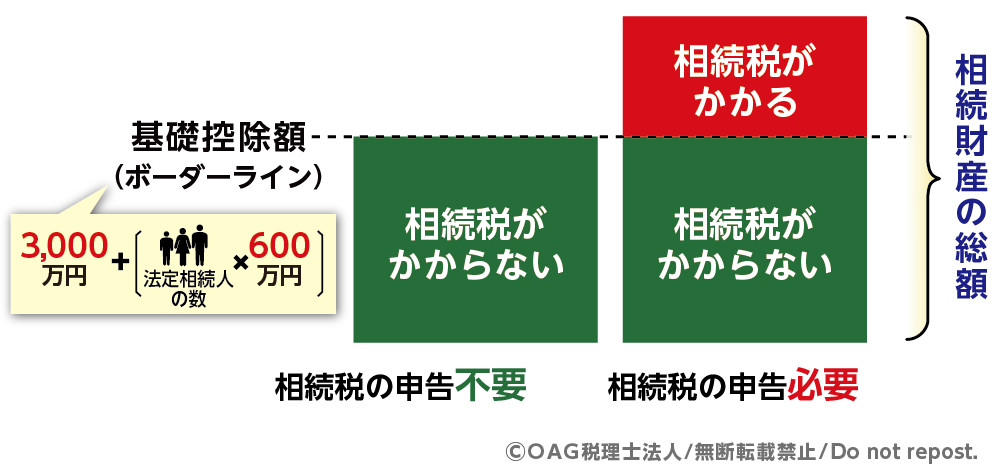
基礎控除額は、法定相続人の数によって変わります。法定相続人とは、民法上相続権を持つ人のことで、相続を放棄した人がいても、その放棄がなかったものとした場合の人数で計算します
表2:法定相続人の数と基礎控除額
| 法定相続人の人数 | 計算式 | 基礎控除額 |
|---|---|---|
| 1人 | 3,000万円+600万円×1 | 3,600万円 |
| 2人 | 3,000万円+600万円×2 | 4,200万円 |
| 3人 | 3,000万円+600万円×3 | 4,800万円 |
| 4人 | 3,000万円+600万円×4 | 5,400万円 |
| 5人 | 3,000万円+600万円×5 | 6,000万円 |
2-2. 相続税の計算方法
相続税は、相続や遺贈などによって取得した財産の課税価格を合計し、基礎控除額を差し引いて課税遺産総額を求めます。その後、法定相続人が法定相続分に応じて取得したものと仮定して相続税の総額を計算し、実際の財産の取得割合などに応じて各人の相続税額を計算します。
相続税の税率は、法定相続分に応じた各法定相続人の取得金額に対して10~55%の累進税率が適用されます。
2-3.相続税に適用できる控除・特例
相続税には、相続税には、相続財産の評価額を減額したり、一定の財産を非課税としたり、算出した相続税額から差し引いたりできる控除・特例があります。
代表的なものとして、小規模宅地等の特例や配偶者の税額軽減、死亡保険金・死亡退職金の非課税などが挙げられます。
表3: 相続税の負担を軽減できる主な制度
| 制度 | 概要 |
|---|---|
| 小規模宅地等の特例 | 一定の要件を満たす宅地について、相続税評価額を最大80%減額できる |
| 配偶者の税額軽減 | 配偶者が取得した財産について、法定相続分または1億6,000万円のいずれか多い金額まで相続税がかからない |
| 死亡保険金・死亡退職金の非課税 | 死亡保険金・死亡退職金について、それぞれ「500万円×法定相続人の数」まで非課税 |
このほかにも、未成年者控除や障害者控除など、一定の要件を満たす場合に利用できる制度があります。適用できる制度によって相続税額が大きく変わる場合があるため、相続税を計算する際は利用できる制度を確認することが大切です。
3.贈与税の基本
贈与税とは、個人から財産の贈与を受けたときに、その財産の価額に対して課される税金です。贈与税には「暦年課税」と「相続時精算課税」の2つの課税方式があります。
3-1.暦年課税は年110万円まで贈与税はかからない
1年間(1月1日から12月31日まで)に贈与を受けた財産の合計額から、基礎控除額の110万円を差し引いた残額に税率を掛けて計算します。そのため、ほかに贈与を受けていないなど一定の条件を満たす場合、年間110万円以下の贈与については、贈与税はかかりません。
3-2.相続時精算課税制度のしくみ
相続時精算課税では、年間110万円の基礎控除に加えて、贈与者ごとに累計2,500万円までの特別控除が適用されます。基礎控除を差し引いた後の贈与額について、特別控除の累計2,500万円を超えた部分には、一律20%の贈与税がかかります。
相続時精算課税を利用して贈与した財産は、原則として贈与者が亡くなったときに相続税の計算に加算されます。ただし、年間110万円の基礎控除に相当する部分は、相続税の課税価格に加算されません。そのため、相続時精算課税は、単に贈与時の税負担をなくすための制度ではなく、贈与時と相続時を通じて税負担を精算する制度といえます。
なお、相続時精算課税を選択すると、その贈与者からの贈与について、暦年課税に戻すことはできません。相続時精算課税には一定のメリットがある一方、制度を選択した後は変更できないため、将来の相続財産や贈与の予定なども考慮して選択することが大切です。
3-3.贈与税の計算方法と税率
贈与税の計算方法は、課税方式(暦年課税か相続時精算課税か)によって異なります。暦年課税では、贈与者と受贈者の関係などによって適用される税率が異なります。
【暦年課税の計算方法と税率】
暦年課税は、その年の1月1日から12月31日までの1年間に贈与を受けた財産の合計額から、基礎控除額110万円を差し引いた残額に税率を乗じて計算します。計算式は以下のとおりです。
贈与税額 =(1年間の贈与財産の合計額 − 110万円)× 税率 − 控除額
<一般税率(一般贈与財産用)>
一般税率は、特例贈与財産に該当しない場合に適用されます。たとえば、兄弟間や夫婦間の贈与、直系尊属(父母や祖父母など)から18歳未満の人への贈与などが該当します。税率は10%から55%の累進課税です。
表4:.一般贈与税率
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | - |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
【特例税率(特例贈与財産用)】
特例税率は、直系尊属(父母や祖父母など)から、その年の1月1日において18歳以上の者(子・孫など)への贈与に適用されます。一般税率よりも税率が緩和されています。
表5:特例税率
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | - |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
3-4.相続開始前の一定期間に行った贈与は相続税の計算に加算される場合がある
相続開始前に行った贈与であっても、一定の期間内に行われたものは、相続税の計算上、相続財産に加算される場合があります。
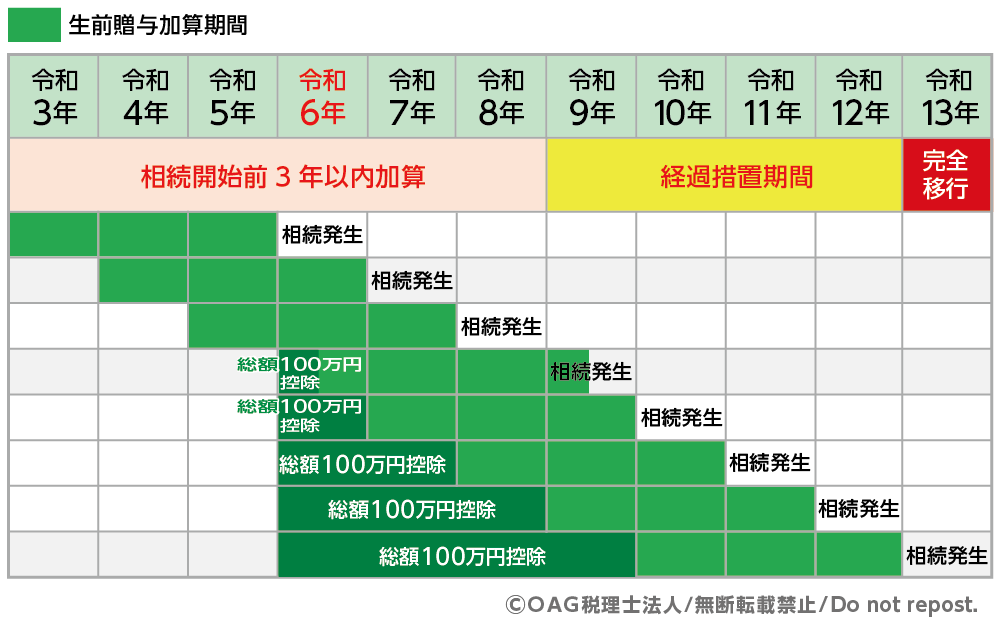
暦年課税による贈与については、相続開始前の贈与を相続税の課税価格に加算する期間が、令和6年(2024年)1月1日以後の贈与から段階的に7年へ延長されています。相続開始日によって加算対象となる期間が異なるため、注意が必要です。
令和8年(2026年)12月31日までに相続が開始した場合は、原則として相続開始前3年以内の贈与が加算対象です。令和6年(2024年)1月1日以後の贈与については、相続開始日が令和9年(2027年)以降、段階的に加算対象期間が7年に延長されます。
令和9年(2027年)1月1日以後に相続が開始する場合、相続開始前3年を超える期間の加算対象となる贈与については、その贈与の価額から合計100万円までを控除することができます。
なお、加算対象となるのは、原則として相続や遺贈によって財産を取得した人が受けた贈与です。そのため、相続や遺贈によって財産を取得していない人への贈与は、相続税の計算に加算されないケースがあります。例えば、相続人ではない孫への贈与については、その孫が相続や遺贈によって財産を取得していない場合、原則として加算対象となりません。
3-5.贈与税に適用できる控除・特例
贈与税には、一定の要件を満たすことで、贈与税の負担を軽減できる控除や非課税の制度があります。代表的なものとして、贈与税の配偶者控除や住宅取得等資金の贈与に対する非課税制度があります。
表6:控除・特例
| 制度 | 概要 |
|---|---|
| 贈与税の配偶者控除の特例(おしどり贈与) | 婚姻期間が20年以上の夫婦間で、居住用不動産またはその取得のための金銭の贈与を受けた場合、一定の要件を満たせば、基礎控除110万円とは別に最高2,000万円まで贈与税の課税価格から控除できる |
| 住宅取得等資金の贈与の非課税 | 父母や祖父母などの直系尊属から住宅取得等資金の贈与を受けた場合、一定の要件を満たせば、一定額まで贈与税が非課税となる(令和8年12月31日まで) |
これらの制度には、それぞれ適用要件や期限が設けられています。
制度の利用を検討する場合は、最新の制度内容や要件を確認することが大切です。
4.贈与税と相続税のどちらが得?
贈与税と相続税は、税率や基礎控除額、適用できる特例などが大きく異なるため、財産状況やご家族の構成によってどちらが得になるかは異なります。
ここでは、相続が有利になるケースと贈与が有利になるケース、そして両者を単純な税率だけで比較できない理由について分かりやすく解説します。
4-1.相続が有利なケース
相続が発生してから財産を引き継ぐ方が、税負担を抑えられる(有利になる)のは主に以下のようなケースです。
<基礎控除額の範囲内に収まる(または基礎控除が大きい)場合>
相続税には「3,000万円 +(600万円 × 法定相続人の数)」という基礎控除があります。たとえば法定相続人が3人の場合、相続税の課税価格の合計額が4,800万円以下であれば、原則として相続税はかかりません。
これに対し、贈与税の暦年課税の基礎控除は受贈者1人あたり年間110万円にとどまるため、まとまった財産を引き継ぐ際は相続の方が有利になることがあります。
<相続税の控除・特例を活用できる場合>
相続税には、配偶者が取得した財産について、法定相続分または1億6,000万円のいずれか多い金額まで相続税がかからない「配偶者の税額軽減」や、自宅などの評価額を最大80%減額できる「小規模宅地等の特例」、さらに「死亡保険金・死亡退職金の非課税枠(500万円 × 法定相続人の数)」など、大きな軽減制度が用意されています。
これらを適用することで相続税額が0円または大幅に抑えられる場合は、生前贈与よりも相続によって財産を取得するほうが、税負担を抑えられる場合があります。
4-2.贈与が有利なケース
一方、生前贈与を活用して財産を渡しておく方が有利になるのは、以下のようなケースです。
<長期間かけて計画的に分ける(暦年課税)場合>
暦年課税では、毎年110万円までの基礎控除が受けられます。子や孫など複数の相手に対して、長期間にわたり計画的に贈与することで、贈与税の負担を抑えながら、将来の相続財産を減らせる場合があります。ただし、相続開始前の一定期間内の贈与については、相続税の計算に加算される場合があるため注意が必要です。
<贈与税の非課税特例を活用できる場合>
婚姻期間20年以上の夫婦間で居住用不動産等を贈与する際の「贈与税の配偶者控除(おしどり贈与)」(最高2,000万円控除)や、「住宅取得等資金の贈与の非課税制度」などを利用できる場合、一定の要件を満たすことで、一定額まで贈与税がかからない場合があります。
<将来の値上がりが期待できる財産を渡す場合>
「相続時精算課税制度」を利用すると、累計2,500万円までの特別控除に加えて、年110万円の基礎控除が適用されます。相続時精算課税では、原則として贈与時の価額を基準として将来の相続税を計算するため、値上がりが見込まれる財産については、将来の相続税負担を抑えられる場合があります。
4-3.贈与税と相続税は税率だけで比較できない
「贈与税は最高税率55%と高いから損」と単純に判断することはできません。相続税と贈与税は、いずれも税率が10~55%ですが、税率を適用するまでの計算方法や基礎控除、利用できる特例が異なるためです。
比較する際は、以下のポイントに注意が必要です。
<相続開始前の一定期間内の贈与加算(生前贈与加算)>
暦年課税で生前贈与を行っていても、相続開始前の一定期間内に行われた贈与は、相続税の計算上、加算される場合があります。加算期間は相続開始日によって異なり、令和6年1月1日以後の贈与については、段階的に7年へ延長されています。
図4:生前贈与加算期間
<控除額や特例の組み合わせによるシミュレーションが不可欠>
贈与税と相続税では、基礎控除の仕組みや利用できる特例が大きく異なります。
税率の数字だけを見るのではなく、誰に・何を・いつ・いくら渡すのか、そして各種特例をどのように組み合わせるかを総合的に試算して判断することが極めて重要です。
5.まとめ
相続が有利なケースは、相続税の課税価格の合計額が基礎控除額(3,000万円+600万円×法定相続人の数)の範囲内に収まる場合や、配偶者の税額軽減・小規模宅地等の特例など、相続税の負担を大きく軽減できる制度を活用できる場合です。
一方、贈与が有利なケースは、暦年課税の基礎控除(年110万円)を活用して長期間で計画的に財産を移転する場合や、贈与税の配偶者控除・住宅取得等資金の非課税制度などの特例を適用できる場合です。
注意点として、暦年課税による贈与であっても、相続開始前の一定期間内に行った贈与は、相続税の計算に加算される場合があります。加算対象期間は相続開始日によって異なり、令和6年(2024年)1月1日以後の贈与については、段階的に7年へ延長されています。早めに将来の相続を見据えて対策を検討することが大切です。
最適解は各種特例の組み合わせや試算によって異なるため、迷った際はOAG税理士法人へご相談ください。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。