相続税の申告が必要ないケースとは?0円でも申告が必要な場合に注意
- 相続税
「父が亡くなったけれど、うちはそんなに資産家ではないから、相続税の申告は必要ないだろう
と思っていませんか?
相続税の申告は、相続が発生したら必ずしなければならないわけではありません。一方で、相続税がかからないからといって、必ずしも申告が不要とは限らないため注意が必要です。
相続税の申告が必要かどうかを判断するには、相続財産の金額だけでなく、利用する特例や財産の取得状況なども確認する必要があります。「申告しなくても大丈夫」と自己判断してしまうと、後になって税務署から指摘を受ける可能性もあります。
本記事では、相続税の申告が「必要ない」ケースと、相続税が0円でも申告が必要になるケースを整理し、申告の要否を判断するポイントをわかりやすく解説します。
1.相続税の申告が必要かどうかはどう判断する?【フローチャート】
相続税の申告が必要かどうかを判断するには、まず相続税の計算上、課税対象となる財産の合計額が「基礎控除額」を超えるかどうかを確認します。
図1: 遺産総額が基礎控除額を超えるとき相続税の申告義務がある
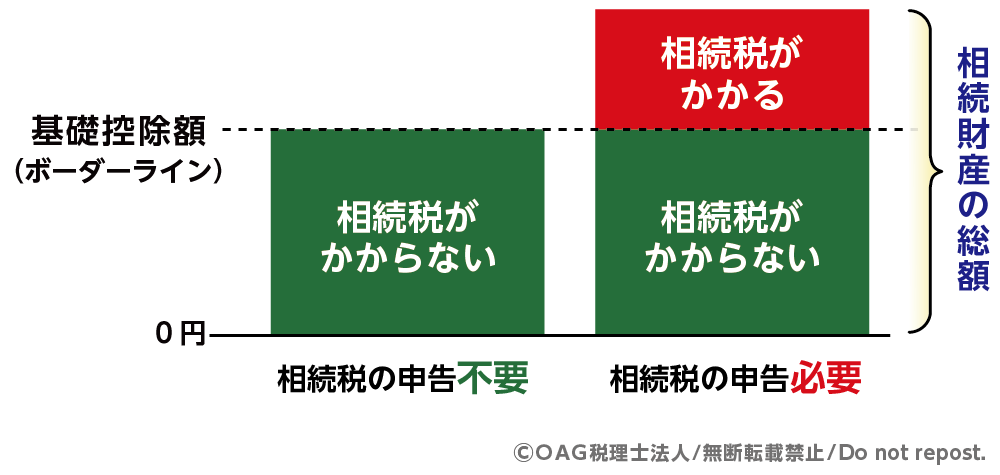
課税対象となる財産の合計額が基礎控除額以下であれば、原則として相続税の申告は必要ありません。
一方、基礎控除額を超える場合は、原則として相続税の申告が必要です。
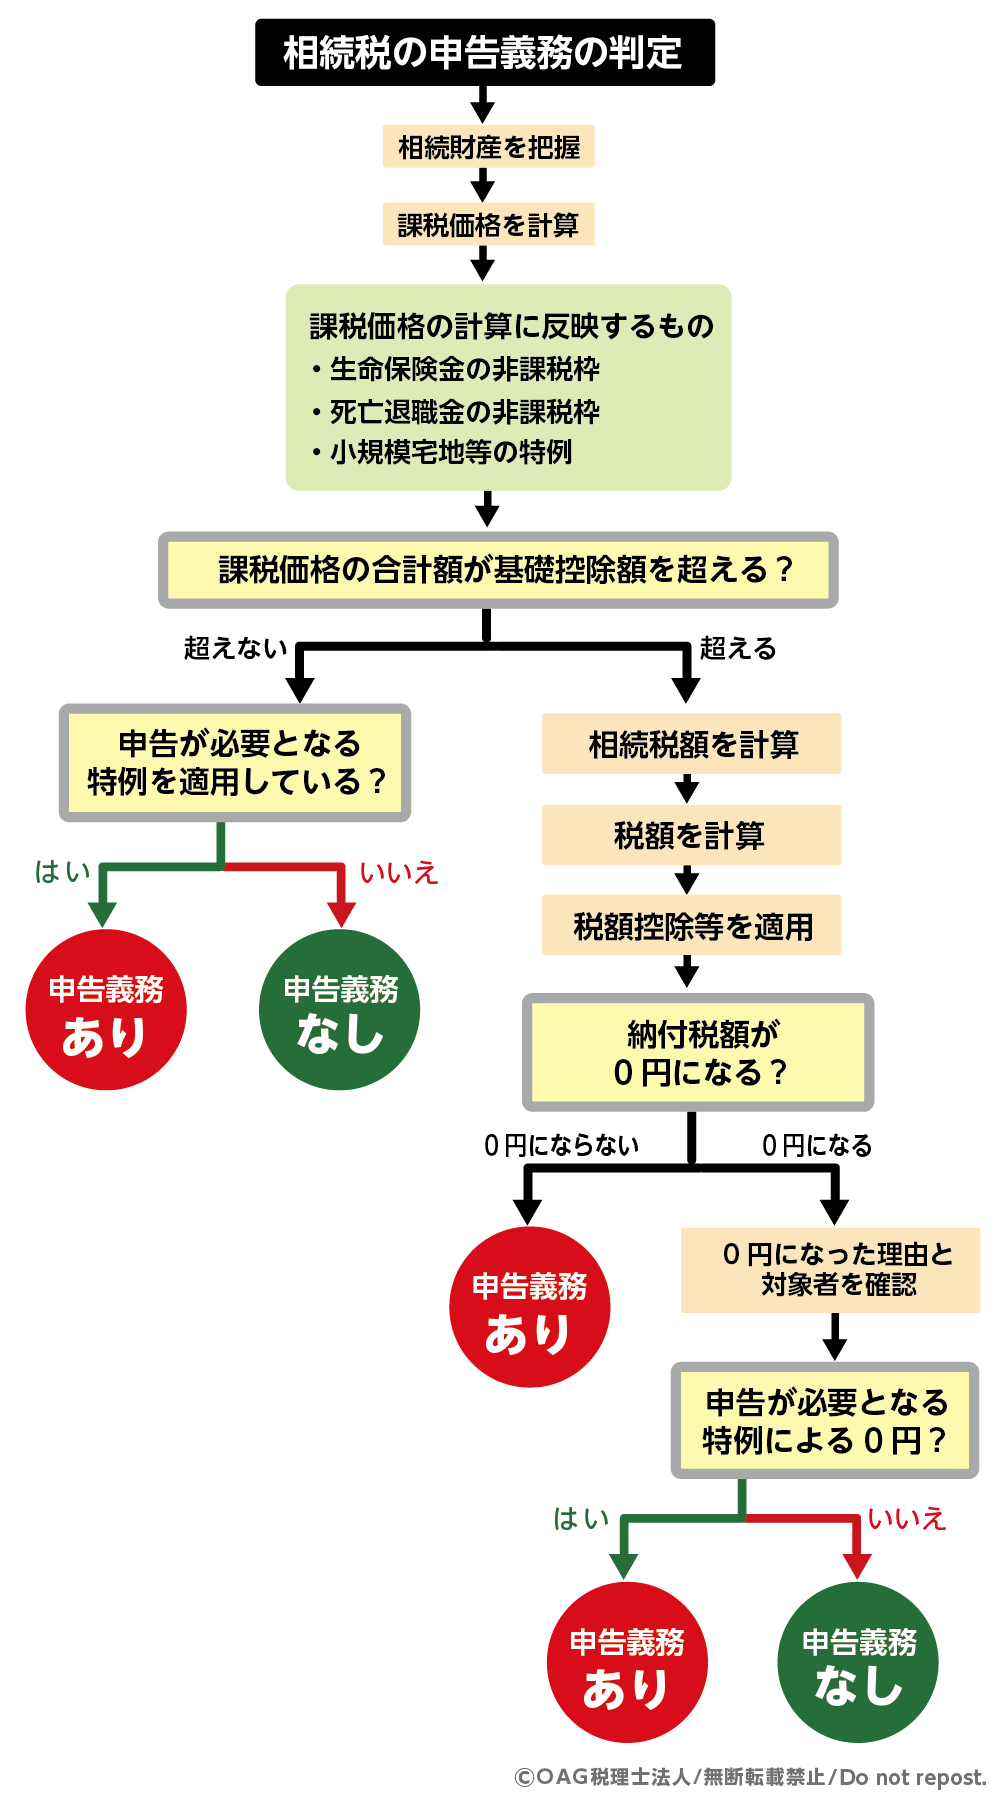
小規模宅地等の特例や配偶者の税額軽減などを適用することで相続税が0円になることもあります。必ずしも「税額0円=申告しなくてもいい」ではなく、申告書の提出が義務とされている特例等があるので注意が必要です。
相続税の申告が必要かどうか、以下のフローチャートで確認してみましょう。
図2:相続税申告義務の有無がわかるフローチャート
2.相続税の申告が必要ないケース
相続税の申告が必要かどうかを判断した結果、相続税の課税対象となる財産の合計額が基礎控除額以下であれば、原則として申告は必要ありません。
また、生命保険金や死亡退職金には一定の非課税限度額が設けられているため、これらを受け取った場合でも、非課税限度額を考慮した結果、課税対象となる財産が基礎控除額以下になることがあります。
ここでは、相続税の申告が必要ない代表的なケースについて解説します。
2-1.基礎控除以下なら申告不要
相続税の課税対象となる財産の合計額が基礎控除額以下であれば、原則として相続税はかからず、相続税の申告も必要ありません。
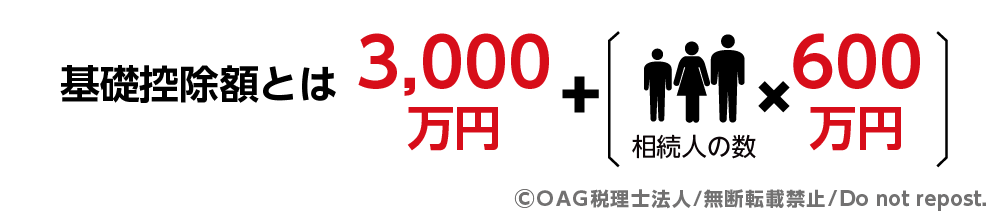
相続税の基礎控除額は、「3,000万円+(600万円×法定相続人の数)」で求めることができます。
図3:相続税の基礎控除額計算式
例えば、父が亡くなり、母・長女・弟の3人が法定相続人となる場合、基礎控除額は以下のとおりです。
3,000万円+600万円×3人=4,800万円
図4.相続人が3人のとき4,800万円まで相続税はかからない
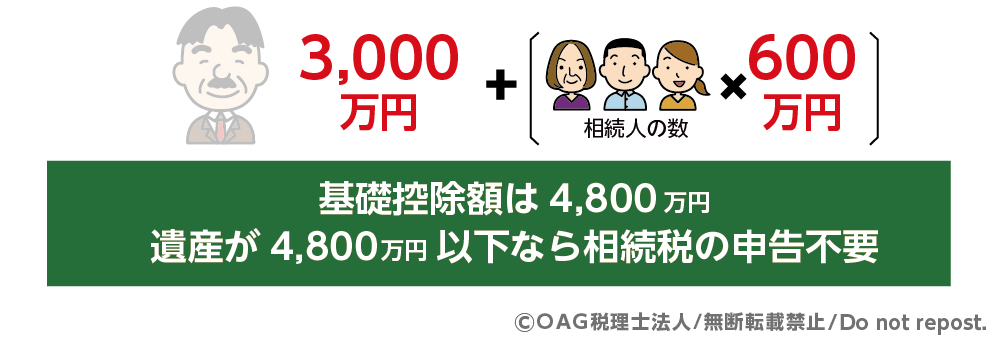
この場合、相続税の計算上、課税対象となる財産の合計額が4,800万円以下であれば、原則として相続税の申告は必要ありません。
ただし、相続税の課税対象となる財産の金額は、預貯金や不動産などを単純に合計すればよいわけではありません。財産の種類に応じた評価方法や、一定の非課税財産などを考慮して計算する必要があります。
そのため、「遺産が4,800万円以下だから申告は必要ない」と自己判断するのではなく、相続税の計算上、課税対象となる財産の合計額を正しく確認することが大切です。
2-2.生命保険金・死亡退職金の非課税限度額
生命保険金や死亡退職金を相続人が受け取った場合、一定の金額まで相続税がかからない「非課税限度額」があります。
非課税限度額は、生命保険金・死亡退職金どちらも、次の計算で求めることができます。
図5:生命保険金・死亡退職金の非課税枠
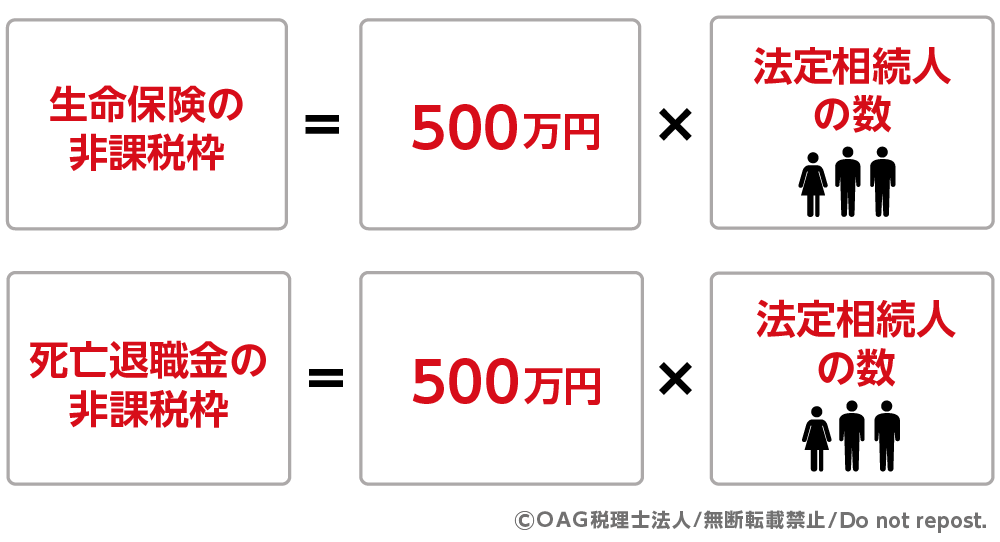
例えば、法定相続人が母・長女・弟の3人の場合、非課税限度額はそれぞれ以下のとおりです。
生命保険金の非課税限度額:500万円×3人=1,500万円
死亡退職金の非課税限度額:500万円×3人=1,500万円
相続人が受け取った生命保険金や死亡退職金について、非課税限度額の範囲内であれば、相続税の課税対象となりません。ただし、生命保険金や死亡退職金の非課税限度額を超えた部分は相続税の課税対象となるため、預貯金や不動産など、ほかの相続財産とあわせて申告の要否を判断する必要があります。
3.相続税が0円でも申告が必要なケース
相続税の計算結果が0円でも、特例を適用するために相続税の申告が必要となる場合があります。ここでは、代表的なケースを紹介します。
3-1.小規模宅地等の特例を使う場合
小規模宅地等の特例は、亡くなられた方が住んでいたご自宅の土地などについて、一定の要件を満たす場合に、相続税を計算するときの土地の評価額を最大80%減額できる制度です。
「小規模宅地等の特例」を適用することで相続税が0円になる場合でも、特例の適用を受けるためには相続税の申告が必要です。
【小規模宅地等の特例の適用により相続税が0円になるが、申告が必要な例】
相続人:妻、子2人 計3人
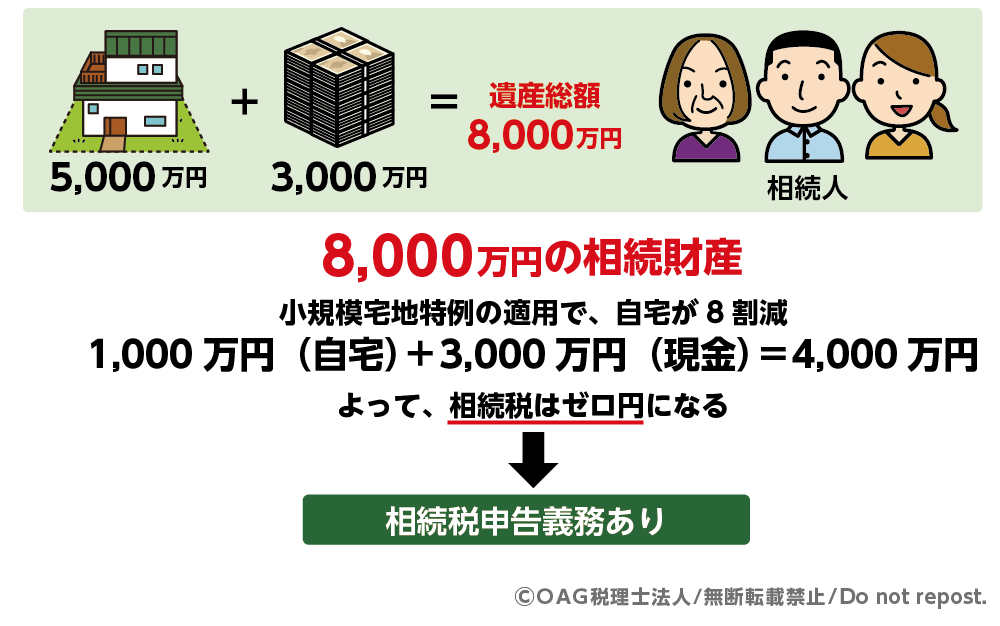
相続財産:自宅の土地の評価額5,000万円、預貯金3,000万円
小規模宅地等の特例の適用要件を満たし、対象となる部分について80%減額されるものとします。
5,000万円-(5,000万円×80%)=1,000万円
1,000万円(特例適用後の土地の評価額)
1,000万円(土地)+3,000万円(預貯金)=4,000万円
法定相続人が3人の場合、基礎控除額は4,800万円です。
4,800万円(基礎控除額)>4,000万円(課税対象となる財産の合計額)
この場合、基礎控除額以下となるため、相続税額は0円となります。
しかし、小規模宅地等の特例を適用するためには相続税の申告が必要です。『相続税が0円だから申告も必要ない』とはならない点に注意しましょう。
図6:小規模宅地等の特例を適用した場合のイメージ
3-2.配偶者の税額軽減(配偶者控除)を使う場合
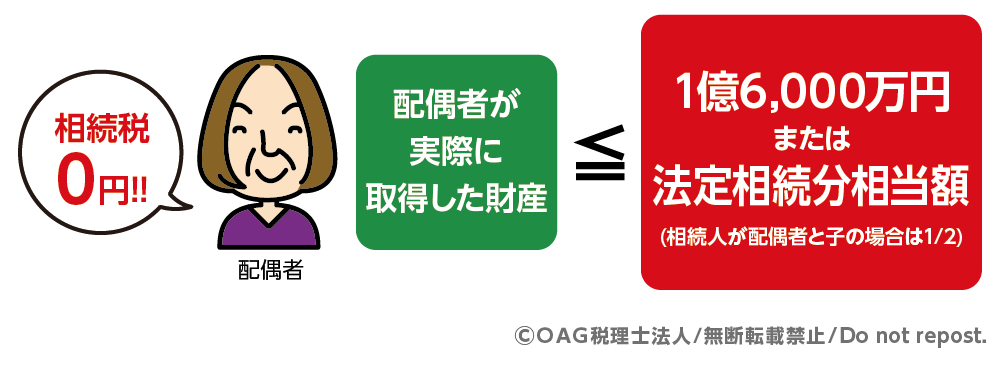
配偶者の税額軽減とは、配偶者が実際に取得した正味の遺産額が、1億6,000万円または法定相続分相当額のいずれか多い金額までであれば、配偶者に相続税がかからない制度です。
配偶者の税額軽減を適用することで相続税が0円になる場合でも、この特例を適用するためには相続税の申告が必要です。
図7:配偶者の税額軽減
【配偶者の税額軽減を適用して相続税が0円になるが、申告が必要な例】
相続人:妻(配偶者)、子2人 計3人
相続財産:1億6,000万円
取得者:妻が1億6,000万円をすべて取得
この場合、基礎控除額は4,800万円です。
1億6,000万円-4,800万円=1億1,200万円
1億1,200万円(課税遺産総額)
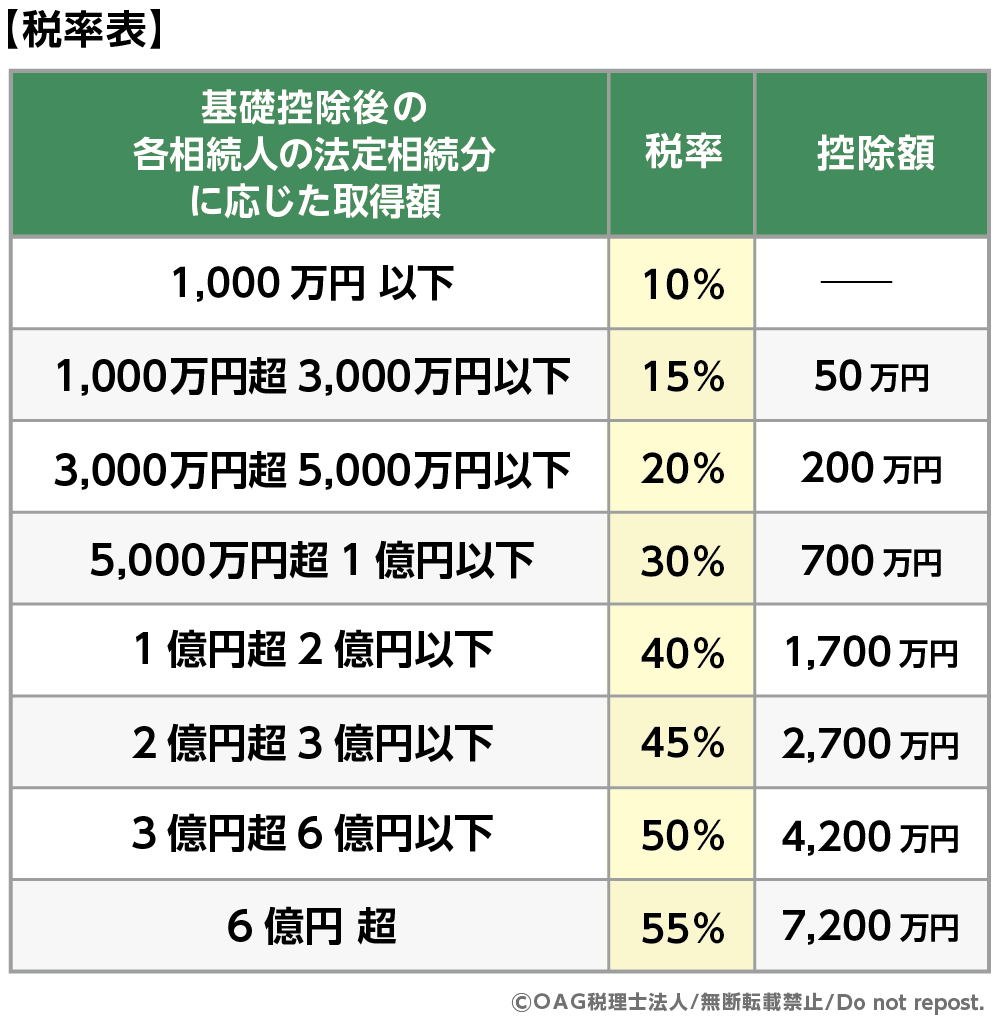
相続税の総額は、課税遺産総額を法定相続分で取得したものとして計算します。
妻:1億1,200万円×1/2=5,600万円
5,600万円×30%-700万円=980万円
子1:1億1,200万円×1/4=2,800万円
2,800万円×15%-50万円=370万円
子2:1億1,200万円×1/4=2,800万円
2,800万円×15%-50万円=370万円
980万円+370万円+370万円=1,720万円(相続税の総額)
配偶者の税額軽減を適用しない場合、妻が1億6,000万円を取得すると、相続税の総額1,720万円が妻の相続税額となります。
しかし、妻が取得した1億6,000万円は、配偶者の税額軽減の「1億6,000万円」の範囲内です。そのため、配偶者の税額軽減を適用すると、妻の相続税は0円になります。
ただし、相続税が0円になる場合でも、配偶者の税額軽減を適用するためには相続税の申告が必要です。
「相続税が0円だから申告も必要ない」と判断しないよう注意しましょう。
図8:相続税の税率表
4.相続税の申告要否を判断する際に注意したいその他のケース
相続税の申告が必要かどうかは、相続人であるかどうかだけで決まるものではありません。
ここでは、相続人以外の人が財産を取得する場合など、申告の要否を判断する際に注意したいケースを紹介します。
4-1.死因贈与・遺贈により財産を取得した場合
亡くなられた方から財産を取得する方法には、法定相続人が財産を引き継ぐ「相続」だけでなく、遺言によって財産を取得する「遺贈」や、亡くなったことをきっかけに財産を渡す「死因贈与」もあります。
遺贈とは遺言によって財産を譲り渡すことであり、死因贈与とは贈与者が亡くなったことを条件として効力が生じる契約を指します。 相続税法上、死因贈与は遺贈として取り扱われます。
これらによって財産を取得した場合、その財産も相続税の計算対象となります。
そのため、相続した財産だけでなく、遺贈や死因贈与によって取得した財産も含めた課税価格の合計額が基礎控除額を超える場合は、相続税の申告が必要です。
「自分は法定相続人ではないから、相続税の申告は必要ない」と判断せず、遺言や死因贈与契約によって財産を取得していないか確認しましょう。
4-2. 配偶者・一親等の血族以外の人が財産を引き継ぐと2割加算になる場合がある
相続人以外の人が、遺贈などによって財産を取得した場合も、相続税の課税対象となることがあります。
また、亡くなられた方の配偶者、父母、子以外の人が相続や遺贈によって財産を取得した場合、原則として、その人の相続税額には20%が加算されます。
例えば、亡くなられた方の兄弟姉妹や、甥・姪などが財産を取得する場合は、相続税額の2割加算の対象となることがあります。
そのため、配偶者や一親等の血族以外の人が財産を取得する場合は、相続税がかかるかどうかだけでなく、相続税額の2割加算の対象になるかも確認する必要があります。
5.「申告不要」と自己判断する前に確認したいこと
相続税の申告が必要かどうかを正しく判断するには、財産の内容や相続の状況を漏れなく確認する必要があります。
ここでは、「申告不要」と判断する前に確認しておきたいポイントを紹介します。
5-1.過去の生前贈与(持ち戻し)や名義預金の見落としに注意
相続税の計算では、亡くなられた方が亡くなる前に贈与した財産が、一定の要件に該当すると相続税の課税価格に加算されます。
このため、現在残っている預貯金や不動産などの財産だけを確認して、「基礎控除以下だから申告不要」と判断するのは注意が必要です。国税庁も、相続税の課税価格を計算する際には、加算対象となる生前贈与を考慮するとしています。
また、名義預金にも注意しましょう。名義預金とは、預金口座の名義人と、実際にその預金を管理・所有している人が異なる預金をいいます。
例えば、亡くなられた方が家族名義の口座に自分のお金を入れて管理していた場合、口座の名義が家族になっていても、実質的に亡くなられた方の財産として相続税の課税対象となる可能性があります。
生前贈与や名義預金を見落とすと、実際の課税価格が想定より多くなり、申告が必要になる可能性があるため注意しましょう。
5-2.遺産分割協議が終わっていない場合の扱い
相続人同士で遺産分割の話し合いがまとまっていない場合でも、相続税の申告期限が延長されるわけではありません。
相続税の申告期限は、通常、亡くなられたことを知った日の翌日から10か月以内です。遺産分割協議が終わっていなくても、原則として期限までに申告・納税をする必要があります。
また、遺産が未分割のまま申告する場合、原則として小規模宅地等の特例や配偶者の税額軽減を適用できません。
ただし、申告書に「申告期限後3年以内の分割見込書」を添付し、申告期限から3年以内に遺産分割が成立した場合などには、後からこれらの特例を適用できる場合があります。
そのため、「まだ遺産分割が終わっていないから、相続税の申告もしなくてよい」と考えないようにしましょう。
5-3.不安な場合は自己判断せず専門家へ確認を
相続税の申告が必要かどうかは、単純に「財産がいくらあるか」だけでは判断できません。生前贈与や名義預金、生命保険金・死亡退職金、土地の評価、債務や葬式費用、適用できる特例など、さまざまな事項を確認する必要があります。
特に、「基礎控除以下だから申告不要」と思っていても、財産の見落としや評価方法の違いによって申告が必要になる可能性があります。
申告が必要かどうか判断に迷う場合は、自己判断せず、税理士などの専門家に確認すると安心です。
6.まとめ
相続税は、相続が発生したからといって必ず申告が必要になるわけではありません。
課税対象となる財産の合計額が基礎控除額以下であれば、原則として申告は不要です。
一方、小規模宅地等の特例や配偶者の税額軽減を適用することで相続税が0円になる場合でも、申告が必要になることがあります。
また、生前贈与や名義預金、遺贈などを見落とすと、申告が必要になる可能性があります。
「申告不要」と自己判断せず、相続財産や適用できる特例などを確認し、判断に迷う場合はOAG税理士法人へお気軽にご相談ください。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。