親からお金を借りると贈与税がかかる?疑われないための3つの対策と非課税枠を解説
- 贈与税
「親からお金を借りたいけれど、後から贈与税がかかったりしないかな…?」
家や車の購入、結婚、子育てなど、人生の節目で親から資金を借りる場面は少なくありません。親子間であれば「余裕ができたら返せばいい。」「親子なのに利息を取るなんて。」などと思いがちです。しかし、親子間の貸し借りは、税務署から厳しくチェックされます。単なる「借金」のつもりが「贈与」とみなされ、高額な贈与税が課せられてしまうリスクがあるのです。
本記事では、親からの借金が贈与とみなされるケースと、正しく「借金」として認めてもらうための必須条件、さらに非課税枠を賢く使う選択肢まで分かりやすく解説します。
1.親からお金を借りて「贈与税」がかかる4つのケース
親子間でお金を貸し借りする場合、「家族だから口約束で大丈夫」という甘えは禁物です。その貸し借りが「返せるだけの十分な収入があるか」や「実際にちゃんと返しているか」といった点から見て、「本当にただの貸し借り(金銭の貸借)である」と認められれば、借りたお金そのものに税金はかかりません。しかし、客観的な証拠や返済の実態がない場合、税務署は「貸し借り」ではなく「贈与」とみなします。
そこで贈与と判断されやすい典型的な4つのケースを確認しておきましょう。
1-1.返済の意思・能力がない(無職や低所得での高額借入)
借り手である子どもに返済できる能力がない場合、形式上は借金としていても「最初からあげるつもりだった」と判断されます。
- 収入のない学生や専業主婦が親から1,000万円を借りる
- 年収200万円の人が毎月15万円の返済が必要な契約を結ぶ
このように、本人の収入に対して借入額が多すぎたり、返済の現実味がないプランだったりすると、返済の意思や能力がないとみなされて贈与税の対象になります。
1-2.返済期限が決まっていない(「ある時払い」や「出世払い」など)
いつまでに返すかが決まっていない契約は、税務上「返済義務が存在しない(=もらった)」とみなされて、借入金そのものが贈与扱いになります。
- 手持ちのお金に余裕ができたら返す
- 出世して給料が上がったら返す
また、返済期間が長すぎて「完済時の子供の年齢が100歳を超える」といったプランも、実質的に返済不可能とみなされ贈与と判断される可能性が高いです。
1-3.利息を全く支払っていない(無利息融資による利益供与)
親子間で、無利息で貸し借りをするケースは非常に多いです。しかし、借入金自体が贈与と判断されなくても、無利息である場合には「本来支払うべき利息に相当する金額」の利益を親から受けたものとして、その利益相当額が贈与とみなされる場合があります。
※なお、借りる金額が少なく、本来支払うべき利息の額がごく少額(あるいは年間110万円の基礎控除の範囲内など)である場合は、実務上贈与税の対象にならないケースもあります。具体的な判断基準は専門家にご相談ください。
1-4.親が借金を帳消しにした
返済の途中で親から「もう残りのお金は返さなくていいよ(債務免除)」と言われるケースです。返済義務が免除された時点で、その免除された残額分の財産をもらったことになり、その金額に対して贈与税がかかります。
2.税務署に「借金」と認めてもらうための3つの必須条件
税務署に「これは贈与ではなく正当な借金である」と認めてもらうには、誰が見ても納得できる客観的な証拠を残さなければなりません。
絶対に押さえておくべき3つの条件を紹介します。
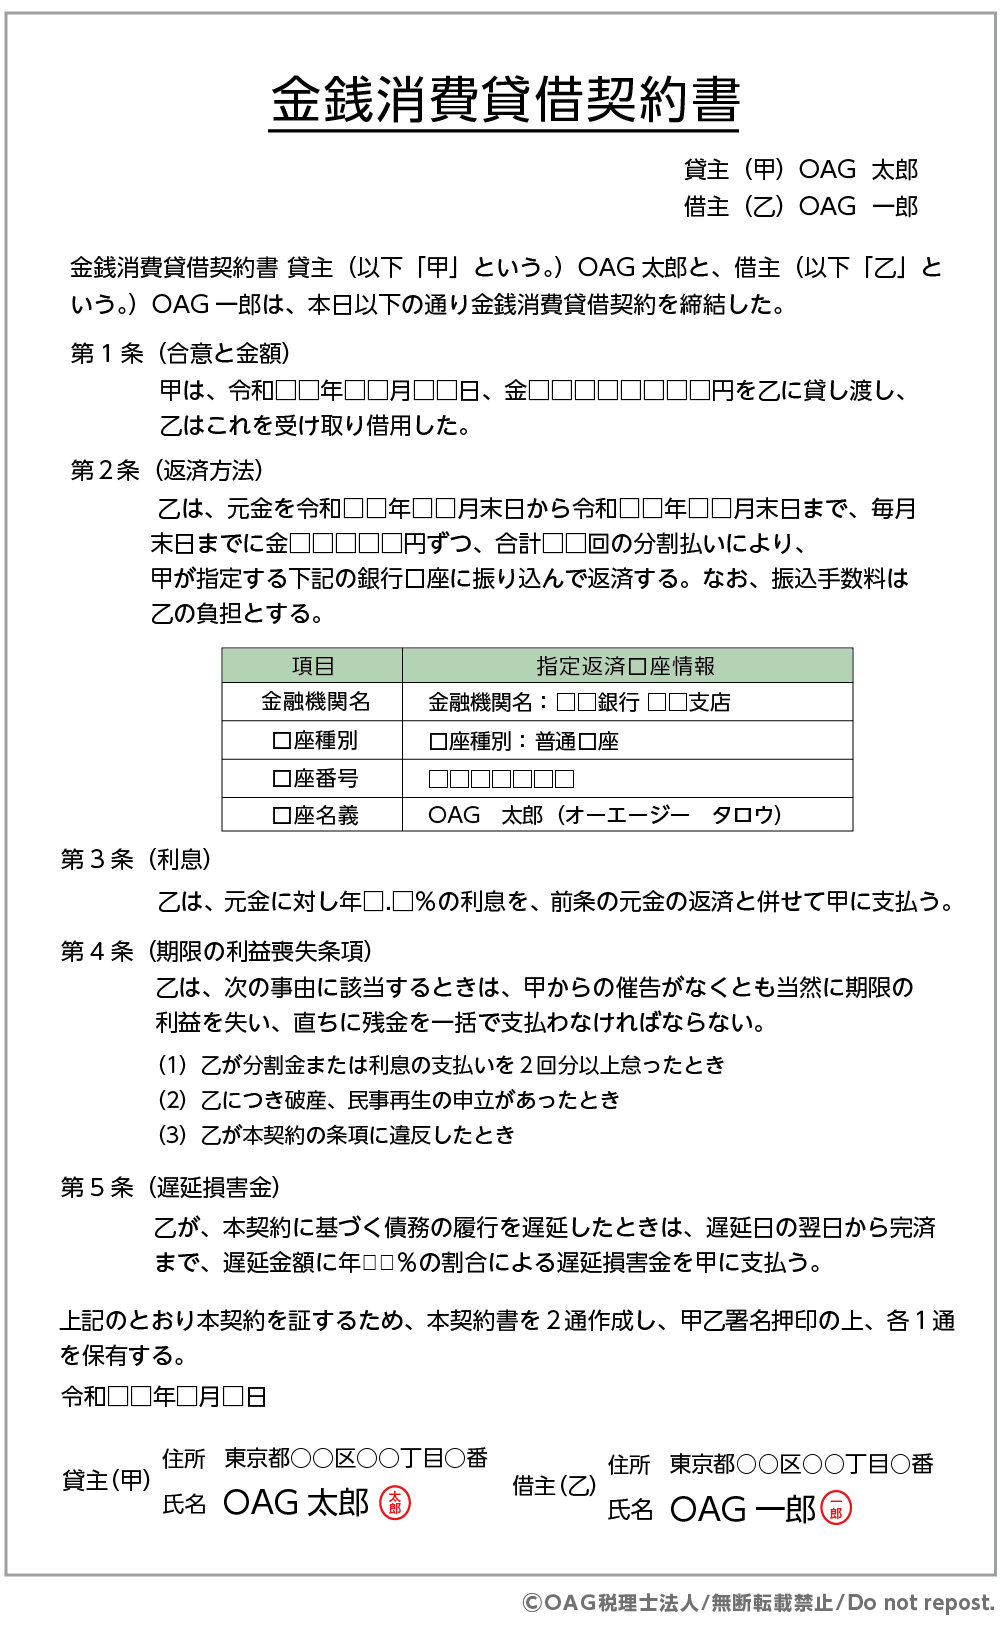
2-1.借用書(金銭消費貸借契約書)を必ず作成
親子間であっても口約束を避け、必ず「借用書(金銭消費貸借契約書)」を作成しましょう。契約書には以下の項目を明記します。
【借用書に必ず盛り込む項目】
- 作成年月日:書類を作った日
- 当事者の情報:貸主(親)と借主(子)の住所、氏名、署名・押印
- 借入金額:貸し借りする正確な金額
- 貸付日:実際にお金を渡した(振り込んだ)日
- 返済期日:いつまでに全額を返すか
- 返済方法:毎月分割払いか一括か、および振込先口座などの詳細
- 利息:年利何パーセントにするか(無利子にしない)
より証拠能力を高めたい場合は、作成した契約書に公証役場で「確定日付(公証役場で「その日にその文書が存在していたこと」を証明してもらうスタンプ)」をもらうか、公証人に「公正証書」を作成してもらう方法が確実です。
※金額に応じた収入印紙の貼付も忘れないようにしましょう。
図1:借用書(金銭消費貸借契約書)の例
2-2.返済は「銀行振込」で行い、通帳に記録を残す
現金を手渡しで返済していると、通帳に記録が残らないため、税務署に対して「実際に返済している」という返済状況を証明できません。そのため、返済は必ず「銀行振込」で行い、通帳に「毎月一定額が返済されている記録」を残すことが不可欠です。
2-3.世間の相場(法定利率など)に合わせた適正な「利息」を設定
無利息での借入により「利息相当額の贈与」とみなされるリスクを避けるためには、適正な利息(金利)を設定することが重要です。利率を決める際は、民法の法定利率(令和8年現在は年3%)や、銀行の個人向けローンの金利(年 1.0% 〜 2.0% 程度)などを参考に、低すぎない常識的な利率を適用します。
3.初めから贈与税の非課税枠を活用するという選択肢
「返済の手間や利息の支払いが面倒」「将来的に親の財産を受け継ぐ予定がある」という場合は、最初から贈与税の「非課税枠」を上手に活用して「贈与を受ける」のも賢い手段です。
3-1.年間110万円以下なら無税になる「暦年贈与(基礎控除)」
もっとも利用しやすいのが、贈与税の「暦年贈与」です。 受贈者(お金をもらう人)1人につき、年間110万円の基礎控除額があります。そのため、1月1日から12月31日までの1年間で、親から受け取るお金が110万円以下であれば贈与税は一切かからず、税務署への申告も不要です。
3-2.マイホーム購入が目的なら「住宅取得等資金の非課税特例」
持ち家の新築・購入・増改築のための資金を親や祖父母などの直系尊属から受ける場合、一定の要件を満たせば省エネ等基準に適合する住宅であれば最大1,000万円、それ以外の一般住宅であれば最大500万円までの住宅取得資金の贈与について、贈与税が非課税になります。
※この非課税特例は、現在のところ令和8年(2026年)12月31日までの贈与が対象となっています。要件の最新情報については、事前に専門家へご確認ください。
3-3.累計2500万円まで渡せる「相続時精算課税制度」
原則60歳以上の親や祖父母から18歳以上の子どもや孫へ贈与する際、累計2,500万円まで贈与税を非課税にできる制度です。2,500万円を超えた分については一律20%の贈与税がかかります。まとまった資金を今すぐ手元に入れたい場合に有効です。
※注意点として、この制度で贈与された財産は、将来親が亡くなったときに「相続財産」へ加算(持ち戻し)して相続税の計算を行う(精算する)ことになります。 ただし、税制改正により、令和6(2024)年1月1日以降の贈与からは、本制度でも年間110万円の基礎控除枠が新設されました。この110万円以下の部分は申告不要となり、将来の相続財産にも加算されません。
4.万が一「贈与」と判定されたら?贈与税を支払わなかったときのペナルティ
万が一、税務署から「貸し借りではなく贈与である」と判定された場合、本来納めるべきだった「贈与税」に加えて、重い税金のペナルティ(追徴課税)が科されます。
さらに、本来の納付期限(贈与を受けた翌年の3月15日)からの日数に応じて、利息にあたる税金も日割りで膨らんでいきます。
4-1. 申告しないと無申告加算税がかかる
贈与税の申告が必要であるにもかかわらず、期限までに申告を行わなかった場合に課されるペナルティです。 自主的に期限後申告を行った場合は原則として5%ですが、税務調査などによって指摘された場合は、納税額に応じて15%〜20%(税額が大きい場合は最大30%、さらに悪質な場合は重加算税として40%)の高い税率が本税に上乗せされます。
税務署から指摘されてから対応すると負担が大きくなるため、万が一申告漏れに気づいた場合は、税務署から指摘される前に申告することが大切です。
4-2. 申告期限に遅れると延滞税がかかる
贈与税が期限までに納付されなかった場合、法定納期限の翌日から納付する日までの「日数」に応じて課される利息に相当する税金(延滞税)が上乗せされます。 遅れれば遅れるほど金額が膨らむため、贈与と判定された場合は、一刻も早く不足分を納付する必要があります。
5.まとめ
親からお金を借りる際は、「口約束」を避け、税務署から見ても客観的に「正当な借金である」と証明できるように準備することが重要です。
- 借用書(金銭消費貸借契約書)を必ず作成する
- 返済は毎月口座振込で行い、通帳に記録を残す
- 適正な利息を設定して返済を行う
また、資金の用途によっては「住宅取得等資金の非課税特例」や「暦年贈与」などの非課税枠を活用したほうが、借りるよりも手続きや税務上のリスクが少ないケースもあります。ご自身の状況に合わせて、最適な方法を検討しましょう。
もし金額が大きくてご不安な場合はOAG税理士法人へお気軽にご相談ください。ご状況に応じた最適な提案をいたします。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。