相続税の重加算税を徹底解説|「隠蔽・仮装」の境界線と最大50%のペナルティを回避するポイント
- 相続税
「相続税の申告は終わったものの、本当にこれで問題ないのか不安だ」
「税務調査で重加算税と言われたらどうしよう」
相続税で財産を意図的に隠すなどの悪質な行為があると判断された場合、ペナルティとして「重加算税」が課されます。重加算税は、相続税におけるペナルティの中でも特に重く、最大40%(短期間の再加算で最大50%)もの税率が課されることがあります。
本記事では、どのような場合に重加算税が課されるのか、どこまでが「隠蔽・仮装」に当たるのかという判断の境界線を整理しながら、名義預金・タンス預金の注意点、さらに税務調査で指摘を受けた場合の対処法まで、税理士の実務視点でわかりやすく解説します。
1.相続税における「重加算税」とは
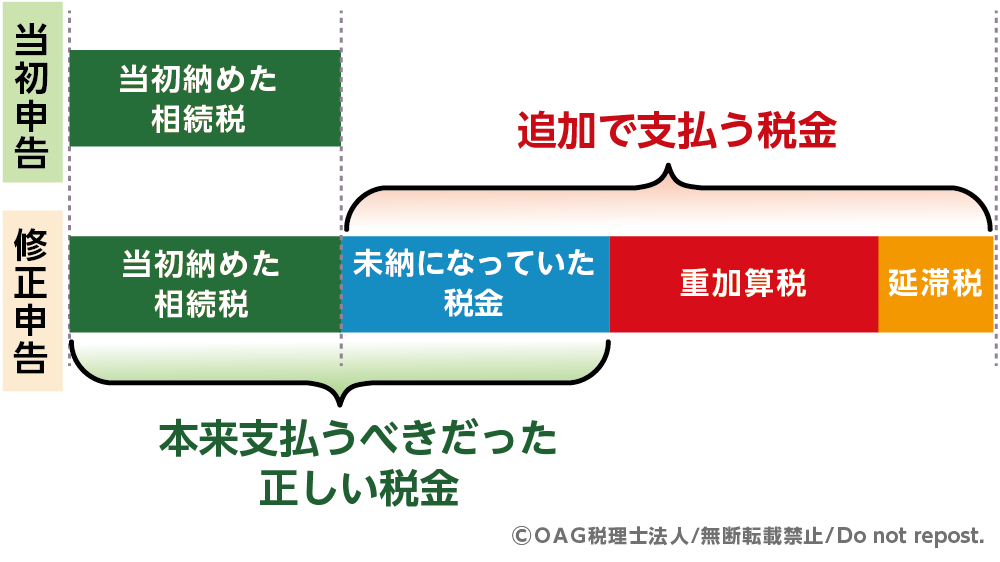
重加算税とは、相続税について意図的に財産を隠すなどして、税額を少なく申告した場合に課されるペナルティの税金です。本来納めるべき相続税に加えて、重加算税および延滞税(利息にあたる税金)が追加で課されます。
図1:修正申告で支払う金額
1-1.重加算税が課されるのは「隠蔽・仮装」があったとき
相続税における重加算税は、単なる計算ミスや申告漏れに対して課されるものではありません。ご家族(相続人)が意図的に財産を隠した(隠蔽)、または事実と異なる内容を装った(仮装)と客観的に判断された場合に限られます。
- 隠蔽(いんぺい): 財産の存在を隠し、税務署が把握できないようにする行為
- 亡くなった方(被相続人)(例:父など)の預金を自分名義の口座に移し、その存在を申告しなかった
- 自宅の金庫や貸金庫に多額の現金を保管し、意図的に申告から除外した
- 遠隔地の不動産や海外資産を意図的に申告しなかった
-
仮装(かそう): 事実ではないことを、あたかも事実であるかのように見せかける行為。
-
実在しない借金を計上して、課税対象となる財産(正味の財産)を少なく見せかけた
-
生前贈与が成立していないにもかかわらず、日付を遡った贈与契約書を作成した
-
重要なのは、「単なるミスや失念」では重加算税は課されないという点です。土地の評価方法を誤った場合や、家族も把握していなかった古い通帳が後から見つかったようなケースは、原則として重加算税の対象にはなりません。
1-2.税務署が「隠蔽・仮装」と判断する基準
税務署は、税務調査の結果として得られた客観的な状況証拠をもとに、相続人に意図的に税金を免れようとする意思があったかを判断します。次のような事情があると、隠蔽・仮装を行う意思があると判断されやすくなります。
- 意図的な除外:財産の存在を認識していながら、あえて申告書に記載しなかったと認められる場合 (名義預金やタンス預金など)
- 虚偽の答弁:税務調査において、認識していた預金の存在について「知らない」など、事実と異なる説明をした場合
- 資料の隠匿:税理士へ資料を提出する際に、一部の通帳や取引履歴を意図的に除外していた場合
また、税務署はKSK(国税総合管理)システムなどにより把握している被相続人の生前の収入状況や資産推移、税務調査で収集した資料をもとに総合的に判断をします。そのため、「知らなかった」「うっかりしていた」という説明に合理性がない場合、重加算税の適用が検討されます。
1-3.税務調査前の「自主的な修正申告」なら重加算税はかからない
期限内に相続税を申告し、その後に誤りに気づいた場合でも、税務署から税務調査の事前通知を受ける前に自主的に修正申告を行えば、重加算税や過少申告加算税といった加算税(ペナルティ)は原則として課されません。
※法定納期限からの日数に応じた延滞税は発生します。
ただし、事前通知を受けた後に修正申告を行うと、実際に調査が始まる前であっても5%(当初申告税額または50万円を超える部分は10%)の過少申告加算税が課されます。ペナルティを回避するためには、税務署から連絡が来る前に、1日でも早く自主的な修正申告を行うことが重要です。
※相続税の修正申告について詳しくは、こちらを参考にしてください。
2.【ペナルティ】税率は最大40%!過少申告加算税との違い
2-1.重加算税の税率は「35%」と「40%」
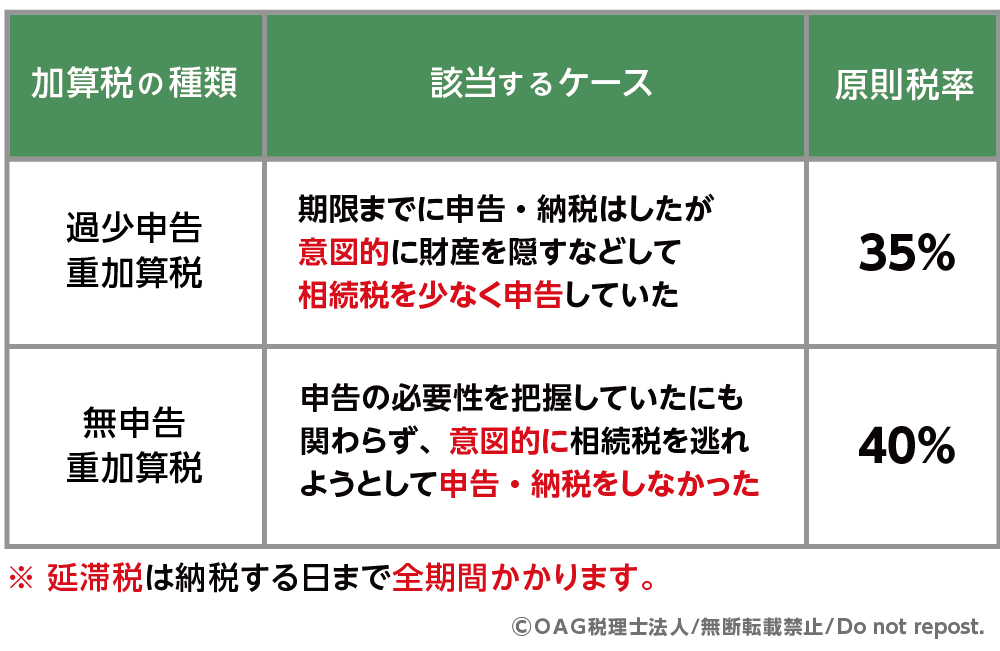
重加算税の税率は、通常は35%または40%、一定の場合は最大50%になります。
- 期限内に申告していた場合(過少申告):35%
- 無申告だった場合:40%
- 過去5年以内に過少申告重加算税または無申告重加算税を課されたことがある場合:過少申告の場合は45%、無申告の場合は50%(通常税率に+10%)
表1:重加算税の種類と税率
2-2.重加算税と過少申告加算税(10%)の違い
「うっかりミス」に対する過少申告加算税と、「意図的な隠蔽・仮装」に対して課される重加算税とでは、税率に3.5倍以上の大きな差があります。
|
加算税の種類 |
課される主な理由 |
基本税率 |
|
過少申告加算税 |
計算ミス、評価誤り、単純な申告漏れ |
10%(※1) |
|
重加算税 |
隠蔽・仮装など悪質な不正行為 |
35%〜40%(※2) |
※1 当初に申告税額、または50万円のいずれか多い金額を超える部分については、税率が15%となります。
※2 過去5年以内に重加算税などを課されたことがある場合は、税率がさらに10%上乗せ(45%または50%)されます。
重加算税が適用されると、追加で納める相続税額に高率のペナルティが上乗せされるため、納税額が大きくなり、納税資金の準備に影響が生じるおそれがあります。
2-3.【具体例】重加算税と認められると税額はいくら増える?
重加算税は、追加で納税する税額に対してかかります。
「本来納めるべきであった相続税 - 当初に申告した相続税」 をもとにして計算します。
【例】調査により、追加で納めるべき相続税(本税)が900万円発生した場合
- 当初の相続税額:500万円
- 修正申告後の相続税額:1,400万円
①過少申告加算税(10%)の場合:合計110万円
- 500万円(当初申告税額)×10%=50万円
- 400万円(900万-400万)×15%=60万円
②重加算税(35%)の場合:900万円 × 35% = 315万円
同じ「申告漏れ」であっても、その原因が「ミス」か「隠蔽」かによって、205万円もの差が生まれます。
3.重加算税の対象になりやすい「名義預金」と「タンス預金」
相続税調査において、税務署に「意図的に財産を隠していた」と判断されやすいのが「名義預金」と「タンス預金」です。
3-1.家族名義の口座に移した「名義預金」のリスク
名義預金とは、通帳の名義は家族でも、実質的には被相続人が管理していた預金です。原則として被相続人の相続財産に含まれます。
特に、次のようなケースでは、相続財産を少なく見せる目的で他人名義を使って意図的に財産を隠していたと判断されるリスクが高まります。
- 名義人である子が、口座の存在を知らなかった
- 通帳や印鑑を被相続人の自宅で保管していた
- 口座の印鑑が被相続人自身の印鑑と同一だった
3-2.自宅に現金を保管していた「タンス預金」が問題になる理由
税務署は過去10年程度の収入・支出を把握しているため、入ってきたお金に対して残っているはずの預貯金が不自然に少なすぎる場合、タンス預金として現金を隠しているのではないかと疑いを持ちます。さらに、税務調査において現金の存在について事実と異なる説明をした場合には、隠蔽行為があったと判断され、重加算税の対象となる可能性が高まります。
4.税務調査で重加算税を指摘された場合の対処法
4-1.本当に「隠蔽・仮装」に当たる事実があるのかを確認する
最も大切なのは、調査官の指摘に客観的な事実としての「隠蔽・仮装」が伴っているかどうかを、冷静に見極めることです。調査の過程で重加算税の可能性が示されたとしても、その指摘が妥当とは限りません。事実関係や経緯を一つひとつ確認し、重加算税の要件を満たしているかを慎重に検討する必要があります。
実際には、単なる認識違いや管理上の不備、説明不足のケースも多く、重加算税に該当しないことも少なくありません。
4-2.納得できない場合は税理士を通じて主張・不服申立てを行う
相続人が一人で調査官に反論するのは困難です。相続税に詳しい税理士を介して、「意図的な工作はなかった」と論理的に主張してもらうことが最善の策です。納得いかない場合は、不服申立て(再調査の請求または審査請求)を行う権利も認められています。
5.まとめ
重加算税は、相続税の申告において意図的な隠蔽や仮装があった場合にのみ課される、最も重いペナルティです。税率は35%または40%と高く、過少申告加算税と比べても負担は大きく、納税額が大幅に増えるおそれがあります。
税務調査で重加算税を指摘された場合や、申告内容に不安がある場合は、早めにOAG税理士法人へご相談ください。誠実な申告と適切な対応こそが、将来の大きな負担を回避するための重要なポイントになります。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。