相続税はいくらからかかる?基礎控除額と法定相続人の数を家族構成別にわかりやすく解説
- 相続税
「相続税はいくらからかかるの?」
相続が発生したとき、多くの方がまず気になるのがこの疑問ではないでしょうか。
相続税は、遺産の総額すべてに課税されるわけではありません。
相続税の「基礎控除額」を超えた部分にのみ、相続税がかかる仕組みです。
しかし、
・法定相続人は誰になるのか
・人数はどう数えるのか
・基礎控除を超えたら必ず相続税がかかるのか
といった点は分かりにくく、誤解も少なくありません。
さらに、遺産総額が基礎控除額を超えていても、特例や税額控除を適用することで相続税がかからないケースもあります。
この記事では、相続税が「いくらから」かかるのかを、早見表と具体例を交えて分かりやすく解説します。
ご自身のケースで申告が必要かどうか、ぜひ確認してみてください。
1.相続税は「3,000万円+600万円×法定相続人の数」の超過部分のみ課税
相続税は、遺産総額(相続財産の合計額)が基礎控除額を超えた場合にのみ課税されます。
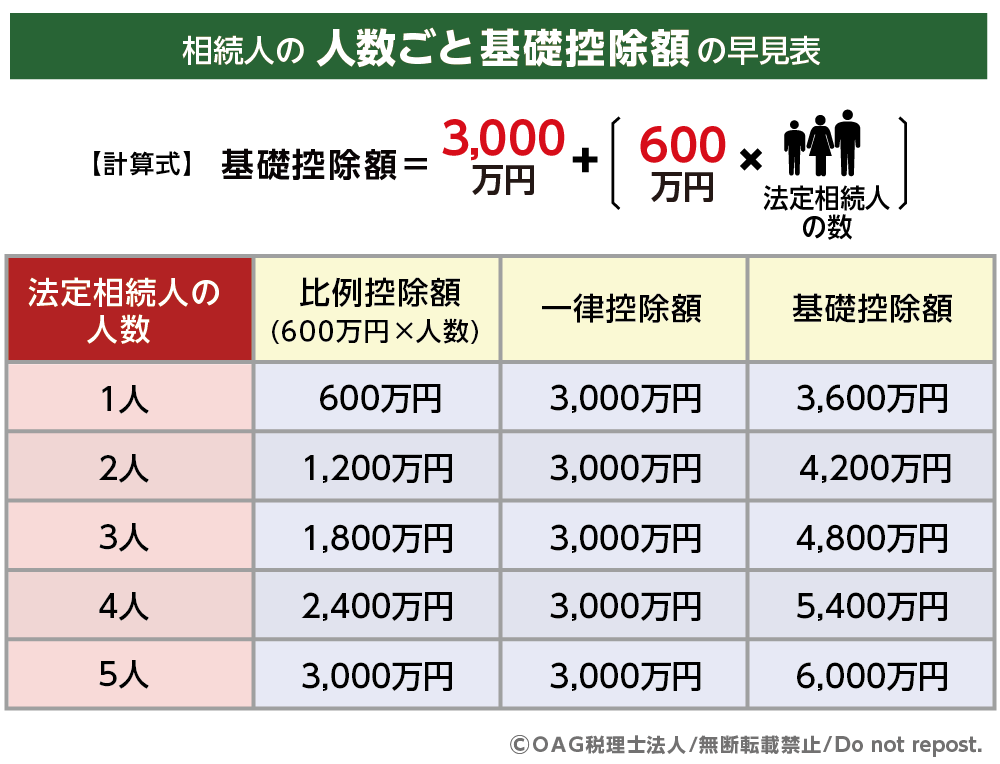
基礎控除額は、次の計算式で求めます。
図1:相続税の基礎控除とは
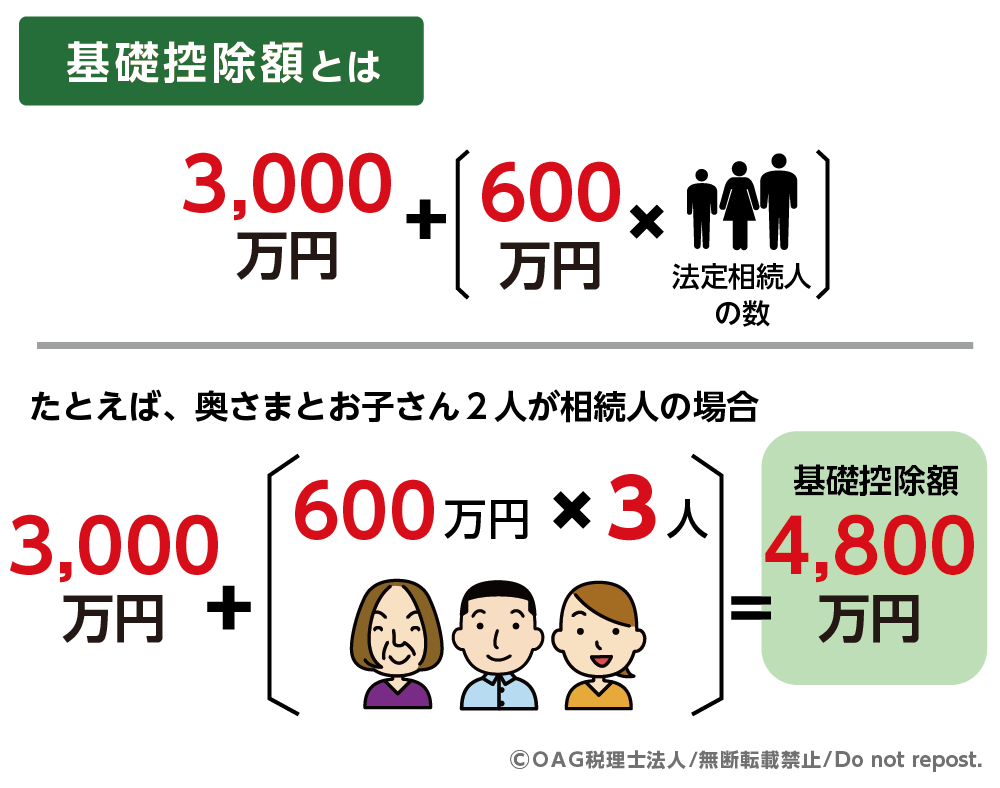
例えば、妻と子ども2人が相続人の場合、法定相続人は3人となるため、基礎控除額は4,800万円(3,000万円+600万円×3人)です。
このように、基礎控除額は法定相続人の数が多いほど高くなります。
反対に、相続人が1人の場合は最も低くなり、基礎控除額は3,600万円(3,000万円+600万円×1人)です。
したがって、遺産総額がこの基礎控除額以下であれば、相続税はかかりません。
図2:基礎控除を超えた財産に対して相続税がかかる
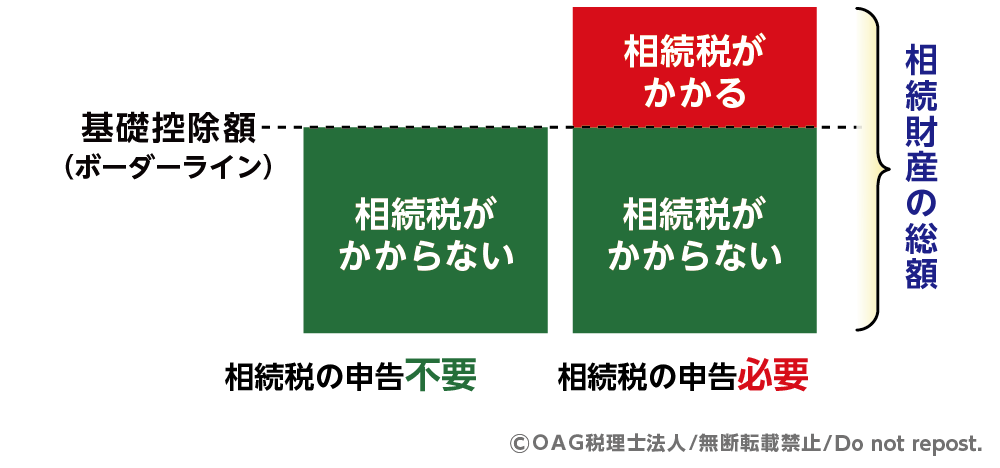
図3:基礎控除額早見表
2. 相続税の基礎控除額を決める「法定相続人」とは
法定相続人とは、相続が発生した際に、亡くなられた方の財産を引き継ぐ権利を持つ方で、民法で定められている相続人のことです。
法定相続人となるのは、配偶者と、一定の範囲の血族相続人(子・親・兄弟姉妹など)です。
そのため、すでに離婚している元配偶者や、籍を入れていない内縁関係の方は、法定相続人にはなりません。
2-1.法定相続人は相続順位で決まる
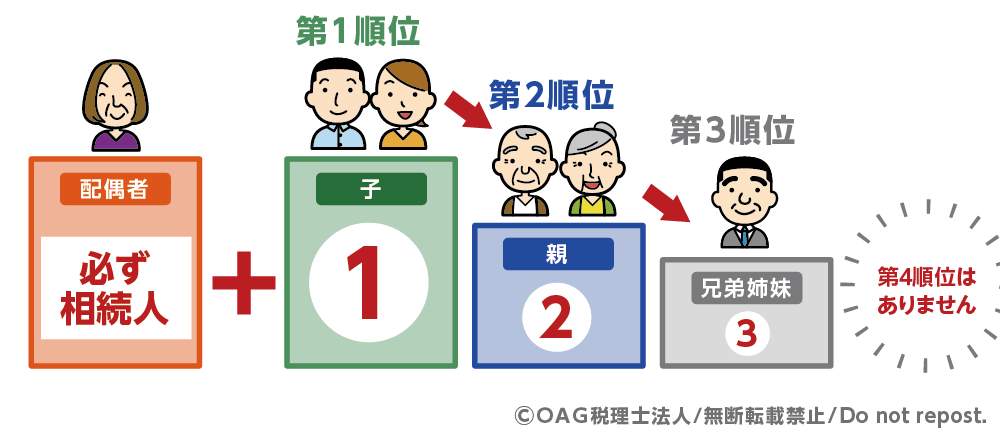
法定相続人は、民法で定められた相続順位によって決まります。
順位は第1順位から第3順位まであり、上位の順位の方が優先されます。
図3:相続順位
2-2.基礎控除額を決める法定相続人の数え方
配偶者は常に法定相続人となり、それ以外の方は相続順位によって決まります。
実際に法定相続人となれるのは、最も上位の順位に該当する方のみです。
下位の順位の方は、上位の順位の方がいる場合には相続人になれません。
ただし、第1順位の方がいない場合は第2順位の方が、第1順位・第2順位の方がいない場合は第3順位の方が法定相続人になります。
なお、相続放棄があった場合の相続人の範囲や基礎控除額の計算方法は通常の相続と異なるため注意が必要です。
相続税の基礎控除額を計算する際の法定相続人の数には、相続放棄をした人も含めます。
例えば、子どもがいない場合は、配偶者と第2順位(親)が法定相続人になります。
さらに、第2順位(親)も全員すでに亡くなっている場合は、配偶者と第3順位(兄弟姉妹)が法定相続人になります。
3.基礎控除を超えても相続税がかからないケース
相続税は、基礎控除額を超えた部分に対して課税されるため、一般的には、相続財産が多いほど相続税額も高くなります。
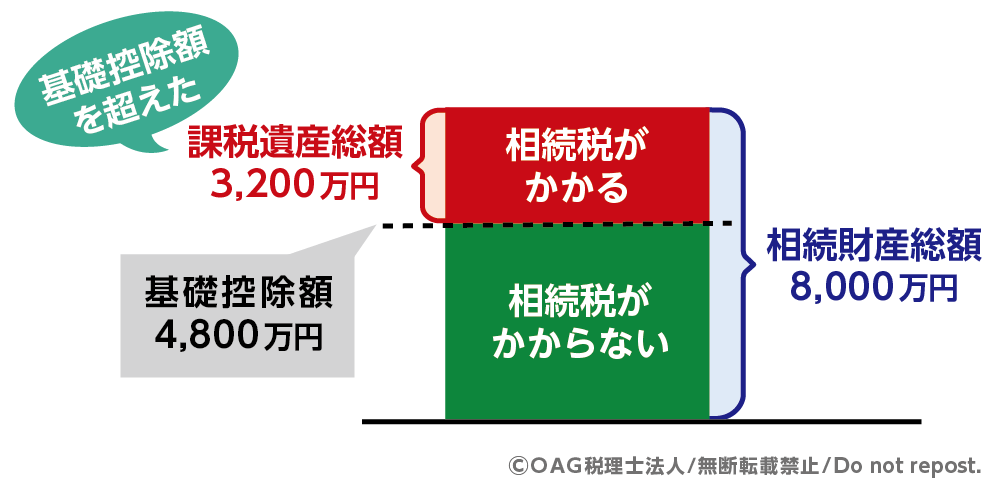
例えば、相続財産の総額が8,000万円で、相続人が配偶者と子ども2人の場合、基礎控除額は4,800万円となり、差額の3,200万円(8,000万円-4,800万円)が課税対象です。
図4:基礎控除額の例
しかし、遺産総額が基礎控除額を超えていても、各種特例や税額控除を適用することで、相続税がかからないケースもあります。
3-1. 「配偶者の税額軽減」や「小規模宅地等の特例」を適用した場合
遺産総額が基礎控除額を上回っていても、以下の特例を適用することで、相続税が0円になるケースがあります。
表1:相続税を減額する主な特例
|
特例名 |
概要 |
|
配偶者の税額軽減 |
配偶者が相続した財産は、1億6,000万円または法定相続分のいずれか多い金額まで相続税がかからない |
|
小規模宅地等の特例 |
亡くなられた方の自宅や賃貸用不動産の敷地は、最大80%または50%減額 |
3-2. 相続税の税額控除を適用した場合
相続税には、すべての相続人に適用される基礎控除のほかに、一定の要件を満たす相続人だけが利用できる税額控除があります。
主な税額控除は、以下の5つです。
表2:相続税の主な税額控除
|
税額控除 |
概要 |
|
贈与税額控除 |
相続税の課税対象となる生前贈与について、既に納めた贈与税額を相続税から控除 |
|
未成年者控除 |
未成年者である法定相続人の場合、10万円×(18歳-相続時の年齢)(1年未満切捨て)を相続税から控除 |
|
障害者控除 |
満85歳未満の障害者である法定相続人の場合、一般障害者:10万円×(85歳-相続時の年齢)、特別障害者:20万円×(85歳-相続時の年齢)を相続税から控除 |
|
相次相続控除 |
10年以内に2回以上相続が発生した場合、1回目に納めた相続税の一部を2回目の相続税から控除 |
|
外国税額控除 |
海外財産に課税された外国の相続税相当額を、日本の相続税から控除 |
4.相続税はいくらからかかる?遺産額別の相続税早見表
遺産総額が基礎控除額を上回り、相続税がかかる可能性があると分かった方は、実際にいくら納めることになるのかが気になるのではないでしょうか。
相続税額は、遺産総額と法定相続人の数によって決まります。
まずは、相続税の早見表を使って、概算の税額を確認してみましょう。
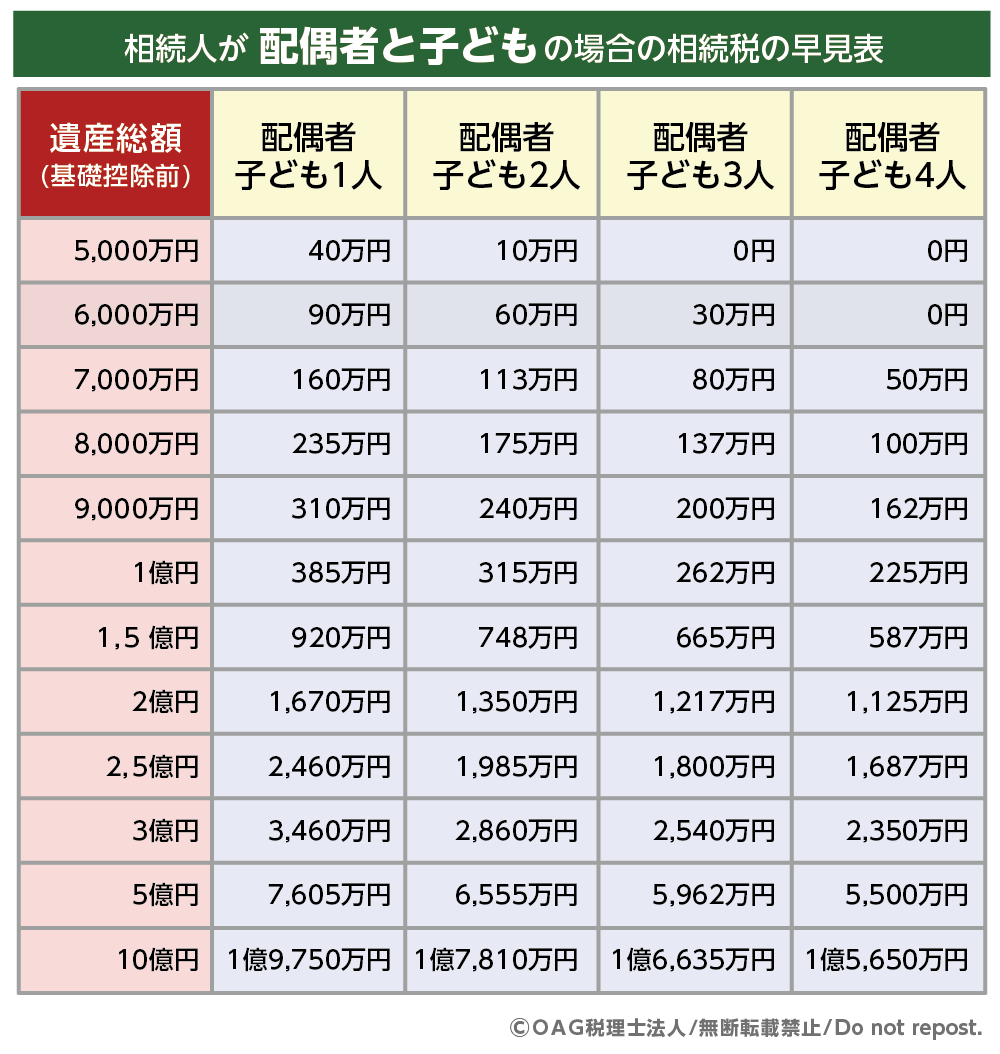
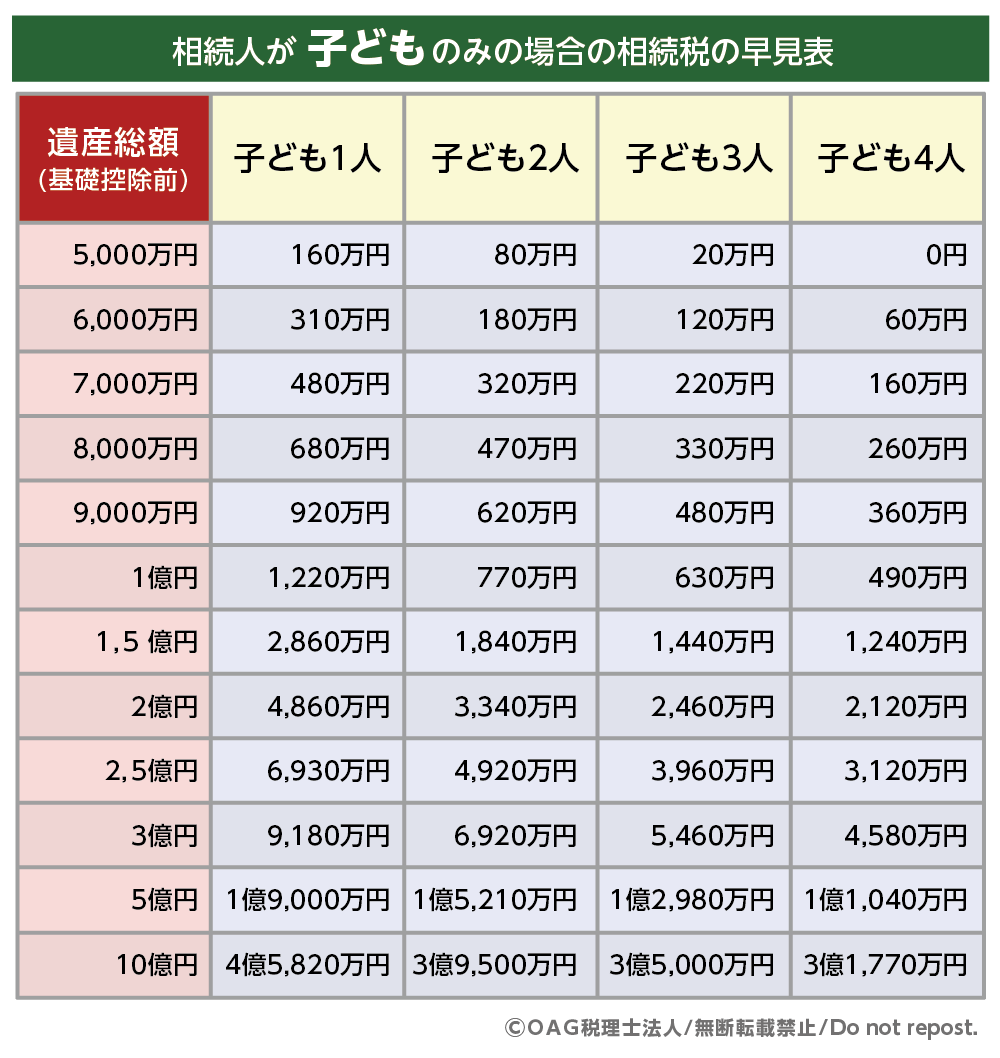
この早見表は、法定相続分どおりに相続し、配偶者の税額軽減を適用した場合の、相続人全員の合計税額をもとにしています。そのため、法定相続人の数が同じでも、配偶者がいる場合と子どものみの場合では、相続税額が異なります。
4-1.相続人が配偶者と子どもの場合の早見表
相続人が配偶者と子どもの場合、配偶者の相続税は「配偶者の税額軽減」を適用することで、多くのケースで0円になります。
例えば、遺産総額が9,000万円で、相続人が配偶者と子ども2人の場合、表3より相続税の合計額は240万円となります。
このうち、配偶者分の相続税は「配偶者の税額軽減」により0円となり、子ども一人当たりの相続税額は120万円(240万円÷2人)です。
表3:相続人が配偶者と子ども場合の早見表
4-2.相続人が子どものみの場合の早見表
相続人が子どものみの場合は、相続財産を法定相続分で均等に分けるため、相続税額も一人あたり同額になります。
例えば、遺産総額が9,000万円で子ども3人の場合、表4より相続税の合計額は480万円となり、一人当たりの相続税額は160万円(480万円÷3人)です。
表4:相続人が子どものみの場合の早見表
4-3.兄弟姉妹が相続人になるケース
兄弟姉妹が相続人となる場合は、相続税が2割加算されるため、配偶者や子どもが相続する場合よりも税負担が重くなります。
そのため、同じ遺産総額であっても、兄弟姉妹が相続人となるケースでは、相続税額が高くなる点に注意が必要です。
5.相続税の申告期限は10か月
遺産総額が基礎控除額以内であれば、原則として相続税の申告・納税は不要です。
また、基礎控除額を超えていても、未成年者控除や障害者控除などの税額控除により相続税額が0円となる場合は、原則として申告不要です。一方で、配偶者の税額軽減や小規模宅地等の特例を適用して税額が0円となる場合は申告が必要です。
相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月以内と定められています。
申告と納税は、亡くなられた方の住所地を管轄する税務署で行います。
また、相続税を減額できる特例である「配偶者の税額軽減」や「小規模宅地等の特例」を適用する場合は、相続税申告書の提出が特例適用の要件となります。
そのため、納税額が0円であっても、相続税の申告が必要です。
6.まとめ
相続税は、遺産総額すべてにかかる税金ではなく、「3,000万円+600万円×法定相続人の数」で計算される基礎控除額を超えた部分にのみ課税されます。
そのためまずは、
・法定相続人は誰か
・その人数は何人か
を正しく確認し、基礎控除額を把握することが重要です。
また、基礎控除を超えていても、「配偶者の税額軽減」や「小規模宅地等の特例」、各種税額控除を適用することで、相続税がかからないケースも少なくありません。
一方で、相続税が0円でも、特例を使う場合は申告が必要であり、申告期限は相続開始を知った日の翌日から10か月以内です。
「相続税はいくらからかかるのか」を正しく理解することが、不要な不安や申告漏れを防ぐ第一歩です。ご自身のケースで判断が難しい場合は、相続税に強いOAG税理士法人へお気軽にご相談ください。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。