贈与税はいくらから?年間110万円の基礎控除と税率・申告が必要なケースを解説
- 贈与税
「大学生や社会人になった子どもに将来のための資金を援助したい」
「保有している預貯金や不動産(数千万円〜1億円規模)を整理し、少しずつ生前贈与して相続対策を始めたい」
そう考えたとき、最も気になるのが「贈与税は一体いくらからかかるのか?」という疑問ではないでしょうか。
結論からお伝えすると、贈与税は原則として「年間110万円(基礎控除額)」を超えた分に対して課税されます。つまり、暦年課税の場合、1月1日から12月31日までの1年間に受け取った贈与財産の合計が110万円以下であれば、原則として贈与税はかかりません。
しかし、「年間110万円以下なら絶対に安心」というわけではありません。生活費や学費の都度援助は非課税になる一方で、子ども名義の口座に親が勝手に貯金をする「名義預金」や、毎年同じ額を贈与し続ける「定期贈与」とみなされた場合は、税務署から多額の課税対象として指摘される落とし穴となり得ます。
本記事では、将来の相続税対策も視野に入れている40〜60代の方に向けて、贈与税がかかる基準や計算方法、非課税特例(相続時精算課税制度など)の正しい活用法、そして贈与税の申告が必要なケースまでを網羅的に解説します。大切なご家族へ無駄なくスムーズに財産を引き継ぐための実践的な知識として、ぜひお役立てください。
1.贈与税はいくらから?年間110万円を超えると課税
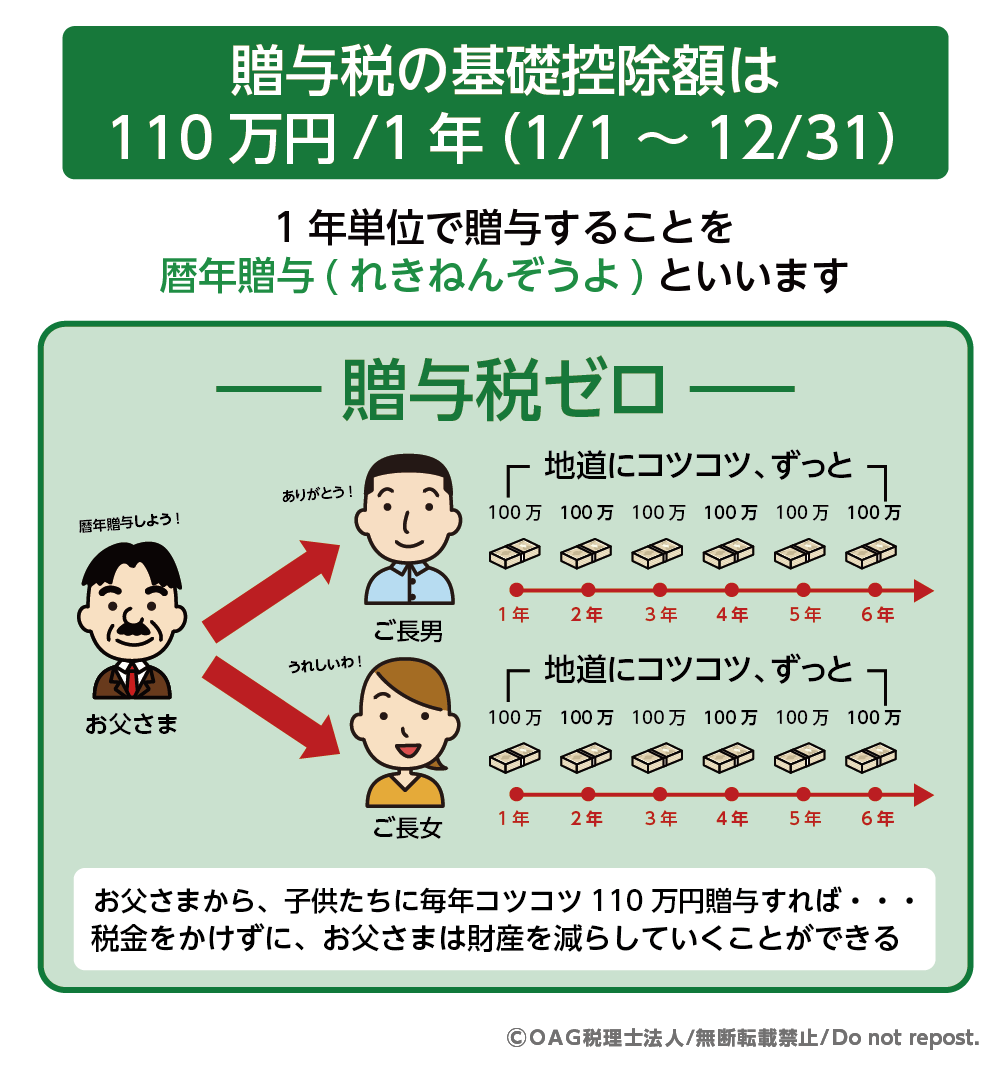
贈与税は、原則として年間110万円を超える財産を受け取った場合に発生します。この110万円の基礎控除を利用して贈与税を計算する仕組みを「暦年課税」といいます。
毎年1月1日から12月31日までの1年間に、一人の人が受け取った財産の合計額から基礎控除額である110万円を差し引き、残りの金額に対して税金がかかる仕組みです。したがって、年間110万円以下の贈与に収めれば、贈与税の申告も納税も必要ありません。
図1:暦年贈与とは
2.贈与税のしくみ
贈与税は、財産をもらった人にかかる税金です。ここでは、贈与税の基本的な仕組みと、どのような財産が贈与にあたるのか、贈与税がかからないケースについて解説します。
2-1 贈与税とは「財産をもらった人」にかかる税金
贈与税の納税義務者は、財産を「あげた人(贈与者)」ではなく、財産を「もらった人(受贈者)」です。
例えば、親から子どもへ多額の資金を贈与し、子どもが納めるべき贈与税を親が負担した場合、その負担した税額についても、子どもへの贈与とみなされる可能性があるため注意が必要です。
2-2 贈与とみなされる財産の例
贈与とみなされる財産とは、民法上の贈与契約が成立していなくても、実質的に経済的利益を受けたと認められる財産や利益をいいます。具体的には、次のようなケースが代表的です。
<著しく安い価格での売却>
時価よりも著しく低い価額で財産を譲渡した場合、時価と実際の売却価額との差額が贈与とみなされる場合があります。
例えば、時価5,000万円の不動産を子どもに1,000万円で売却した場合、差額の4,000万円が親から子への贈与とみなされる可能性があります。
<債務の肩代わり・免除>
子どもの借金(住宅ローンや奨学金など)を親が代わりに返済した場合、その肩代わりによって子どもが受けた利益が、贈与とみなされる場合があります。また、親が子への貸付金を「返さなくていい」と免除した場合も、免除された金額について贈与税の課税対象となる場合があります。
<生命保険金の受け取り>
保険料を負担した人と保険金を受け取る人が異なる場合には、原則として贈与税の課税対象となります。
例えば、親が保険料を負担し、子が保険金を受け取る場合には、原則として贈与税の課税対象となります。
<名義預金>
親が子どもや孫の名義で口座を開設し、実質的に親が管理・運用している預貯金を「名義預金」といいます。
名義が子どもや孫になっていても、通帳や印鑑を親が管理しているなど、実質的な所有者が親であると判断された場合、その預貯金は親の財産として扱われ、親が亡くなられた際に相続税の課税対象となる可能性があります。
<納税義務の肩代わり>
子どもが本来支払うべき税金を親が代わりに支払った場合、その税額相当額が子への贈与とみなされます。ただし、後日返済することを前提とした一時的な立替であれば、直ちに贈与となるわけではありません。
<無償での名義変更>
不動産や株式などの財産を、対価を受け取ることなく子や孫に譲渡した場合は、通常、贈与に該当します。
例えば、祖父が所有するマンションの1室を孫に無償で譲渡した場合、その不動産の価額に相当する金額について、贈与税の課税対象となります。
2-3 贈与税がかからないケース
一方で、家族間の日常的なやり取りのなかには、贈与税がかからないケースもあります。
<生活費や教育費の都度贈与>
親子や夫婦などの扶養義務者から、生活費や教育費に充てるために、必要な都度受け取った財産のうち、通常必要と認められるものには贈与税がかかりません。生活費(一人暮らしの家賃や日常の仕送りなど)や、教育費(学費・教材費など)が該当します。
ただし、数年分の生活費や教育費をまとめて贈与され、その財産が実際の生活費や教育費に使われず、預貯金などとして残っている場合には、その残った部分について贈与税がかかることがあります。
<祝儀・香典・お見舞い>
結婚祝いや出産祝い、香典、お見舞いなど、社会通念上相当と認められる金額のものには、原則として贈与税はかかりません。
3.贈与税はいくらかかる?税率と計算方法
ここでは贈与税がいくらかかるのか、税率や計算方法をわかりやすく解説します。あわせて、贈与税の申告・納税が必要となる期限についても確認しましょう。
3-1 贈与税の計算方法と税率表
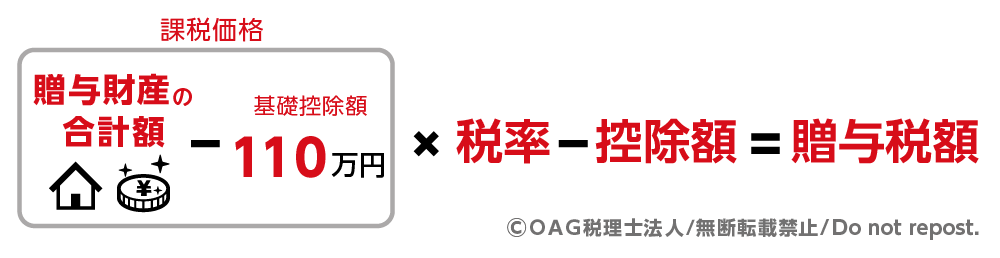
贈与税は、以下の計算式で求められます。
図2:贈与税の計算式
税率には「特例税率」と「一般税率」の2種類があります。
<特例税率>
祖父母や父母(直系尊属)から、贈与を受ける年の1月1日時点で18歳以上である子や孫(直系卑属)へ贈与する場合に適用される優遇税率です。
<一般税率>
兄弟間、夫婦間、あるいは子が18歳未満の場合などに適用されます。
表1:贈与税率
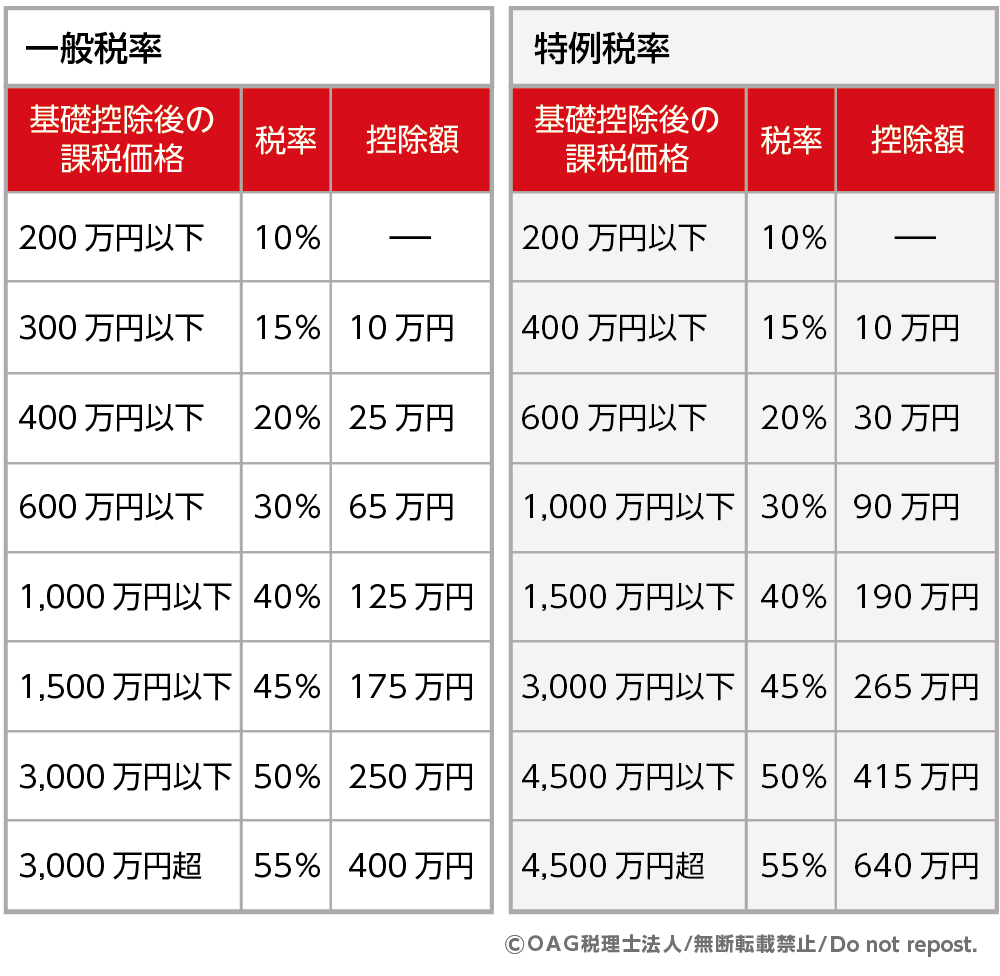
【特例税率の計算例:500万円を大学生の子どもに贈与した場合】
(500万円 - 110万円) × 15%(税率)- 10万円(控除額)= 48.5万円(贈与税額)
3-2 贈与税の申告期限(翌年2月1日~3月15日)
贈与税が発生する場合、財産をもらった翌年の2月1日から3月15日までに、受贈者の住所を管轄する税務署へ申告と納税を行う必要があります。期限を過ぎると、延滞税や無申告加算税といったペナルティが課されるため、注意しましょう。
4.贈与税の負担を軽減できる主な制度
生前贈与で相続対策を行う際には、贈与税の基礎控除や相続時精算課税制度などを活用できます。ここでは、代表的な制度とその仕組みについて解説します。
4-1 暦年贈与
暦年課税では、1月1日から12月31日までの1年間に受け取った贈与財産の合計額から、110万円の基礎控除額を差し引いて贈与税を計算します。
その年に受け取った贈与財産の合計額が110万円以下であれば、原則として贈与税はかかりません。ただし、将来にわたって一定額を贈与することをあらかじめ取り決めている場合などは、各年の贈与額が110万円以下であっても、別の課税関係が生じることがあります。
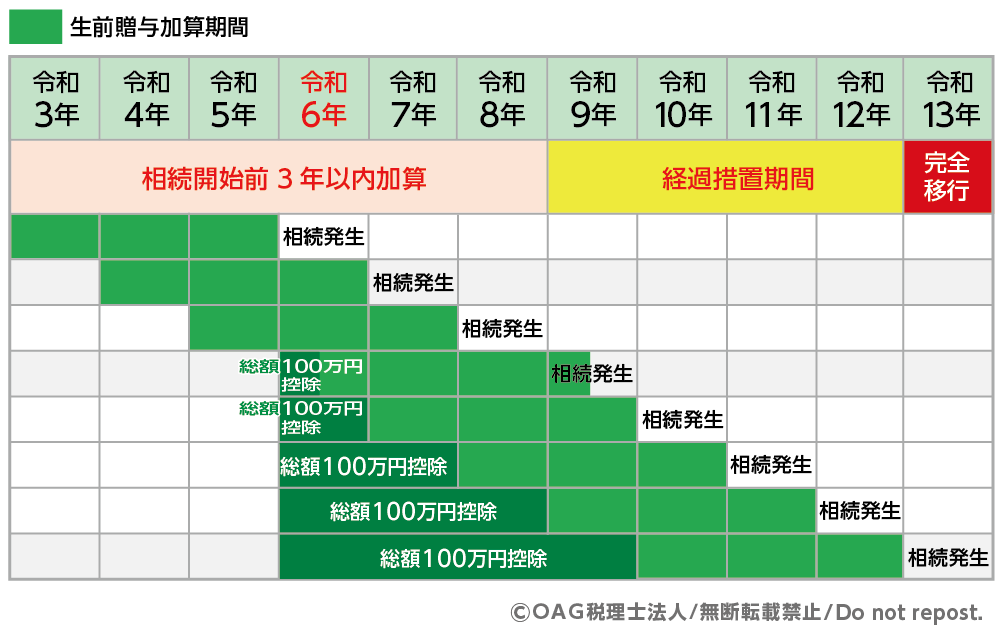
また、暦年課税による贈与は、贈与を受けた人が相続人などに該当する場合、贈与者の相続開始前7年以内に行われたものについて、一定の範囲で相続税の課税価格に加算されることがあります。なお、令和6年年1月1日以後の贈与については、加算対象となる期間が段階的に7年へ延長されています。
図3: 生前贈与加算期間
毎年贈与を行う場合は、その都度贈与契約を結ぶなど、実際にその年の贈与が行われたことが分かるようにしておくことが大切です。また、贈与を受けた人が財産を自ら管理するなど、贈与の事実を明確にしておくことも重要です。
4-2 相続時精算課税制度
相続時精算課税制度は、原則として60歳以上の父母・祖父母から、18歳以上の子・孫などへ財産を贈与する場合に選択できる制度です。
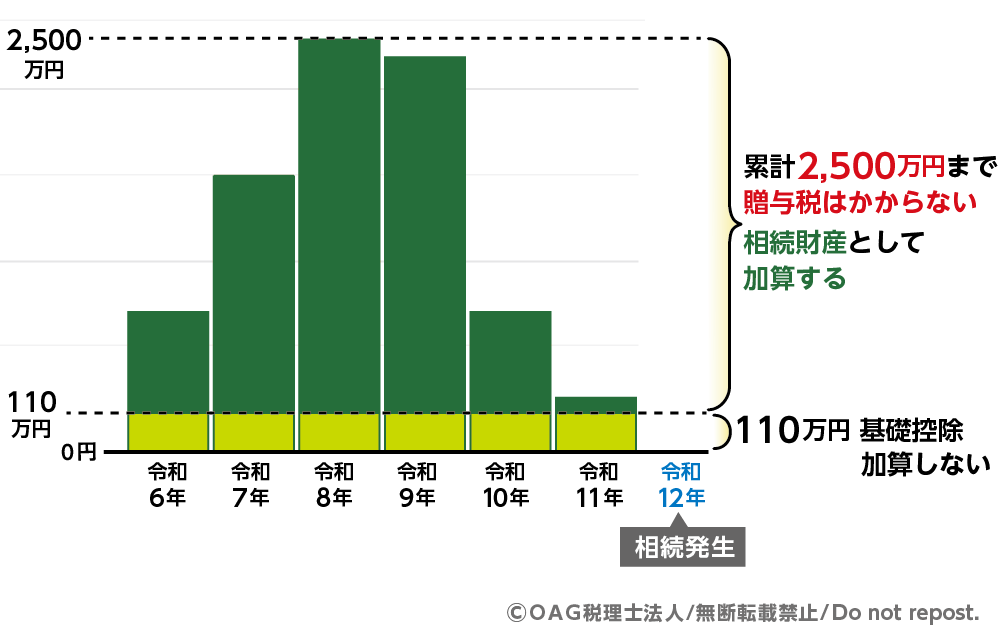
この制度を選択すると、贈与を受けた年ごとに110万円の基礎控除が適用されます。さらに、基礎控除後の贈与額について、累計2,500万円までの特別控除を利用できます。特別控除額を超えた部分には、一律20%の贈与税がかかります。
また、相続時精算課税制度を利用して贈与した財産は、贈与者が亡くなられたときに、相続時精算課税に係る基礎控除額を超える部分を相続税の計算に加算して精算します。一方、年110万円の基礎控除の枠内の金額については、原則として相続税の課税価格に加算されません。
例えば、将来値上がりする可能性のある不動産や株式などを早期に子や孫へ移転する場合には、選択肢の一つとなります。ただし、一度この制度を選択すると、その贈与者からの贈与について暦年課税に戻すことはできないため、利用する際は慎重に検討する必要があります。
図4:相続時精算課税制度とは
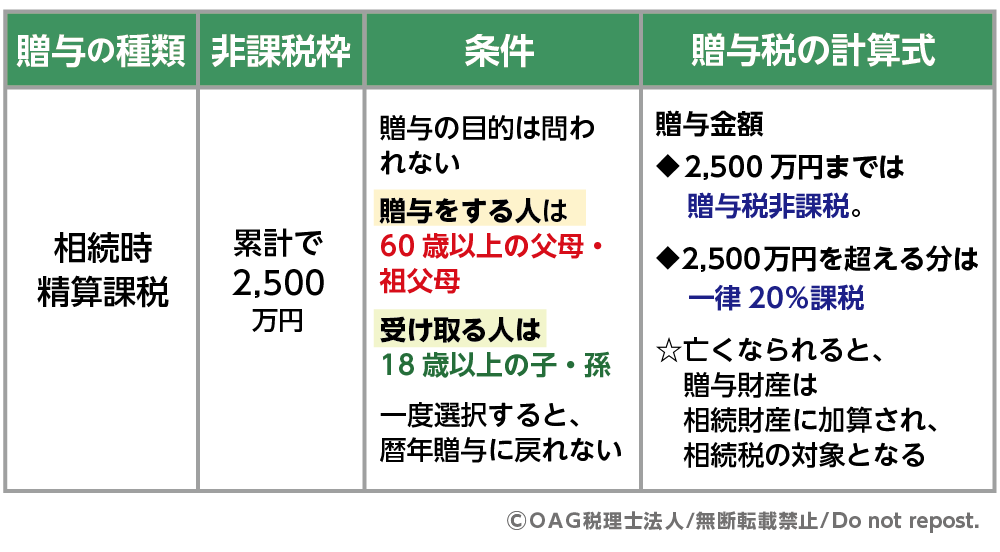
図5:相続時精算課税制度
5.贈与税の申告が必要になるケース
最後に、贈与税の申告手続きが必要となる代表的なケースを整理します。
5-1 .110万円を超える贈与
暦年課税において、1年間に受け取った贈与財産の合計額が110万円を超えた場合は、原則として翌年に贈与税の申告・納税が必要です。
5-2.相続時精算課税制度を利用した場合
相続時精算課税制度を初めて選択する場合は、贈与額にかかわらず「相続時精算課税選択届出書」の提出が必要です。
なお、令和6年1月1日以降の税制改正により、相続時精算課税を適用している場合でも、その年に同制度の対象となる贈与の合計額が110万円以下であれば申告は不要となりました。110万円を超える場合に限り、原則として翌年の申告、納税が必要となります。
5-3 .不動産など評価が必要な財産の贈与
不動産を贈与する場合は、財産の種類に応じた方法で評価額を算出する必要があります。土地は路線価方式や倍率方式、家屋は固定資産税評価額を基に評価するなど、財産によって評価方法が異なります。評価額の算出が難しい場合は、専門家に相談するとよいでしょう。
6.まとめ
贈与税は、暦年課税の場合、1年間(1月1日~12月31日)に受け取った贈与財産の合計額が110万円を超えると、その超えた部分を基に税額を計算するのが基本です。ただし、生活費や教育費を必要な都度受け取る場合など、贈与税がかからないケースもあります。
また、生前贈与を行う際には、暦年課税のほか、相続時精算課税制度などを利用できる場合があります。それぞれ適用される要件や税金の計算方法が異なるため、制度の仕組みを理解したうえで、自身の状況に合った方法を検討することが大切です。
特に、子どもや孫への贈与では、名義預金や定期贈与とみなされないよう、実際に財産を贈与したことが分かる形で手続きを行うことも重要です。不動産など評価が必要な財産を贈与する場合は、評価方法にも注意が必要です。
贈与税の計算や非課税制度の適用には、財産の種類や贈与を受ける人との関係など、さまざまな要件があります。生前贈与を相続対策として検討している場合は、早めに税理士などの専門家へ相談するとよいでしょう。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。