相続放棄しても死亡保険金は受け取れる!受取条件と相続税の注意点を解説
- 相続手続き
相続放棄をすると、亡くなられた方の財産や借金を引き継がないことになります。一方、生命保険の死亡保険金は、受取人が自分に指定されている場合、原則として相続放棄をしても受け取ることができます。これは、死亡保険金が亡くなられた方の相続財産ではなく、受取人自身の固有財産として扱われるためです。
ただし、死亡保険金以外の保険金や給付金については、相続財産に含まれる場合があります。
また、相続放棄をした人が死亡保険金を受け取った場合でも、相続税がかかることがあります。さらに、死亡保険金の非課税限度額(非課税枠)については、相続放棄をした人は利用できないなど、注意が必要です。
本記事では、相続放棄と生命保険の関係について、死亡保険金を受け取れるケース・受け取れないケースを整理したうえで、相続税の非課税限度額や基礎控除、申告の要否まで分かりやすく解説します。
1.相続放棄しても生命保険の死亡保険金は受け取れる
相続放棄をしても、自分が受取人に指定されている死亡保険金は、原則として受け取ることができます。死亡保険金は、亡くなられた方の相続財産ではなく、受取人自身の固有財産として扱われるためです。したがって、亡くなられた方に借金があって相続放棄を選んだ場合でも、受取人に指定されていれば死亡保険金を諦める必要はありません。
なお、生命保険の受取人が具体的に指定されていない場合は、保険契約や約款の定めを確認する必要があります。約款の規定によって「法定相続人」が受取人と定められているケースもあり、相続放棄をした人が受け取れるかどうかは、契約内容に応じた慎重な判断が求められます。
図1:(事例)生命保険金の受取人が指定されている場合
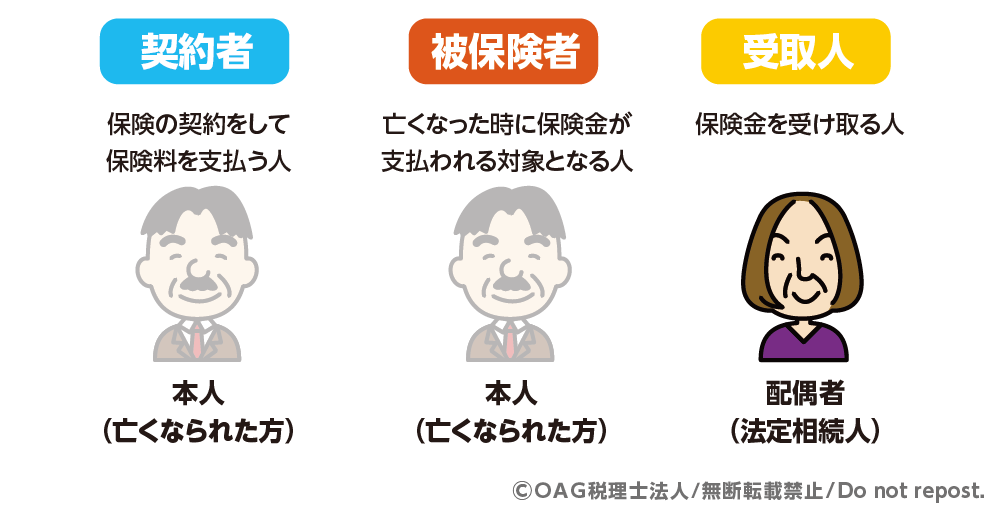
【生命保険】
契約者:本人(亡くなられた方)
被保険者:本人(亡くなられた方)
受取人:配偶者(相続放棄)
この場合、配偶者は相続放棄をしても、自分が受取人として指定されている生命保険(死亡保険金)を受け取ることができます。
ただし、生命保険金のすべてが相続放棄をしても受け取れるとは限りません。亡くなられた方自身が受取人となっていた保険金や給付金などは、相続財産として扱われる場合があります。詳しくは次章で解説します。
2.亡くなられた方が受取人の生命保険金などは相続財産になる
1章で説明したように、自分が受取人に指定されている死亡保険金は、相続放棄をしても原則として受け取ることができます。
一方で、亡くなられた方自身が受取人となっている生命保険金や給付金などは、亡くなられた方が受け取るはずだった財産として、相続財産に含まれる場合があります。この場合、相続放棄をした人は、その財産を相続することはできません。
例えば、入院給付金の受取人が亡くなられた方本人で、亡くなるまでに給付金の支払事由が発生していた場合、その給付金を受け取る権利は亡くなられた方に帰属しているため、相続財産として扱われます。
図2: 亡くなられた方が受取人の生命保険金などは相続財産になる
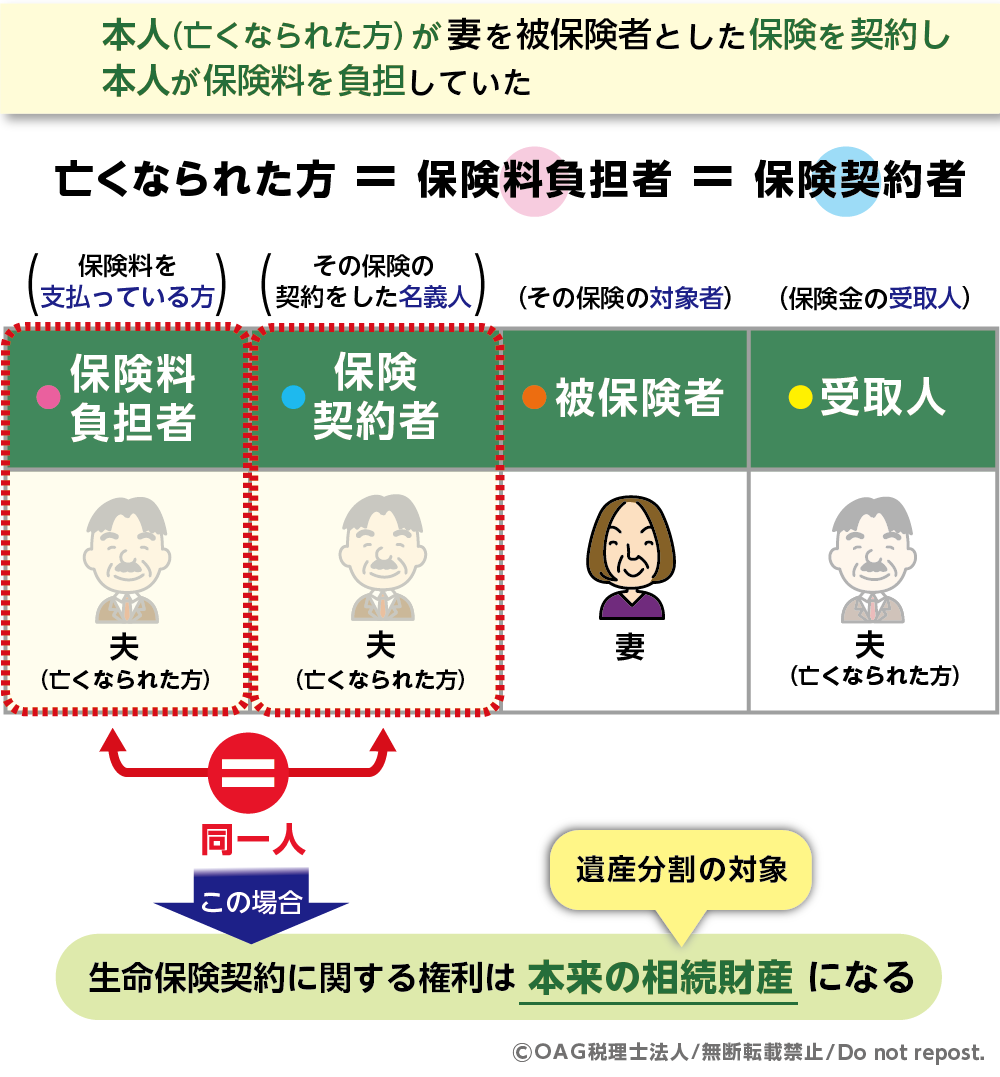
また、解約返戻金などについても、保険契約の内容や解約返戻金を受け取る権利の帰属先によっては、相続財産に含まれることがあります。
したがって、相続放棄を検討している場合は、「生命保険だから受け取っても問題ない」と一律に考えるのではなく、誰が受取人になっているのか、どのような保険金・給付金なのかを確認することが重要です。
なお、相続財産に含まれる財産を処分すると、民法上の「単純承認」とみなされ、相続放棄が認められなくなる可能性があります。相続放棄をする予定がある場合は、該当する保険金や給付金を自己判断で受け取ったり、費消したりしないよう注意しましょう。
3.相続放棄して死亡保険金を受け取った場合の相続税
相続放棄をしても、自分が受取人に指定されている死亡保険金は原則として受け取ることができます。一方で、相続税の計算では、死亡保険金が「みなし相続財産」として課税対象になる場合があります。
また、相続放棄をした人は死亡保険金の非課税限度額を利用できないなど、通常の相続とは異なる点があります。ここでは、相続放棄と死亡保険金に関する相続税のルールを解説します。
3-1.死亡保険金は「みなし相続財産」として相続税の対象になる
死亡保険金は、民法上は亡くなられた方の相続財産ではなく、受取人自身の固有財産として扱われます。
一方、相続税の計算では、亡くなられた方が保険料を負担していた死亡保険金は、相続や遺贈によって取得したものとみなされ、「みなし相続財産」として相続税の課税対象になります。
そのため、相続放棄をした人が受取人として保険金を受け取った場合でも、その保険金は相続税の計算に含める必要があります。
例えば、父が保険料を負担していた生命保険について、父が亡くなり、相続放棄をした母が保険金を受け取った場合、その保険金は相続税の課税対象となります。
ただし、一定額まで相続税がかからない「非課税限度額」が設けられており、相続放棄をした人が受け取った場合には、その扱いに注意が必要です。
3-2.相続放棄した人は死亡保険金の非課税限度額を使えない
通常、生命保険の死亡保険金には遺族の生活を守るための非課税枠が設けられています。具体的には、次の計算式で限度額を算出します。
図3:生命保険非課税枠の計算式
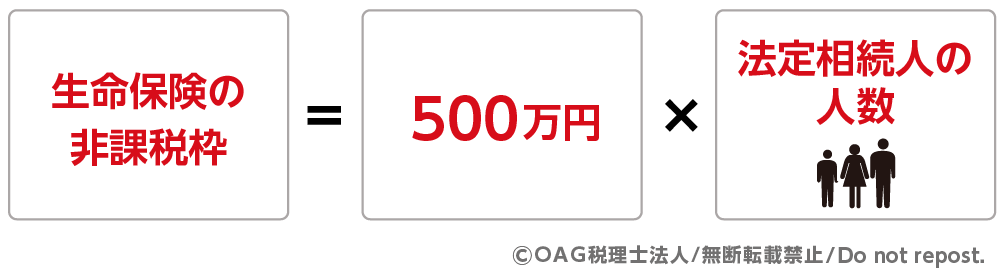
ただし、相続放棄をした人が受け取った保険金については、この非課税の適用を受けることができません。
例えば、法定相続人が3人で、非課税限度額が1,500万円となる場合でも、相続放棄をした人が受け取った保険金には、非課税限度額を適用できません。
一方で、相続放棄をした人がいる場合でも、非課税限度額を計算するときの「法定相続人の数」は、相続放棄がなかったものとして数えます。
そのため、「相続放棄をすると死亡保険金の非課税限度額そのものがなくなる」というわけではありません。
非課税限度額を計算する際の法定相続人の数には影響しませんが、相続放棄をした本人は、その非課税限度額を利用できない点に注意が必要です。
3-3.相続税の基礎控除は相続放棄がなかったものとして計算する
相続税には、課税対象となる財産の合計額から差し引くことができる「基礎控除」があります。
基礎控除額は、次の計算式で求めます。
図4:相続税の基礎控除計算式
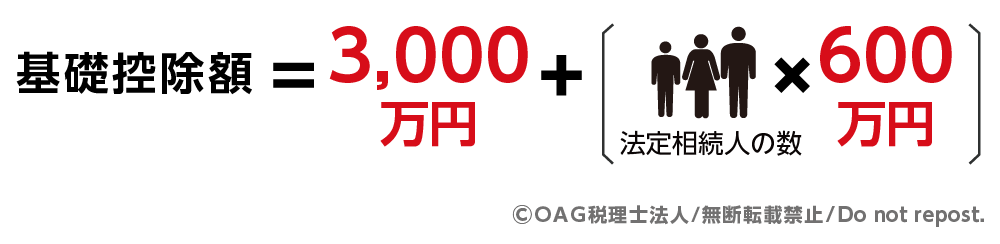
相続放棄をした人がいる場合でも、基礎控除額を計算するときの法定相続人の数は、相続放棄がなかったものとして数えます。
例えば、法定相続人が配偶者と子ども2人の3人で、そのうち子ども1人が相続放棄をした場合でも、基礎控除額は3人として計算します。
この場合、基礎控除額は、
3,000万円 + 600万円 × 3人 = 4,800万円
となります。
このように、相続放棄をしたからといって、相続税の基礎控除額が小さくなるわけではありません。
3-4.相続税の申告が必要になるケースとは?
相続放棄をして死亡保険金を受け取ったからといって、必ず相続税の申告が必要になるわけではありません。
相続税の申告が必要かどうかは、死亡保険金を含めた相続税の課税価格の合計額が、3-3で説明した基礎控除額を超えるかどうかなどによって判断します。
例えば、相続税の課税価格の合計額が4,000万円で、法定相続人が3人の場合、基礎控除額は4,800万円です。この場合、課税価格の合計額が基礎控除額を下回るため、原則として相続税の申告は必要ありません。
一方、課税価格の合計額が基礎控除額を超える場合は、原則として相続税の申告が必要になります。
ただし、相続税には配偶者の税額軽減や小規模宅地等の特例など、一定の要件を満たすことで税負担を軽減できる制度があります。これらの特例を適用することで相続税がゼロになる場合でも、申告が必要となることがあります。
したがって、相続放棄をして死亡保険金を受け取った場合は、「相続放棄をしたから相続税の申告は必要ない」と判断せず、死亡保険金を含めた課税価格や基礎控除額などを確認して、申告の要否を判断することが重要です。
4.相続放棄と生命保険の相続税を具体例で解説
ここでは、相続放棄をした人が死亡保険金を受け取った場合の相続税について、具体例を用いて確認しましょう。
4-1.事例1:死亡保険金を受け取っても相続税の申告が不要なケース
父が亡くなり、法定相続人は母と子ども2人の3人です。母は相続放棄をしましたが、父が保険料を負担していた生命保険の死亡保険金3,000万円を受け取りました。
死亡保険金3,000万円以外に相続税の課税対象となる財産はないものとします。
図5: 事例1:死亡保険金を受け取っても相続税の申告が不要なケース
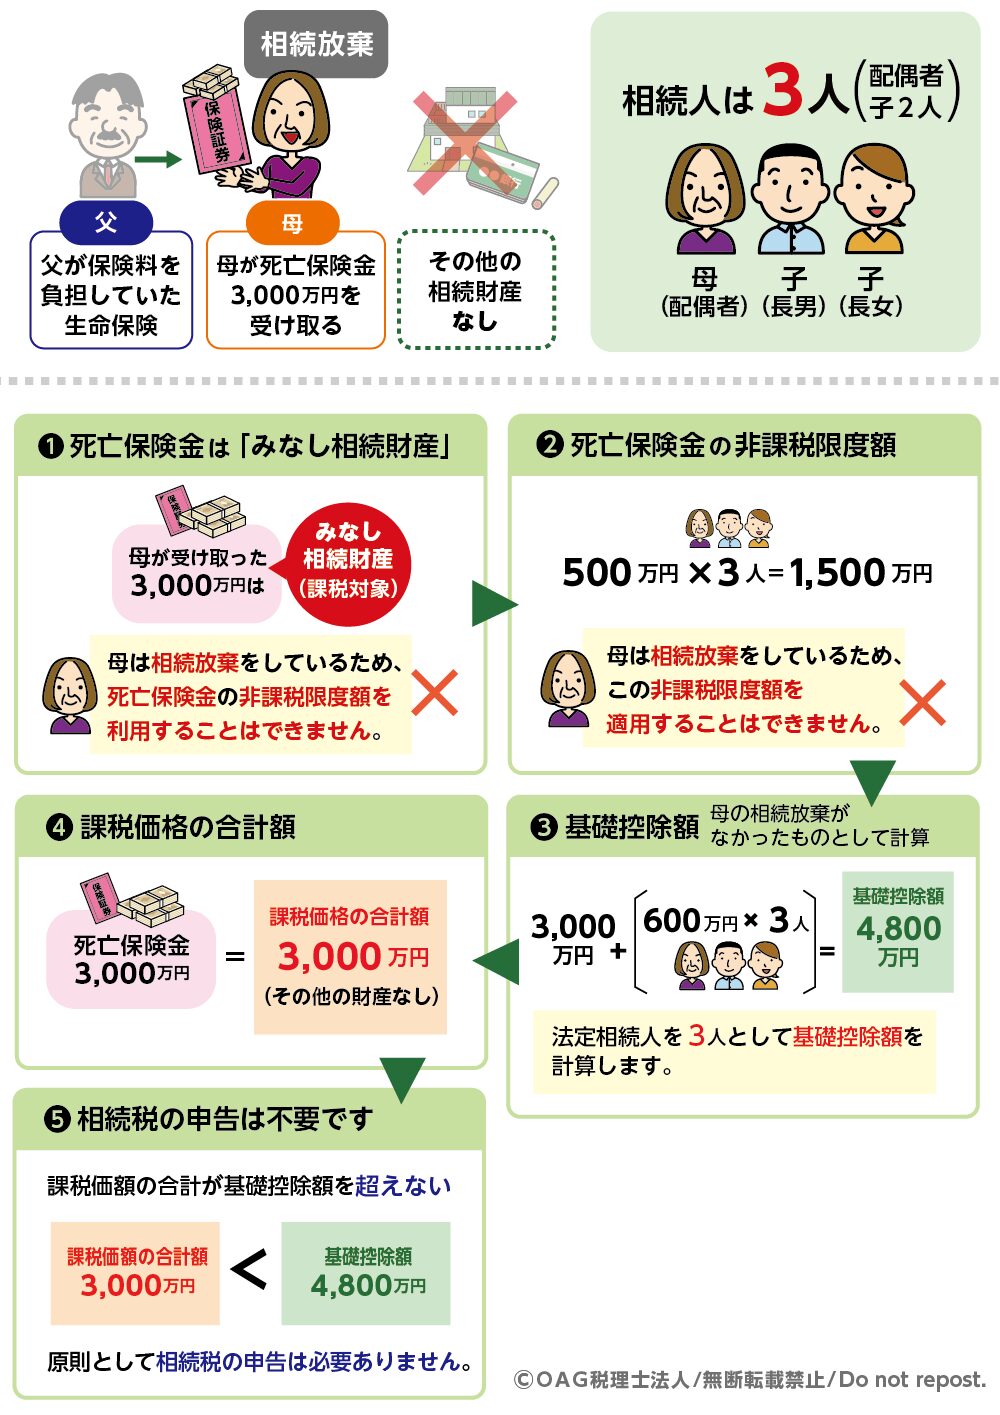
この場合、母が受け取った死亡保険金は、相続税の計算上「みなし相続財産」として課税対象になります。
また、母は相続放棄をしているため、死亡保険金の非課税限度額を利用することはできません。
死亡保険金の非課税限度額は、
500万円 × 3人 = 1,500万円
となりますが、この非課税限度額を母が受け取った死亡保険金に適用することはできません。
一方、相続税の基礎控除額は、母の相続放棄がなかったものとして法定相続人を3人として計算するため、
3,000万円 + 600万円 × 3人 = 4,800万円
となります。
そのため、課税価格の合計額は3,000万円となり、基礎控除額4,800万円を下回ります。
したがって、原則として相続税の申告は必要ありません。
このように、相続放棄をした人が死亡保険金を受け取った場合でも、必ず相続税の申告が必要になるわけではありません。
4-2.事例2:相続財産を含めると相続税の申告が必要になるケース
次に、死亡保険金以外にも相続税の課税対象となる財産がある場合を見てみましょう。
事例1と同じく、法定相続人は母と子ども2人の3人で、母が相続放棄をしたとします。
図6: 事例2:相続財産を含めると相続税の申告が必要になるケース
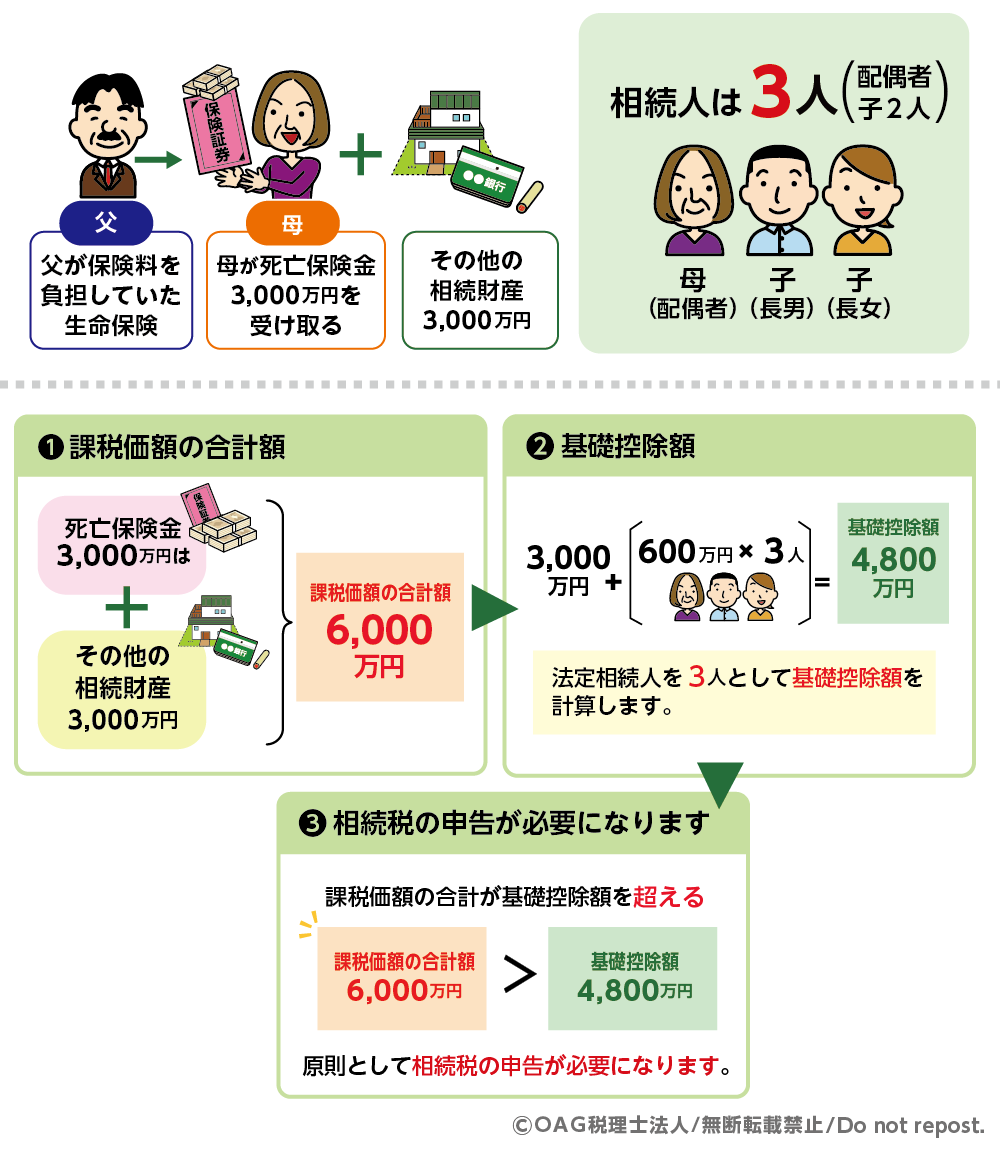
父が保険料を負担していた生命保険から、母が死亡保険金3,000万円を受け取り、そのほかに相続税の課税対象となる財産が3,000万円あったとします。
この場合、死亡保険金3,000万円とその他の財産3,000万円を合わせた課税価格の合計額は6,000万円となります。
一方、基礎控除額は事例1と同じく4,800万円です。
6,000万円 > 4,800万円
このように課税価格の合計額が基礎控除額を超える場合は、原則として税務署への「相続税の申告」が必要になります。
※なお、母は配偶者であるため「配偶者の税額軽減」を適用することで、実際の納税額はゼロになる可能性がありますが、その場合でも特例を適用するための申告手続きは必須となります。
このケースでも、母は相続放棄をしているため、死亡保険金について非課税限度額を利用することはできません。
このように、相続放棄をして死亡保険金を受け取った場合は、死亡保険金だけを見るのではなく、その他の相続税の課税対象となる財産も含めて、基礎控除額を超えるかどうかを確認することが重要です。
5.相続放棄と生命保険に関するよくある質問
ここでは、相続放棄と生命保険について、よくある疑問をQ&A形式で解説します。
死亡保険金の請求や借金との関係、他の親族が受け取った場合の影響について確認しましょう。
5-1.相続放棄した後でも死亡保険金は請求できる?
はい、自分が受取人に指定されている死亡保険金であれば、相続放棄をした後でも原則として請求できます。
死亡保険金は、亡くなられた方の相続財産ではなく、受取人自身の固有財産として扱われるためです。
そのため、亡くなられた方に借金があり、相続放棄をした場合でも、自分が死亡保険金の受取人として指定されていれば、保険会社に保険金を請求できます。
ただし、亡くなられた方自身が受取人となっていた保険金や給付金などは、相続財産に含まれる場合があります。このような財産は、相続放棄をした人が受け取ることはできません。
相続放棄をする場合は、お手元の保険証券をチェックしたり保険会社へ問い合わせたりして、どなたが受取人として指定されているかを事前に把握しておきましょう。
5-2.借金の債権者から生命保険金を差し押さえられることはある?
原則として、亡くなられた方の借金の債権者から、死亡保険金を差し押さえられることはありません。 受取人として指定された死亡保険金は受取人自身の「固有財産」であり、亡くなられた方の遺産ではないためです。また、相続放棄によって借金の返済義務も引き継がないため、受取人が自身の保険金から債権者へ返済を行う必要はありません。
ただし、死亡保険金を受け取った人自身に借金がある場合などは、その人自身の債権者から差し押さえられる可能性があります。
また、保険契約の内容や死亡保険金の受取人によって扱いが異なる場合もあるため、具体的なケースでは専門家への確認が必要です。
5-3.他の親族が死亡保険金を受け取った場合、自分の相続放棄に影響しますか?
原則として、他の親族が自分自身を受取人とする死亡保険金を受け取ったことだけで、自分の相続放棄に影響することはありません。
死亡保険金は、受取人自身の固有財産として扱われるため、他の親族が受取人として指定されている死亡保険金を受け取っても、それだけで自分が相続財産を取得したことにはならないためです。
例えば、父が亡くなられ、母と子どもが法定相続人となるケースで、母が死亡保険金の受取人に指定されていたとします。この場合、子どもが相続放棄をしたとしても、母が自身を受取人として指定されている死亡保険金を受け取ること自体は、子どもの相続放棄に原則として影響しません。
ただし、亡くなられた方の預貯金や不動産などの相続財産を受け取ったり、処分したりした場合は、相続放棄に影響する可能性があります。
相続放棄を検討している場合は、生命保険金と相続財産を区別し、相続財産を自己判断で処分しないことが重要です。
6.まとめ
相続放棄をしても、自分が受取人に指定されている死亡保険金は、原則として受け取ることができます。
一方、亡くなられた方が保険料を負担していた死亡保険金は、相続税の計算上「みなし相続財産」として課税対象になる場合があります。
相続放棄をした人は死亡保険金の非課税限度額を利用できませんが、基礎控除額を計算するときの法定相続人の数には影響しません。
そのため、相続放棄をしたからといって、相続税の申告が不要になるとは限りません。
相続放棄と生命保険の関係は、受取人や保険料の負担者、その他の相続財産などを確認したうえで判断することが大切です。
- 監修者情報
- OAG税理士法人 相続チーム 部長奥田 周年
専門分野:相続税、事業承継
(東京税理士会:登録番号83897) 1994年OAG税理士法人に入所。承継相続分野における第一人者として、相続を中心とした税務アドバイスを行うほか、事業承継や相続関連で多数の著書を執筆、監修するなど、幅広く活躍している。